
Сотрудник берет у работодателя беспроцентный заем и экономит на процентах. В другой ситуации человек покупает акции дешевле их рыночной стоимости. Отдельной денежной выплаты нет, но для НДФЛ может возникнуть «материальная выгода».
Однако налог появляется не из-за любой удачной сделки или скидки. В частности, НК РФ перечисляет конкретные случаи, когда экономию или разницу в цене признают таким доходом.
Материальная выгода — самостоятельный вид дохода для целей НДФЛ. Ее не нужно путать с материальной помощью, подарком или доходом в натуральной форме: для них действуют другие правила.
Ну а сегодня разберем, когда возникает материальная выгода, как ее считают по займам и какая ставка НДФЛ действует. Кроме того, посмотрим на основные исключения и выясним, кто удерживает налог.
О понятии
Итак, материальная выгода — это доход физического лица, который возникает в случаях из статьи 212 НК РФ из-за экономии на процентах либо приобретения отдельных объектов по цене ниже налогового ориентира.
При этом сам термин нельзя толковать слишком широко. Например, обычная скидка в магазине между независимыми сторонами еще не означает материальную выгоду по статье 212 НК РФ.
Обращаясь к первоисточнику, статья 212 НК РФ перечисляет доходы в виде материальной выгоды и устанавливает порядок определения налоговой базы. В свою очередь, статья 210 НК РФ требует учитывать такие доходы при расчете НДФЛ.
То есть сначала нужно проверить, подпадает ли ситуация под статью 212. Только затем имеет смысл рассчитывать налог.
Пример ситуации
Допустим, компания выдала своему работнику беспроцентный заем. Поскольку стороны состоят в трудовых отношениях, экономия на процентах может образовать материальную выгоду. Налоговой базой станет не сумма самого займа, а экономия по правилам статьи 212.
Какая бывает материальная выгода
Прежде всего статья 212 выделяет несколько оснований. Поэтому правила расчета зависят от того, на чем именно сэкономил налогоплательщик.
| Вид | Суть |
|---|---|
| Экономия на процентах | Человек пользуется заемными или кредитными средствами на льготных условиях при наличии условий статьи 212. |
| Покупка у взаимозависимого лица | Налогоплательщик покупает товары, работы, услуги, цифровую валюту или отдельные цифровые активы дешевле налогового ориентира. |
| Ценные бумаги и доли | Рыночная стоимость ценных бумаг, производных финансовых инструментов или долей выше фактических расходов покупателя. |
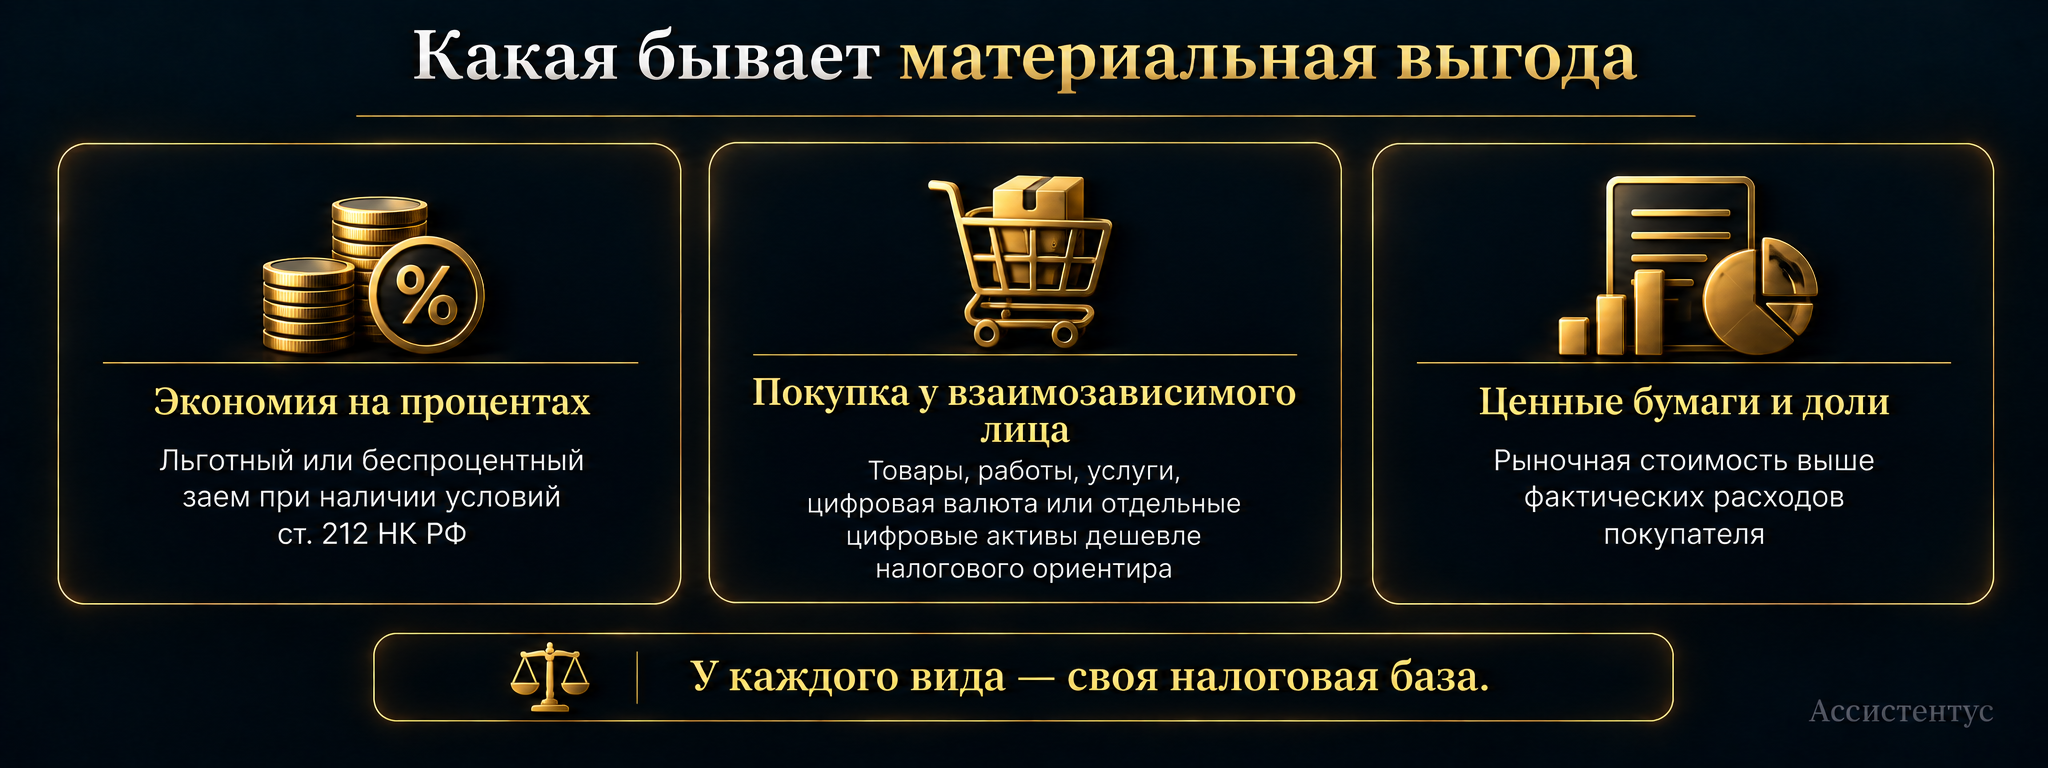
Вместе с тем у каждого вида своя налоговая база. Так что единой формулы для всей материальной выгоды нет.
Когда возникает выгода по займу
Самая распространенная ситуация связана с дешевым или беспроцентным займом. Однако одной низкой ставки недостаточно.
Если деньги выдала организация или ИП, материальная выгода возникает при наличии хотя бы одного условия:
- заемщик связан с заимодавцем — стороны взаимозависимы либо человек работает у организации или ИП;
- заимодавец связан с работодателем — организация или ИП взаимозависимы по отношению к работодателю заемщика;
- экономия заменяет выплату — льготный заем фактически представляет материальную помощь или встречное исполнение обязательства перед человеком.
Иными словами, дешевый заем от посторонней организации еще не создает такой доход только из-за низкой ставки. Кроме того, это основание статьи 212 относится к средствам, которые человек получил от организации или ИП.
Как рассчитать выгоду по займу
Для рублевого займа сначала определяют пороговую ставку. С 2026 года сравнивают ключевую ставку Банка России на дату заключения договора и на дату получения дохода, а затем берут меньшее значение. Если стороны меняли процентную ставку, вместо первоначальной даты используют дату последнего изменения.
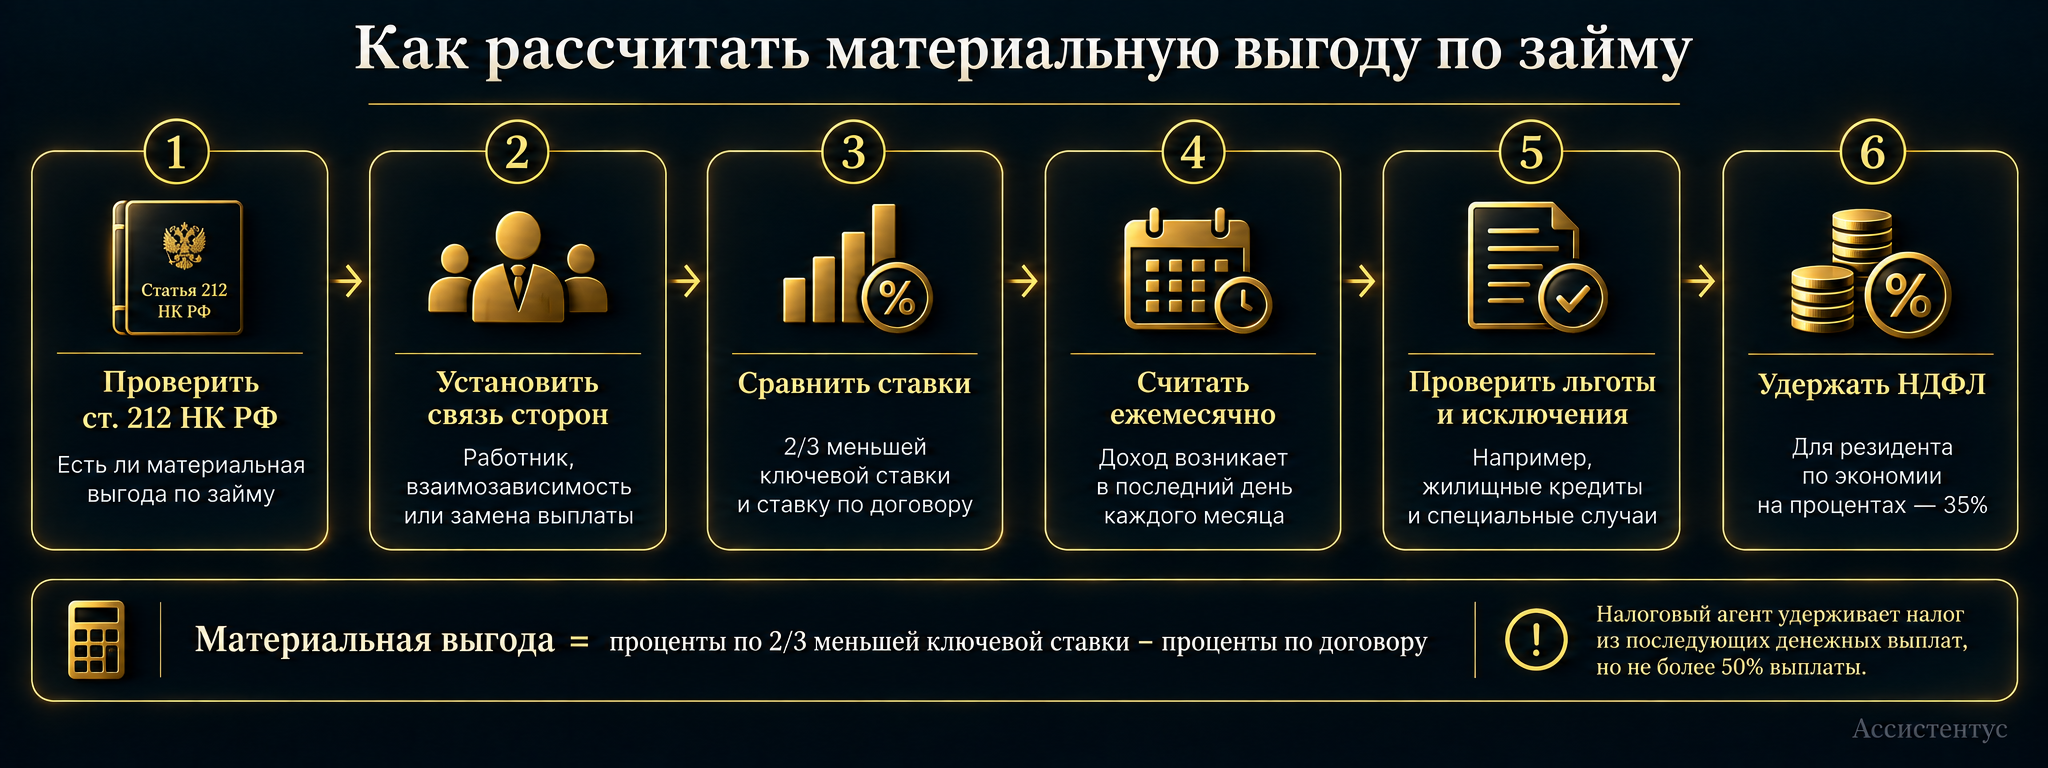
Материальная выгода = проценты по 2/3 минимального значения ключевой ставки — проценты по условиям договора.
При этом статья 223 НК РФ считает датой получения дохода последний день каждого месяца в течение срока займа. Поэтому по длительному договору расчет делают ежемесячно.
Пример расчета
Допустим, работник пользуется беспроцентным займом 300 000 рублей в течение 30 дней. На обе нужные даты ключевая ставка равна 16%, а в году 365 дней. Тогда материальная выгода составит: 300 000 × 16% × 2/3 / 365 × 30 = 2 630,14 рубля. НДФЛ по ставке 35% после округления составит 921 рубль.
Если заем процентный, из расчетной суммы вычитают проценты по договору за тот же период. А вот для займа в иностранной валюте статья 212 использует другой ориентир — 9% годовых.
Когда дохода от экономии на процентах нет
Вместе с тем НК РФ предусматривает исключения. Например, материальной выгодой не признают экономию в течение беспроцентного периода по банковской карте российского банка и в течение льготного периода по закону.
Кроме того, специальные правила действуют для кредитов по государственным программам. В таких случаях нужно учитывать условия самой программы и оговорки статьи 212.
Отдельная льгота касается части жилищных займов и кредитов. Она распространяется на договоры займа или кредита, которые стороны заключили до 31 декабря 2024 года включительно и по которым человек получил средства на строительство или приобретение предусмотренной законом жилой недвижимости и земли либо на рефинансирование таких обязательств.
В таком случае материальную выгоду освобождают от НДФЛ, если налоговый орган подтвердил право человека на соответствующий имущественный вычет. Это правило закрепляет статья 9 Федерального закона от 29 октября 2024 года № 362-ФЗ.
То есть для жилищной льготы важны одновременно цель кредита, дата договора и подтвержденное право на вычет.
Как считают другие виды материальной выгоды
При покупке товаров, работ или услуг у взаимозависимого лица налоговая база строится на разнице в цене. Например, сравнивают цену для налогоплательщика с ценой идентичных или однородных товаров, которые тот же продавец реализует независимым покупателям в сопоставимых условиях.
Следовательно, обычная скидка для широкого круга клиентов под это правило не подходит только из-за своей величины. Для такого вида дохода статья 212 требует взаимозависимости.
А вот при покупке ценных бумаг, производных финансовых инструментов или долей участия база по общему правилу равна превышению их рыночной стоимости над фактическими расходами покупателя.
Материальная выгода — это не любая разница между «дорого» и «дешево». Способ сравнения и условия возникновения дохода задает статья 212 отдельно для каждого вида операции.
Кроме того, Кодекс содержит специальные исключения для отдельных ценных бумаг и операций. Поэтому при сложной сделке расчет нужно сверять с конкретным пунктом статьи 212.
Какая ставка НДФЛ действует
Впрочем, единой ставки для всей материальной выгоды нет. Именно здесь старые пояснения нередко вводят в заблуждение.
Для налогового резидента статья 224 НК РФ устанавливает ставку 35% для дохода от экономии на процентах по займам и кредитам. А вот на остальные виды материальной выгоды эту ставку переносить нельзя.
Например, материальная выгода от приобретения ценных бумаг и производных финансовых инструментов, а также долей участия в российских организациях входит в налоговые базы, для которых у резидентов действует шкала 13% и 15%. Для иных доходов ставку определяют по правилам соответствующей налоговой базы.
Для проверки, на нашем сайте есть калькулятор применения ставки НДФЛ. Он позволяет сопоставить вид дохода и налоговый статус физического лица.
Кто удерживает налог
Если материальная выгода возникла в отношениях с организацией или ИП, во многих случаях они выполняют обязанности налогового агента. Например, работодатель, который выдал сотруднику льготный заем, рассчитывает НДФЛ с экономии на процентах.
Поскольку сама выгода не представляет денежную выплату, статья 226 НК РФ позволяет налоговому агенту удержать налог из последующих денежных доходов физического лица. При этом налоговый агент не может удержать больше 50% такой выплаты.
Если удержать НДФЛ не получилось, налоговый агент сообщает об этом налогоплательщику и налоговому органу по правилам НК РФ. Затем обязанность исполняют по правилам для неудержанного налога.
Вместе с тем статья 226 НК РФ предусматривает специальные исключения, в том числе для кредитных организаций в отношении некоторых доходов клиентов, которые не являются их работниками.
Не путать с материальной помощью
Материальная помощь и материальная выгода — разные налоговые понятия. Первая представляет выплату или иную поддержку человеку, а вторая возникает только в случаях статьи 212 НК РФ.
Например, денежная помощь от работодателя требует проверки правил о соответствующей выплате и освобождениях. Если же работодатель выдал льготный заем, вопрос касается экономии на процентах.
Кроме того, оплату организацией товаров или услуг за человека НК РФ в определенных случаях относит к доходу в натуральной форме по статье 211. Это тоже не следует без проверки называть материальной выгодой.
То есть сначала нужно определить юридическую природу дохода. Уже после этого выбирают налоговую базу, ставку и порядок удержания НДФЛ.
Что проверить перед расчетом
Чтобы не начислить налог там, где материальной выгоды нет, сначала устанавливают вид операции и отношения между ее участниками.
Порядок проверки выглядит так:
- Определяем, относится ли ситуация к статье 212 НК РФ.
- Проверяем взаимозависимость, трудовые отношения и другие обязательные условия.
- Рассчитываем налоговую базу по правилам конкретного вида материальной выгоды.
- Сверяем исключения и специальные льготы.
- Выбираем ставку с учетом вида дохода и налогового статуса физического лица.
- Определяем налогового агента и возможность удержать НДФЛ из денежной выплаты.
В итоге материальная выгода возникает не при любой экономии. Для НДФЛ имеет значение только ситуация, которую охватывает статья 212 НК РФ, а правила расчета зависят от конкретного вида такого дохода.