
Предприниматель открывает старую инструкцию по УСН и видит знакомую схему. После определенного дохода ставка растет с 6% до 8%. Еще недавно это правило действительно работало. Но в 2026 году «повышенная ставка УСН» в таком смысле уже не применяется.
С 1 января 2025 года федеральные повышенные ставки УСН 8% и 20% отменены. Если бизнес в 2026 году выходит за предельные условия УСН, он не переходит на 8% или 20%. При нарушении соответствующих ограничений право на спецрежим утрачивается.
Сегодня же разберем, как повышенная ставка работала раньше и какие значения действуют сейчас. А также поймем, почему старые 8% и 20% все еще встречаются в материалах об упрощенке.
Примечание: материал подготовлен в октябре 2026 года.
О понятии
Итак, повышенной ставкой УСН называли специальную ставку. В 2021–2024 годах ее применяли при превышении определенного уровня доходов или средней численности работников. Для объекта «доходы» она составляла 8%, а для объекта «доходы минус расходы» — 20%.
Однако сейчас это уже исторический механизм. В действующей редакции НК РФ отдельной повышенной ступени для обычной УСН нет.
Обращаясь к первоисточнику, статья 346.20 НК РФ закрепляет ставки 6% для «доходов» и 15% для «доходов минус расходы». Именно в пунктах 1.1 и 2.1 находились правила о повышенных ставках. С 1 января 2025 года оба пункта утратили силу.
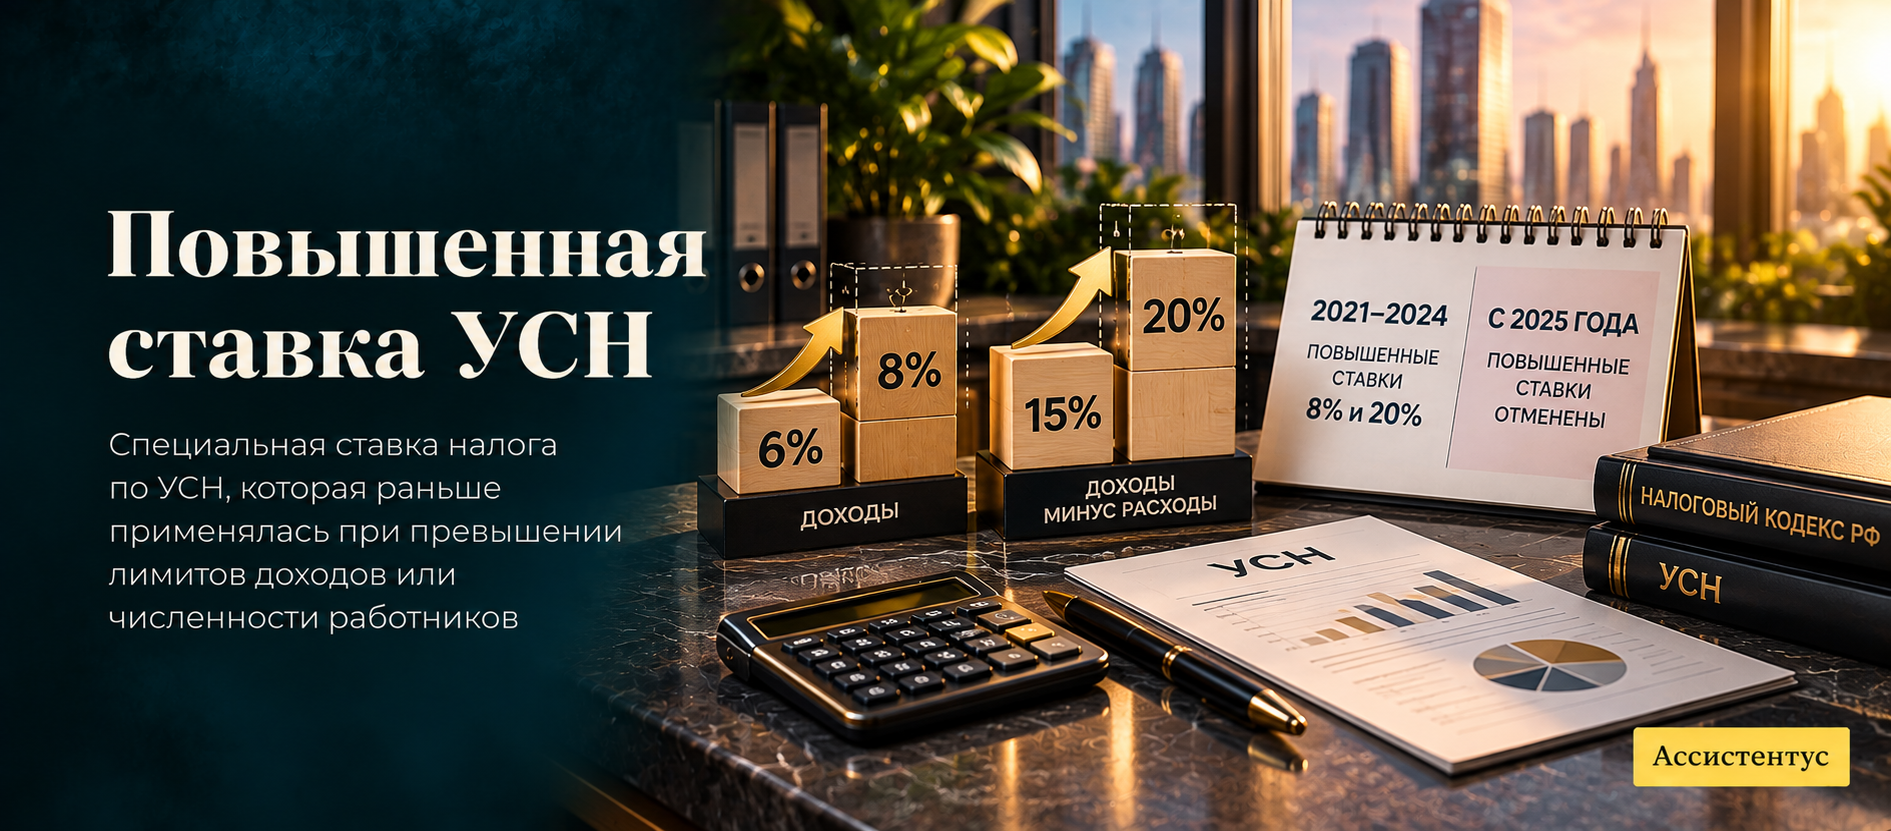
Проще говоря, старое правило о переходе на 8% при превышении лимита для 2026 года уже неверно.
Как повышенная ставка работала до 2025 года
До реформы повышенная ставка была промежуточным режимом. Бизнес уже выходил за обычные показатели, но еще мог сохранить УСН в пределах более высоких лимитов.
В 2024 году, например, нижний порог доходов составлял 199,35 млн рублей. Повышенная ставка действовала, пока доход не превышал 265,8 млн рублей. Вторым основанием было превышение средней численности в 100 человек при сохранении показателя не более 130.
В результате ставки выглядели так:
| Объект УСН | Общая ставка по НК РФ | Повышенная ставка до 2025 года |
|---|---|---|
| Доходы | 6% | 8% |
| Доходы минус расходы | 15% | 20% |
Однако повышенный процент не применяли ко всей годовой базе с 1 января. Его использовали для части базы, которая приходилась на период начиная с квартала превышения.
Пример старого расчета повышенной ставки
Допустим, в 2024 году компания применяла УСН «доходы». Налоговая база за полугодие составила 180 млн рублей, а за девять месяцев — 210 млн. Порог 199,35 млн рублей оказался превышен в третьем квартале.
Сначала первые 180 млн рублей облагаются по ставке 6%. Затем разница в 30 млн рублей попадает под ставку 8%. В примере не учитываем уменьшение налога на страховые взносы и ранее уплаченные авансы. Исчисленная сумма за девять месяцев составит 13,2 млн рублей: 180 млн × 6% + 30 млн × 8%.
Однако при выходе за верхнюю границу сохранить УСН уже было нельзя. То есть повышенные 8% и 20% давали дополнительный коридор, а не снимали ограничения спецрежима совсем.
Какие ставки УСН действуют в 2026 году
А вот с 2025 года промежуточный коридор убрали. Поэтому в 2026 году для объекта «доходы» действует ставка 6%. Для объекта «доходы минус расходы» ставка составляет 15%.
При этом регионы могут устанавливать пониженные ставки для предусмотренных категорий. С 2026 года такие льготы связаны с видами деятельности и критериями, определенными Правительством РФ. Для объекта «доходы» региональная ставка может составлять от 1% до 6%. В свою очередь, для «доходов минус расходы» действует диапазон от 5% до 15%.
Кстати, у нас на сайте есть отдельная статья про налоговую ставку. В ней показано, к какой величине применяют процент и почему одной ставки мало для расчета налога.
А вот прежнего перехода с 6% на 8% или с 15% на 20% из-за роста дохода больше нет. Для применения УСН теперь действует единый предельный уровень дохода.
В частности, ФНС указывает, что в 2026 году предельный доход с учетом коэффициента-дефлятора составляет 490,5 млн рублей. Кроме того, средняя численность работников не должна превышать 130 человек.
Если в 2026 году доходы превысят 490,5 млн рублей, повышенная ставка ситуацию не спасет. То же касается нарушения других условий из пункта 4 статьи 346.13 НК РФ. Право на УСН утрачивается с первого числа месяца соответствующего превышения или нарушения.
Именно поэтому старую схему «обычная ставка → повышенная ставка → потеря УСН» для текущего расчета использовать нельзя. Сейчас отдельной средней ступени 8% или 20% нет.
Ставки 8% и 20% все еще встречаются
Однако здесь есть важная деталь. Сами цифры 8% и 20% из налогового законодательства не исчезли.
Во-первых, старые статьи, бухгалтерские памятки и расчеты могут описывать УСН за 2021–2024 годы. Для таких периодов повышенные ставки остаются частью правил, которые действовали тогда.
Во-вторых, 8% и 20% сейчас применяются на АвтоУСН. Однако это отдельный специальный налоговый режим, а не повышенная ступень обычной УСН.
По данным официального сервиса ФНС по АвтоУСН, для «доходов» действует ставка 8%. В свою очередь, для «доходов минус расходы» ставка составляет 20%.
Одинаковые цифры не означают одинаковое правило. В обычной УСН повышенные 8% и 20% отменены. А вот в АвтоУСН эти значения остаются базовыми ставками отдельного режима.
Поэтому сначала нужно проверить название режима и налоговый период. И только после этого имеет смысл брать процент для расчета.
Повышенная ставка УСН и НДС
Кроме того, похожая ситуация появилась после изменений последних лет. Плательщик остается на УСН, но при определенных доходах начинает платить НДС.
В 2026 году порог для освобождения от НДС у плательщиков УСН составляет 20 млн рублей. Если освобождение не применяется, у бизнеса появляется выбор. Можно использовать общие ставки НДС либо при соблюдении условий специальные 5% или 7%.
Но это ставки другого налога. Например, компания может считать налог по УСН по ставке 6%. Одновременно она может рассчитывать НДС по выбранной для нее ставке.
В частности, актуальные правила на 2026 год собраны в разделе ФНС об НДС при УСН. Там раскрыты порог освобождения и специальные ставки 5% и 7%. Кроме того, разобран общий вариант со ставкой 22%.
То есть рост дохода действительно способен изменить налоговую нагрузку упрощенца. Однако появление НДС нельзя называть переходом на повышенную ставку самого налога при УСН.
Когда ставка может отличаться от 6% и 15%
Впрочем, после отмены повышенных ставок не каждый упрощенец платит ровно 6% или 15%. Сначала нужно проверить региональные правила.
Например, субъект РФ может установить пониженную ставку для подходящих видов деятельности и налогоплательщиков. В 2026 году для «доходов» допустим диапазон от 1% до 6%. Для «доходов минус расходы» он составляет от 5% до 15%.
Кроме того, в 2026 году для некоторых впервые зарегистрированных ИП еще может действовать ставка 0%. Для этого регион должен принять соответствующий закон, а предприниматель — выполнить установленные условия. Однако пункт 4 статьи 346.20 НК РФ утрачивает силу с 1 января 2027 года.
Кроме того, действует отдельное правило при переезде. Если организация или ИП переезжает в регион с более низкой ставкой, сразу применять ее нельзя. ФНС разъясняет, что ставка прежнего региона сохраняется три последовательных налоговых периода начиная с года переезда. Если же новая ставка выше, используют ставку нового региона.
Региональная ставка, правило при переезде и бывшие федеральные ставки 8% и 20% — три разных механизма. Поэтому слово «повышенная» само по себе еще не объясняет, по какой норме рассчитан налог.
Как определить ставку УСН в 2026 году
Для текущего расчета старые лимиты 150–200 млн рублей и схема 8%/20% уже не нужны. Проверку лучше начинать с действующих правил.
Порядок выглядит так:
- Уточните, применяется обычная УСН или отдельный режим АвтоУСН.
- Определите объект налогообложения: «доходы» или «доходы минус расходы».
- Проверьте закон своего региона и условия пониженной либо нулевой ставки.
- Если менялся регион регистрации, учтите специальное правило о ставке после переезда.
- Сверьте доходы, численность и остальные ограничения для сохранения права на УСН.
Например, доход бизнеса на обычной УСН вырос с 300 до 400 млн рублей. В 2026 году такой рост сам по себе не переводит его на 8% или 20%. Пока право на режим сохраняется, действует соответствующая ставка 6% или 15% либо допустимая региональная ставка.
Если инструкция предлагает 8% или 20% из-за превышения старого порога, сначала посмотрите налоговый период. Для налога и авансовых платежей за 2025 год и последующие периоды такой федеральный механизм уже отменен.