
Банк обещает вернуть 5% за покупки в кафе, а магазин — 10% за заказ у партнера. Покупатель платит полную цену, а выгоду получает позже. Такой механизм называют «кешбэком».
Однако цифра в рекламе еще не показывает, сколько денег вернется на самом деле. Правила могут ограничить категории, сумму начисления, перечень операций и максимальный размер вознаграждения.
Кешбэк не уменьшает цену покупки в момент оплаты. Сначала клиент тратит деньги, а затем при выполнении условий программы получает часть расходов обратно деньгами, бонусами или в другой предусмотренной форме.
Ну а сегодня разберем, как работает кешбэк, кто его начисляет и почему обещанные 5% иногда превращаются в меньшую сумму. Кроме того, посмотрим, как связаны кешбэк и MCC, что происходит при возврате покупки и нужно ли платить НДФЛ.
О понятии
Итак, кешбэк — это вознаграждение в рамках программы лояльности, которое клиент получает после покупки или другого предусмотренного условиями действия. Чаще всего размер определяют как процент от подходящих расходов.
При этом закон не устанавливает единую формулу, ставку или обязательные условия кешбэка для всех программ. Их определяет банк, магазин, сервис или другой организатор.
Обращаясь к первоисточнику, отдельного определения слова «кешбэк» в НК РФ нет. Однако пункт 68 статьи 217 НК РФ регулирует доходы участников программ лояльности, которые предусматривают начисление бонусов и выплату в зависимости от их количества денежных средств либо предоставление выгоды в натуральной форме.
Проще говоря, название «кешбэк» описывает принцип возврата части расходов, а конкретное право клиента возникает уже из условий программы.
Пример ситуации
Допустим, банк дает 5% кешбэка за покупки в категории «Кафе и рестораны». Клиент оплатил подходящую покупку на 4 000 рублей. Если других ограничений нет, вознаграждение составит 200 рублей.
Как работает кешбэк
Сначала клиент совершает покупку или другое действие, которое участвует в программе. Затем организатор проверяет операцию по своим правилам и рассчитывает вознаграждение.
Например, банковская программа может учитывать категорию магазина, сумму операции и месячный лимит. А кешбэк-сервис дополнительно проверит, перешел ли покупатель в магазин по нужной ссылке и подтвердил ли продавец заказ.
В результате общий порядок выглядит так:
- Клиент подключается к программе или выполняет условия акции.
- Совершает покупку подходящим способом.
- Организатор проверяет операцию по правилам программы.
- После подтверждения покупки рассчитывает размер вознаграждения.
- Клиент получает деньги, бонусы или другую предусмотренную выгоду.
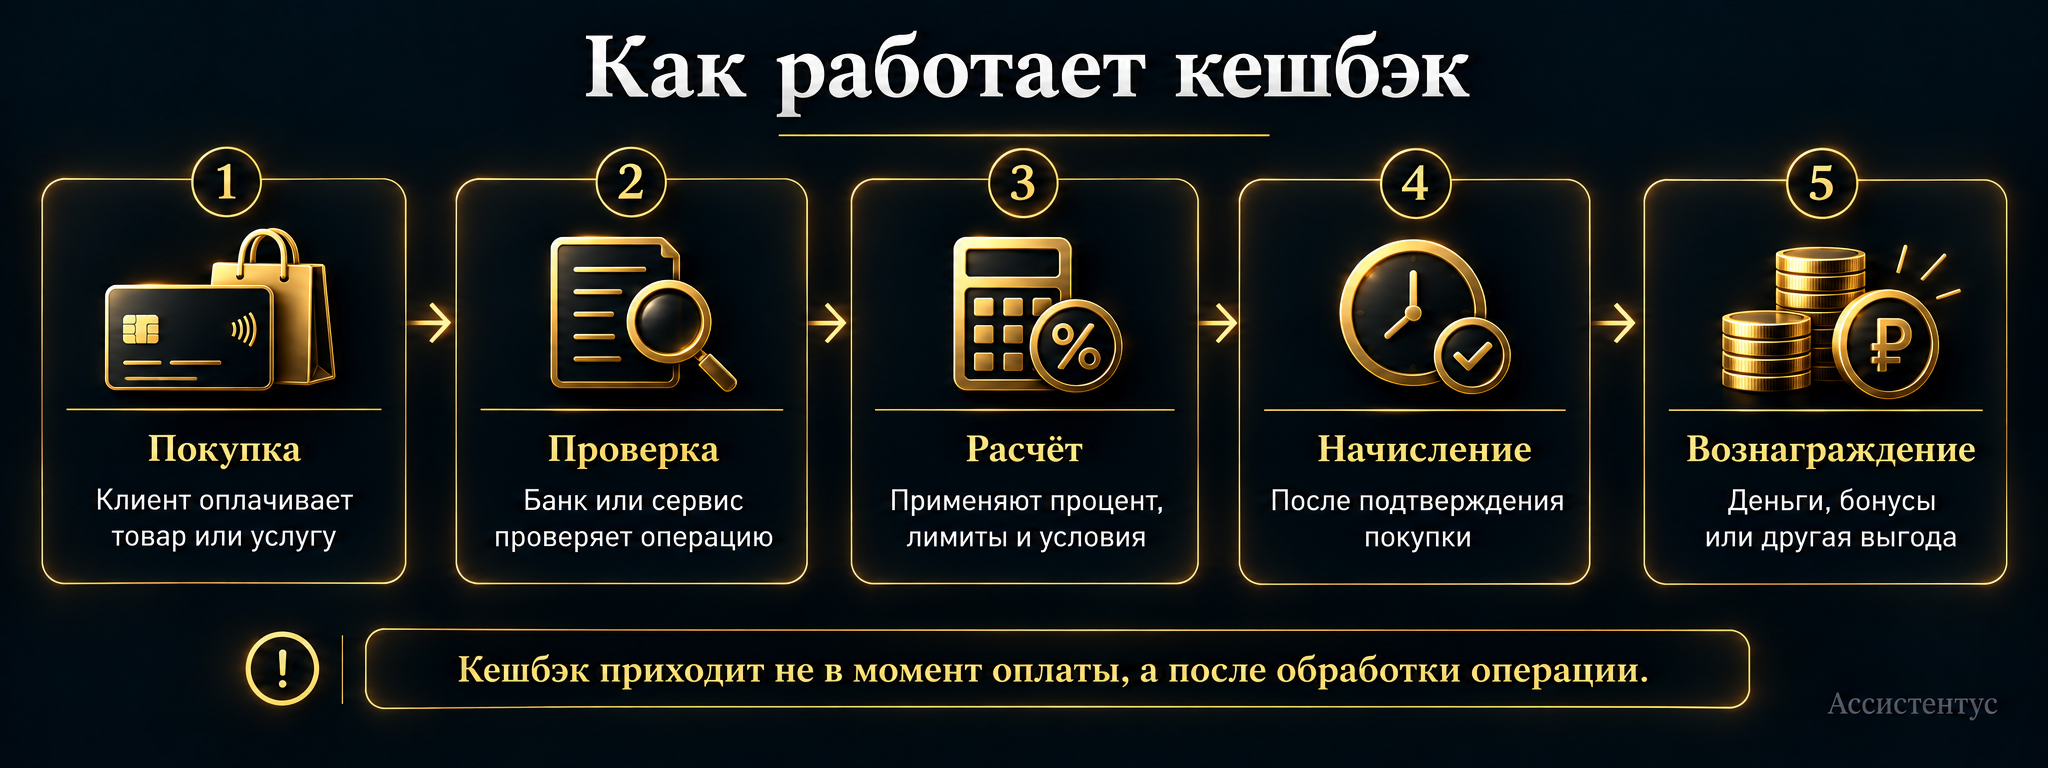
При этом между оплатой и начислением может пройти время. Например, банк способен дождаться окончательной обработки операции, а магазин — окончания срока возврата или подтверждения заказа.
Поэтому статус покупки «оплачено» еще не означает, что кешбэк уже окончательно рассчитан. Срок и момент начисления нужно искать в правилах конкретной программы.
Кто может начислять кешбэк
Кешбэк давно не ограничивается банковскими картами. Один и тот же принцип используют разные программы, хотя источник и форма вознаграждения отличаются.
| Вариант | Как работает |
|---|---|
| Банковский кешбэк | Банк вознаграждает клиента за подходящие операции по карте или другому платежному продукту. |
| Кешбэк магазина | Продавец возвращает часть стоимости покупки по собственной программе лояльности. |
| Партнерский кешбэк | Повышенное вознаграждение действует при покупке у определенного партнера. |
| Кешбэк-сервис | Сервис получает подтверждение покупки у партнера и передает клиенту предусмотренную часть вознаграждения. |
Кроме того, форма выплаты тоже различается. Одна программа перечисляет рубли на счет, а другая начисляет внутренние единицы, которые можно использовать только по установленным правилам.
Как рассчитать кешбэк
Если программа устанавливает обычный процент от покупки, базовый расчет простой. Сначала определяем сумму операции, которая действительно участвует в начислении, а затем применяем ставку.
Кешбэк = сумма подходящей покупки × процент кешбэка.
Например, клиент потратил 12 000 рублей в категории с кешбэком 5%. Расчет даст 600 рублей: 12 000 × 5% = 600.
Однако правила могут установить месячный предел. Если по этой категории разрешено получить максимум 500 рублей, клиенту начислят именно 500, а не расчетные 600.
Кроме того, программа может применять округление, минимальную сумму операции или отдельный предел для партнерского предложения. Поэтому одного рекламного процента для точного расчета недостаточно.
Почему кешбэк могут не начислить
Прежде всего нужно проверить полные условия программы. Причин может быть несколько, и отсутствие начисления не всегда связано с ошибкой банка.
В частности, правила могут учитывать:
- категорию продавца — операция прошла с MCC, который не входит в выбранную категорию;
- тип операции — например, программа исключает переводы, снятие наличных или отдельные платежи;
- лимит вознаграждения — клиент уже получил максимальную сумму за месяц;
- условия карты — не выполнен необходимый оборот, остаток или другое предусмотренное требование;
- партнерскую механику — покупатель не активировал предложение или нарушил порядок перехода в магазин;
- возврат покупки — продавец отменил исходную операцию полностью или частично.
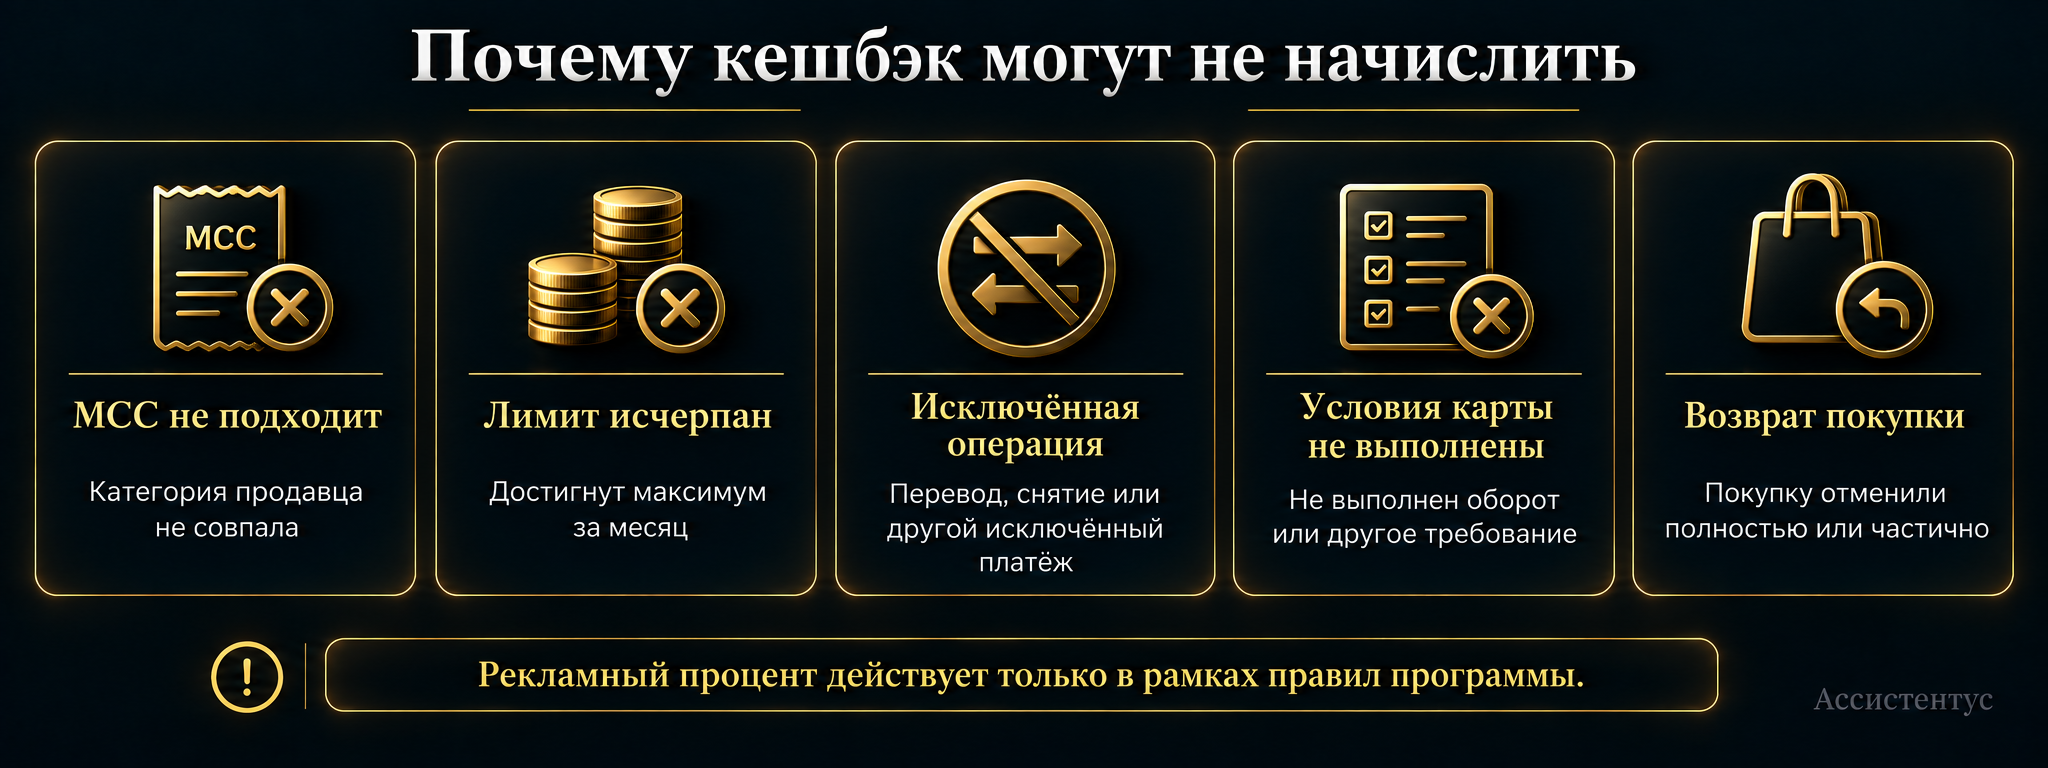
Кроме того, дата оплаты и дата обработки операции могут попадать в разные расчетные периоды. Если это влияет на категории или лимиты, результат тоже способен отличаться от ожиданий.
Важно понимать: рекламная фраза «до 10% кешбэка» сама по себе не означает 10% с каждой покупки. Итог определяют полные правила: категории, лимиты, исключения и остальные условия.
Как MCC влияет на кешбэк
Для категорийного банковского кешбэка важен код торгово-сервисного предприятия — MCC. Он характеризует вид деятельности точки в платежной инфраструктуре.
Например, клиент выбрал категорию «Рестораны». Банк может связать ее с определенным перечнем MCC. Если платеж прошел с другим кодом, повышенный процент по этой категории не сработает.
Вместе с тем MCC описывает продавца или торговую точку, а не конкретный товар в чеке. Поэтому покупка продуктов в магазине с неподходящей для программы категорией не меняет код только из-за содержимого корзины.
Кстати, мы подробно разобрали эту механику в статье про MCC-код. Там же показано, почему у одной компании могут встречаться разные коды.
Если кешбэк не пришел, сначала стоит посмотреть MCC конкретной операции, а затем сравнить его с правилами выбранной категории.
Кешбэк и бонусные баллы — одно и то же?
Не всегда. Кешбэк описывает механизм возврата части расходов, а форма такой выгоды зависит от программы.
Так, банк может перечислить клиенту рубли. Другой организатор начислит баллы, которые нельзя вывести на счет, но разрешено потратить на следующие покупки.
| Инструмент | Когда появляется выгода | Как используется |
|---|---|---|
| Скидка | Во время текущей покупки. | Сразу уменьшает цену. |
| Кешбэк | После покупки или выполнения условий. | Возвращает часть расходов в форме, которую установила программа. |
| Бонусные баллы | После предусмотренного программой действия. | Дают право на скидку, товар, услугу или другую выгоду по внутренним правилам. |
Таким образом, кешбэк может выражаться бонусами, но сами бонусные баллы шире: их способны начислять не только как процент возврата с покупки.
Для сравнения, отдельные правила накопления, курса, сгорания и возврата мы разобрали в статье о бонусных баллах.
Что происходит с кешбэком при возврате покупки
Возврат товара отменяет или уменьшает исходную покупку, поэтому организатор программы пересматривает и связанное с ней вознаграждение по своим правилам.
Например, если банк уже начислил 500 рублей за покупку, а клиент затем полностью ее вернул, правила могут предусматривать аннулирование этого кешбэка. Если возврат частичный, банк способен пересчитать вознаграждение пропорционально оставшейся сумме.
Однако сам кешбэк не отменяет права покупателя на возврат товара по закону. Это два разных отношения: продавец возвращает деньги за покупку, а организатор программы отдельно корректирует поощрение.
При возврате покупки нужно различать стоимость товара и кешбэк. Деньги за товар возвращают по правилам купли-продажи, а судьбу начисленного вознаграждения определяют условия программы лояльности.
Поэтому перед возвратом крупной покупки полезно проверить, спишет ли банк уже полученный кешбэк и как отразит корректировку в следующем расчетном периоде.
Нужно ли платить НДФЛ с кешбэка
Для программ лояльности НК РФ предусматривает специальное освобождение. Если программа отвечает условиям пункта 68 статьи 217 НК РФ, соответствующий доход не облагается НДФЛ.
В частности, норма охватывает программы с банковскими, платежными или дисконтными картами, которые поощряют активность клиентов и предусматривают начисление бонусов с последующей денежной или натуральной выгодой.
Однако освобождение действует не во всех случаях.
НК РФ исключает его, например, если:
- нет публичной оферты — участие оформлено по другой закрытой модели;
- условия оферты не соответствуют требованиям — срок для акцепта меньше 30 дней или организатор может досрочно отозвать предложение;
- выплата связана с трудом — деньги фактически служат вознаграждением сотруднику за должностные обязанности;
- кешбэк заменяет оплату — выплатой рассчитываются за товары, работы или услуги самого получателя;
- деньги представляют материальную помощь — тогда применяется другой налоговый режим.
Иными словами, утверждение «любой кешбэк всегда свободен от НДФЛ» слишком широкое. Сначала нужно проверить, соответствует ли конкретная программа условиям пункта 68 статьи 217 НК РФ.
Для стандартной открытой банковской программы лояльности эти условия и создают правовую основу освобождения.
Может ли банк изменить правила
Условия кешбэка могут меняться, если программа и договор допускают такой порядок. Однако клиенту важно смотреть не только новую рекламу, но и редакцию правил, которая регулирует спорную операцию.
Например, банк может изменить набор категорий на следующий месяц или установить иной лимит. В таком случае значение имеют момент вступления новых условий в силу и порядок уведомления клиента.
Кроме того, потребителю должна быть доступна необходимая и достоверная информация об условиях услуги. Такое общее требование устанавливает статья 10 Закона о защите прав потребителей.
В частности, Роспотребнадзор рекомендует заранее проверять правила программ лояльности, сроки начисления и действия бонусов, а при споре сохранять чеки и скриншоты условий.
Поэтому при заметном изменении программы стоит сохранить прежнюю редакцию правил, если по ней еще ожидается начисление.
Что проверить перед выбором кешбэка
Высокий процент сам по себе еще не делает программу выгоднее. Прежде всего стоит посчитать, сколько вознаграждения получится именно при ваших расходах.
Проверку удобно провести по шагам:
- Посмотрите базовый процент и повышенные категории.
- Найдите максимальную сумму кешбэка за месяц и по отдельным предложениям.
- Проверьте MCC, исключенные операции и минимальные требования.
- Уточните форму вознаграждения: рубли, баллы или другое право.
- Посмотрите срок начисления и правила корректировки при возврате покупки.
- Сравните выгоду со стоимостью обслуживания карты, подписки или других обязательных условий.
В результате оценивать кешбэк лучше не по самой крупной цифре в рекламе, а по сумме, которую реально позволяют получить правила программы. Тогда становится понятно и сколько вернется за обычные покупки, и какие ограничения могут изменить расчет.