
Поставщик получил крупный заказ, но заказчик хочет защититься на случай срыва договора. Можно заморозить деньги в качестве обеспечения, а можно привлечь третье лицо, которое обязуется заплатить при оговоренных условиях. Так работает «независимая гарантия».
При этом гарант не становится обычным поручителем за должника. Его обязательство перед получателем гарантии существует отдельно от споров по основному договору.
Независимая гарантия — самостоятельное обязательство гаранта выплатить бенефициару предусмотренную сумму при наступлении указанных в гарантии обстоятельств.
Сегодня же разберем, кто участвует в такой схеме и почему гарантия называется независимой. Кроме того, посмотрим, что обязательно указать в документе, когда гарант должен заплатить и чем этот механизм отличается от банковской гарантии и поручительства.
О понятии
Итак, независимая гарантия добавляет к основному договору еще одного участника. Например, поставщик обязан исполнить контракт, а гарант отдельно обещает заказчику выплатить определенную сумму при предусмотренных условиях.
Главная особенность здесь именно в самостоятельности такого обещания. Спор поставщика и заказчика по основному договору сам по себе не прекращает обязательство гаранта.
Обращаясь к первоисточнику, статья 368 ГК РФ определяет независимую гарантию как обязательство гаранта по просьбе принципала уплатить бенефициару определенную денежную сумму в соответствии с условиями гарантии. Причем такое обязательство не зависит от действительности обеспечиваемого обязательства.
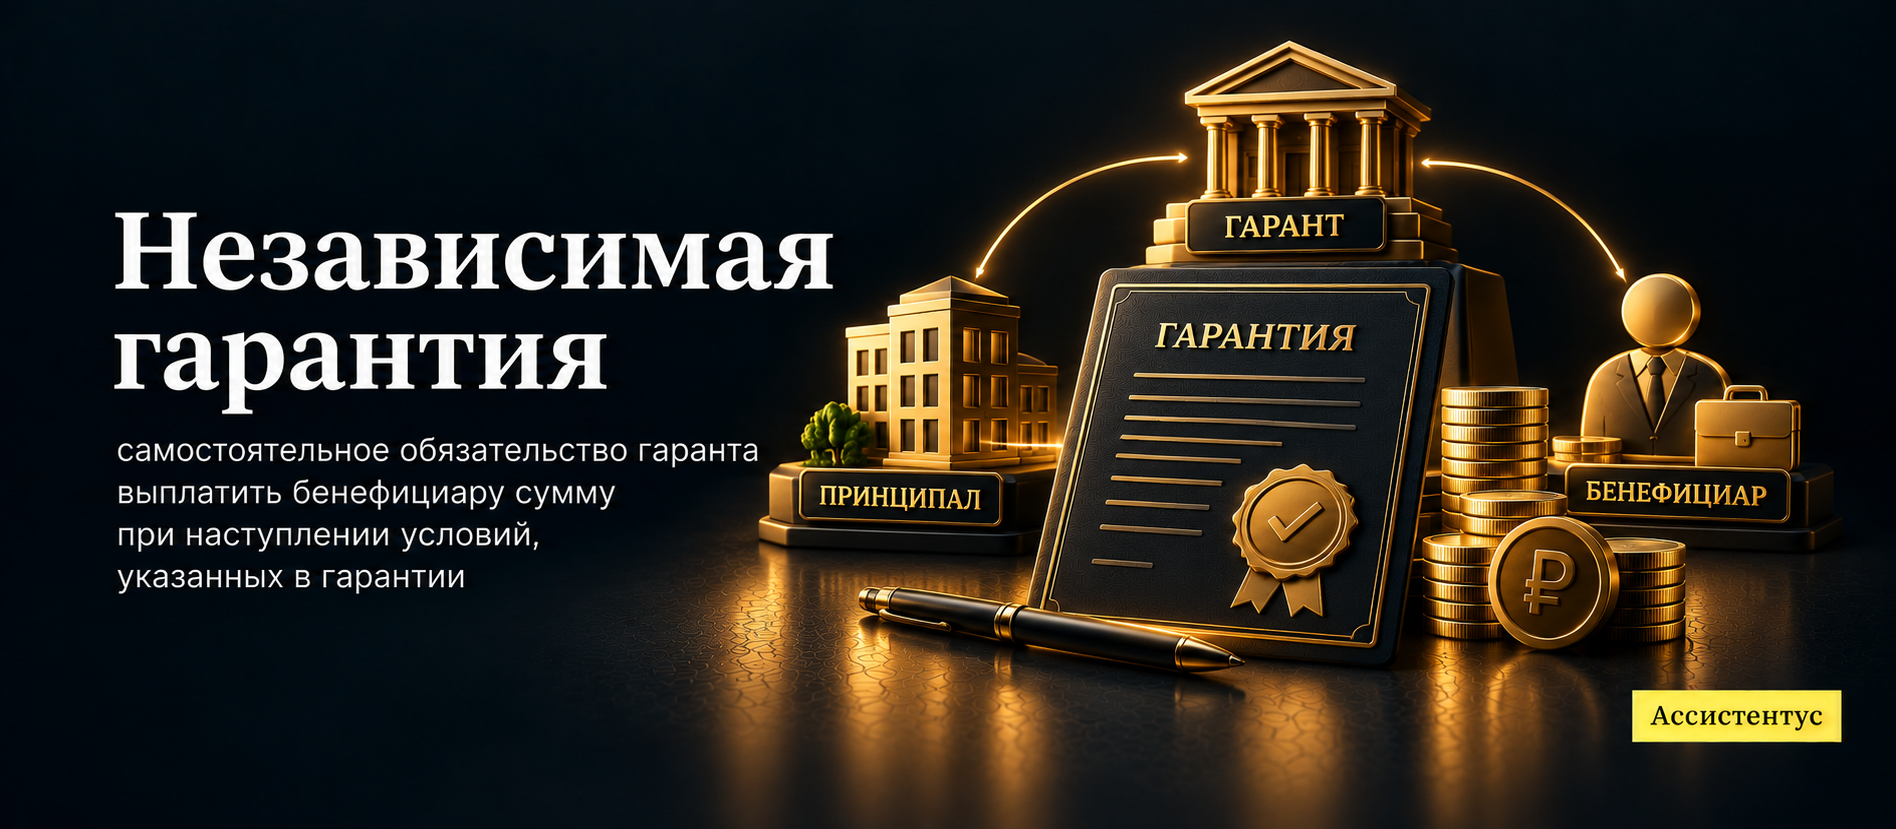
Проще говоря, гарант отвечает по собственному документу. Поэтому при требовании о выплате он прежде всего смотрит на условия гарантии, а не заново разрешает весь спор между сторонами основного договора.
Пример ситуации
Допустим, подрядчик должен построить склад, а банк выдал заказчику независимую гарантию на 3 млн рублей. Если наступят обстоятельства, указанные в гарантии, заказчик сможет обратиться к банку с требованием о выплате. При этом банк проверит само требование и необходимые документы по условиям гарантии.
Кто участвует в независимой гарантии
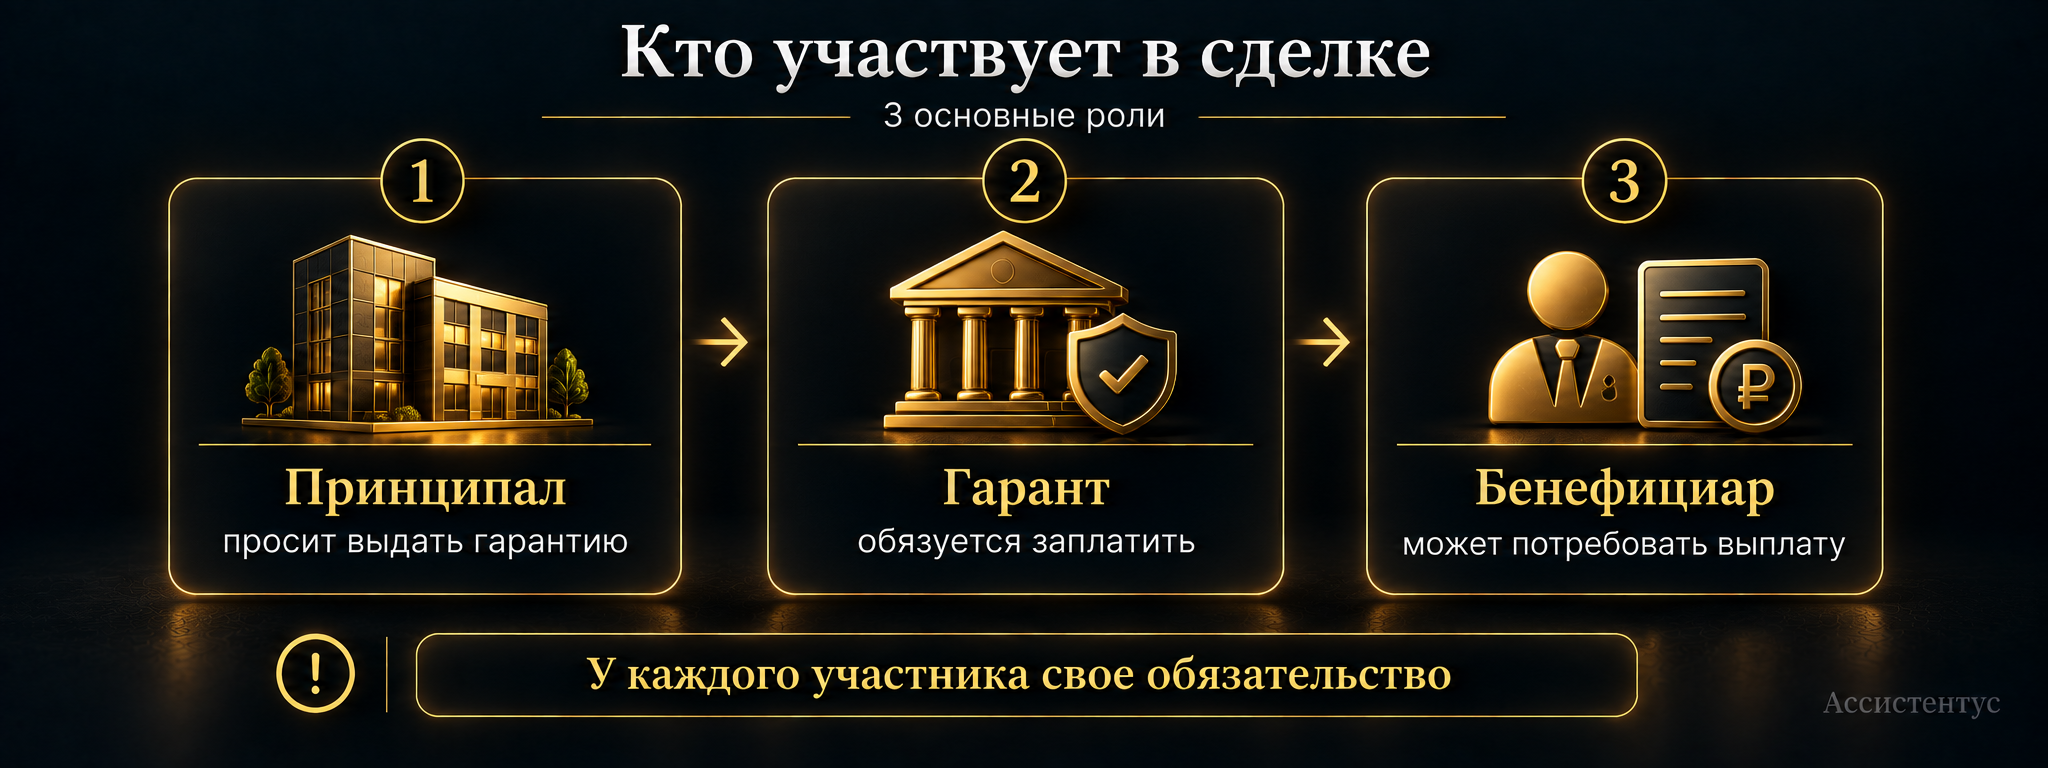
В схеме есть три основные роли. При этом у каждого участника свое обязательство и свой интерес.
| Участник | Что делает |
|---|---|
| Принципал | Просит предоставить гарантию в пользу другого лица. |
| Бенефициар | Получает право потребовать предусмотренную гарантией выплату. |
| Гарант | Принимает самостоятельное обязательство перед бенефициаром. |
Например, по договору поставки принципалом может выступать поставщик, а бенефициаром — покупатель. В свою очередь, гарантом нередко становится банк.
Однако банк — не единственный возможный гарант по общим правилам ГК РФ. Статья 368 разрешает выдавать независимые гарантии банкам, другим кредитным организациям и иным коммерческим организациям.
Если же такое обязательство выдает лицо, которое в этот круг не входит, закон применяет к нему правила о поручительстве.
Поэтому название документа само по себе не делает обязательство независимой гарантией. Важно учитывать, кто его выдал и каким требованиям отвечает сама конструкция.
Почему гарантия называется независимой
Независимость означает, что обязательство гаранта перед бенефициаром отделено от основного договора. Это одно из главных отличий такой гарантии от поручительства.
В частности, статья 370 ГК РФ не позволяет гаранту возражать против требования только ссылками на основной договор. Даже если гарантия упоминает такой договор, гарант должен действовать в рамках собственного обязательства.
Например, подрядчик может утверждать, что заказчик неправильно оценил качество работ. Однако гарант не вправе просто повторить это возражение вместо проверки требования по гарантии.
При этом независимость не означает автоматическую выплату по любому обращению. Бенефициар все равно должен соблюсти срок, форму требования и представить документы, которые предусматривает гарантия.
То есть гарант не разрешает спор по основному контракту вместо суда, но и не платит вслепую. Он проверяет, соответствует ли обращение тем условиям, которые закреплены именно в независимой гарантии.
Что должно быть в независимой гарантии
Прежде всего закон требует письменную форму. Причем документ должен позволять достоверно определить его условия и убедиться, что гарантию действительно выдал указанный гарант.
Кроме того, пункт 4 статьи 368 ГК РФ прямо устанавливает основные сведения:
- дата выдачи — помогает определить момент оформления документа;
- участники — в гарантии называют принципала, бенефициара и гаранта;
- основное обязательство — указывают договор или другое обязательство, которое обеспечивает гарантия;
- сумма — фиксируют размер выплаты либо понятный порядок ее определения;
- срок действия — устанавливают период, когда бенефициар может использовать гарантию;
- основания выплаты — описывают обстоятельства, при которых гарант должен заплатить.
При этом сумма может меняться по заранее согласованному правилу. Например, стороны вправе предусмотреть ее уменьшение по мере исполнения основного обязательства.
Отдельно стоит внимательно описать документы для требования. Иначе спор может возникнуть уже не из-за основного договора, а из-за того, что бенефициар представил не тот комплект.
Когда независимая гарантия начинает действовать
Дата на документе и начало его действия не всегда совпадают. По общему правилу статьи 373 ГК РФ гарантия вступает в силу с момента, когда гарант ее отправил или передал.
Однако сама гарантия может установить другое правило. Поэтому дату начала действия лучше проверять непосредственно в тексте.
Например, стороны могут связать начало с более поздней датой или другим предусмотренным условием.
Важно понимать, срок действия имеет практическое значение для требования о выплате. Бенефициар должен предъявить его гаранту до окончания срока гарантии, иначе гарант получит основание для отказа.
Как получить выплату по гарантии
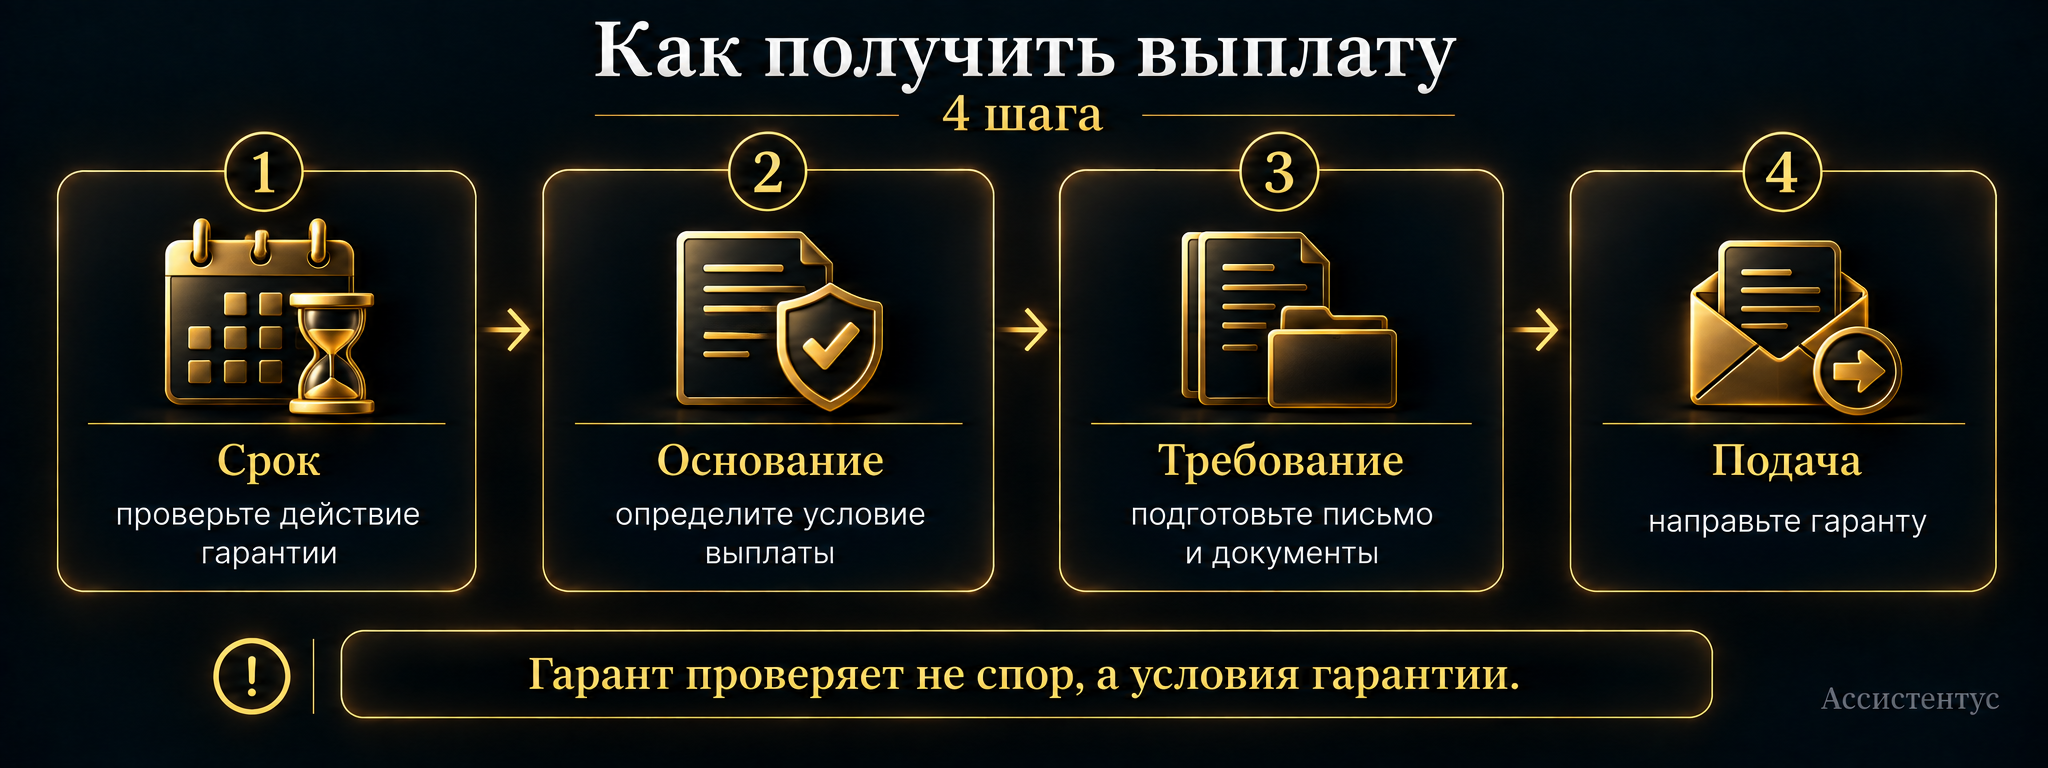
Сначала бенефициар должен проверить условия конкретной гарантии. Затем он составляет письменное требование и прикладывает предусмотренные документы.
Кроме того, в самом требовании либо приложении нужно указать обстоятельства, которые дают право на выплату. Такое правило содержит статья 374 ГК РФ.
Дальше порядок выглядит так:
- Проверьте срок действия независимой гарантии.
- Определите обстоятельство, которое дает право потребовать деньги.
- Подготовьте письменное требование.
- Приложите документы, перечисленные в гарантии.
- Передайте требование гаранту предусмотренным способом.
После получения документов гарант уведомляет принципала и проверяет обращение. По общему правилу на рассмотрение дается пять дней со дня, следующего за днем получения требования со всеми приложениями.
Впрочем, сама гарантия может предусмотреть другой срок. Но по статье 375 ГК РФ он не может превышать 30 дней.
Пример ситуации
Представим, что гарантия требует письменное заявление и расчет суммы. Бенефициар направил заявление вовремя, но расчет не приложил. В таком случае гарант проверит комплект по условиям гарантии, и отсутствие обязательного документа может помешать получить выплату.
Когда гарант может отказать
Основные основания связаны не с тем, согласен ли принципал с претензией, а с самим требованием по гарантии.
Так, статья 376 ГК РФ обязывает гаранта отказать, если требование или документы не отвечают условиям гарантии. То же происходит, когда бенефициар обратился уже после окончания ее срока.
Поэтому перед отправкой требования важно буквально сверить его с текстом гарантии. Например, лишняя ссылка на основной договор обычно не проблема сама по себе, а вот отсутствие обязательного документа уже может иметь значение.
Кроме того, Кодекс допускает в установленных случаях приостановить платеж на срок до семи дней, если у гаранта есть разумные основания сомневаться в достоверности документов или наступлении обстоятельств для выплаты.
Спор принципала с бенефициаром и несоответствие требования условиям гарантии — разные вещи. Первое само по себе не освобождает гаранта, а второе может стать прямым основанием для отказа.
Банковская и независимая гарантия — одно и то же?
Не совсем. Банковская гарантия является разновидностью независимой.
Статья 368 ГК РФ прямо называет независимую гарантию, которую выдает банк или другая кредитная организация, банковской. В свою очередь, обычную независимую гарантию по ГК может выдать и другая коммерческая организация.
Поэтому выражение «банковская гарантия» говорит еще и о статусе гаранта. А термин «независимая гарантия» описывает более широкую правовую конструкцию.
| Вариант | Кто выступает гарантом |
|---|---|
| Банковская гарантия | Банк или другая кредитная организация |
| Независимая гарантия | Банк, другая кредитная либо иная коммерческая организация |
Однако специальные законы могут сузить круг допустимых гарантов. Именно так происходит, например, в государственных закупках.
Чем независимая гарантия отличается от поручительства
Оба инструмента помогают кредитору защититься от неисполнения обязательства. Однако работают они по-разному.
Главное различие — связь с основным долгом. Поручитель вправе заявлять кредитору возражения, которые мог бы представить сам должник. А гарант по независимой гарантии такими возражениями пользоваться не может.
Кроме того, в гарантии заранее задают собственные условия требования и выплаты.
Для сравнения, механизм второго способа обеспечения мы подробно разобрали у нас на сайте в статье о поручительстве. В частности, поручитель отвечает за исполнение обязательства должником, а статья 364 ГК РФ позволяет ему использовать возражения самого должника.
Проще говоря, поручительство следует за основным обязательством теснее. Независимая гарантия, напротив, создает отдельное обязательство гаранта перед бенефициаром.
Можно ли отозвать или изменить гарантию
По общему правилу гарант не может сделать это в одностороннем порядке. Однако статья 371 ГК РФ позволяет самой гарантии предусмотреть другую модель.
Если документ допускает отзыв или изменение, нужно соблюдать установленную в нем форму. Кроме того, гарантия может потребовать согласия бенефициара.
Поэтому фраза «независимая гарантия всегда безотзывна» слишком категорична для общего гражданского права. Безотзывность действует по умолчанию, но сама гарантия может предусмотреть иное.
А вот для отдельных специальных режимов закон устанавливает более жесткие требования. Например, независимая гарантия по 44-ФЗ должна быть безотзывной.
Когда гарантия прекращается
Самый очевидный случай — гарант выплатил всю сумму гарантии. Кроме того, обязательство заканчивается с истечением предусмотренного срока.
По статье 378 ГК РФ есть и другие основания. В частности, бенефициар может отказаться от своих прав, либо гарант и бенефициар могут заключить соглашение о прекращении обязательства.
При этом окончание срока и полная выплата не зависят от того, вернули ли гаранту сам документ.
После выплаты появляется еще один денежный вопрос. Как правило, принципал должен возместить гаранту суммы, которые тот выплатил в соответствии с гарантией.
Однако это правило зависит и от соглашения между принципалом и гарантом. Статья 379 ГК РФ позволяет им предусмотреть иное. В то же время гарант по общему правилу не может переложить на принципала сумму, которую сам заплатил вопреки условиям гарантии.
То есть выплата бенефициару не означает, что экономический риск всегда окончательно остается на гаранте.
Что меняется в закупках по 44-ФЗ
Для государственных и муниципальных закупок общих правил ГК недостаточно. Статья 45 Закона № 44-ФЗ устанавливает специальный режим независимых гарантий.
В частности, заказчики принимают гарантии только от предусмотренных законом гарантов. К ним относятся подходящие банки, ВЭБ.РФ, отдельные региональные гарантийные организации и в установленном случае Евразийский банк развития.
Кроме того, закон требует безотзывности, специального содержания и включения сведений в реестр независимых гарантий. Поэтому коммерческая гарантия, которая полностью соответствует ГК РФ, еще не обязательно подойдет для закупки по 44-ФЗ.
Кстати, один из основных закупочных сценариев мы отдельно разобрали у нас на сайте в статье об обеспечении заявки. Там показано, когда участник может выбрать независимую гарантию вместо денег и что проверить перед подачей заявки.
Что проверить в независимой гарантии
Прежде всего нужно смотреть не на название документа, а на его конкретные условия. Особенно это важно для суммы, срока и порядка требования.
Перед выдачей или принятием гарантии стоит проверить следующее:
- Установите, вправе ли конкретное лицо выступать гарантом в вашей ситуации.
- Сверьте принципала, бенефициара и обеспечиваемое обязательство.
- Проверьте сумму гарантии или порядок ее определения.
- Уточните обстоятельства, которые дают право потребовать выплату.
- Посмотрите перечень документов и способ направления требования.
- Сверьте дату начала и окончания действия гарантии.
- Проверьте условия отзыва, изменения и передачи прав.
- Если действует специальный закон, отдельно примените его дополнительные требования.
Кроме того, принципалу стоит заранее проверить соглашение с самим гарантом. Именно оно определяет отношения между ними, включая расходы и последующее возмещение выплаченной суммы.
В итоге независимая гарантия дает бенефициару отдельный источник исполнения и не заставляет его строить требование только вокруг отношений с основным должником. Однако надежность такого инструмента зависит от формулировок самой гарантии. Поэтому сумма, срок, основания выплаты и комплект документов имеют здесь не меньшее значение, чем условия основного договора.