
Мастер договорился с клиентом об услуге в переписке и вместо номера карты отправил ему «ссылку на оплату». Клиент открыл ее, увидел платежную страницу, выбрал подходящий способ и подтвердил перевод.
При этом сама ссылка еще не означает, что деньги перечислены. Она только приводит покупателя к платежному интерфейсу или данным, с помощью которых можно начать расчет.
Ссылка на оплату — электронная ссылка, которая ведет на платежную страницу или другой ресурс с данными, необходимыми для проведения платежа.
Сегодня же разберем, как работает такая ссылка и кто ее создает. Кроме того, посмотрим, какие ссылки бывают, чем они отличаются от счета и QR-кода, когда нужен кассовый чек и что стоит проверить перед отправкой клиенту.
О понятии
Прежде всего ссылка на оплату нужна для того, чтобы не заставлять покупателя вручную вводить банковские реквизиты продавца. Он получает готовый адрес и переходит непосредственно к платежному сценарию.
Например, бизнес может создать ссылку в личном кабинете банка или платежного сервиса и отправить ее через мессенджер, электронную почту или СМС.
Обращаясь к первоисточнику, отдельного универсального определения ссылки на оплату в законе нет. Однако Стандарт Банка России СТО БР БФБО-1.9-2024 использует термин «платежная ссылка» и определяет ее как URL-адрес, который ведет на ресурс с данными, необходимыми для осуществления платежной операции. Сам стандарт посвящен безопасности переводов с использованием QR-кодов и в общем случае носит рекомендательный характер.
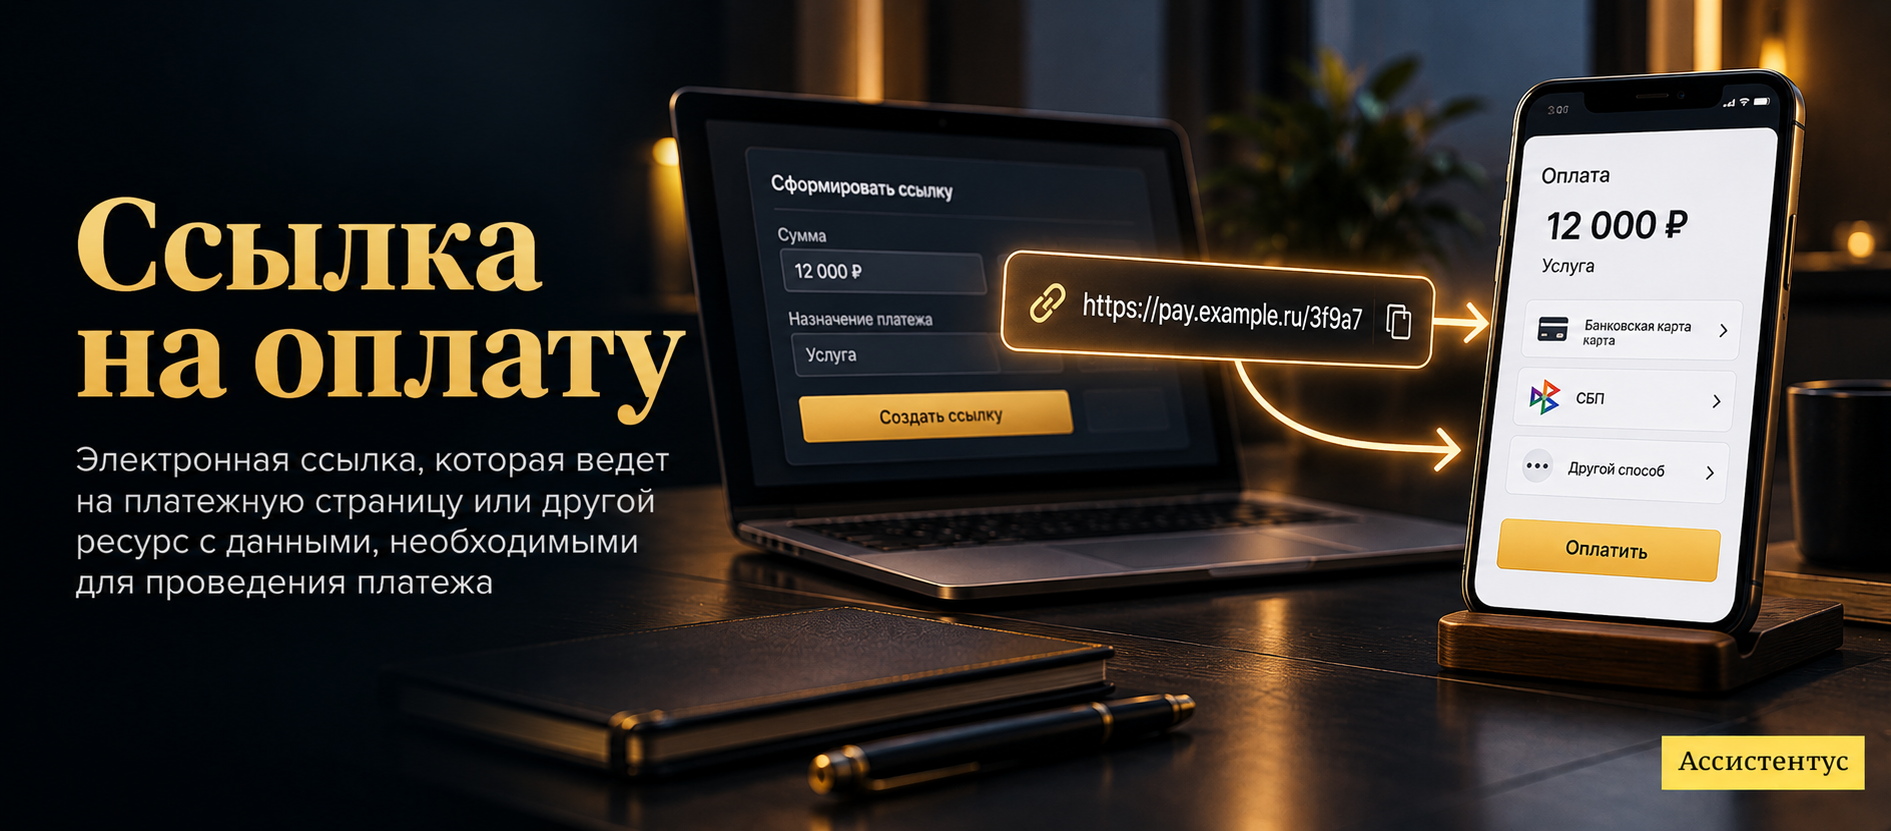
Проще говоря, ссылка представляет вход в платежный процесс. А уже внутри него клиент может увидеть сумму, назначение платежа и доступные способы оплаты.
Пример ситуации
Допустим, фотограф провел съемку за 12 000 рублей. Он создает в банковском сервисе ссылку на оплату этой услуги и отправляет заказчику. Клиент открывает ее, проверяет сумму и подтверждает платеж. Самому фотографу не нужно сообщать номер банковской карты.
Как работает оплата по ссылке
Конкретная схема зависит от банка или платежного сервиса. Однако общий принцип похож.
Сначала продавец создает платеж в личном кабинете, приложении или другой системе. Например, он указывает сумму, назначение и данные заказа.
Затем сервис формирует уникальный URL. Продавец копирует его и передает покупателю удобным способом.
После перехода клиент попадает на платежную страницу. Там он выбирает доступный способ расчета, например банковскую карту, СБП или другой платежный сервис, если их поддерживает конкретная форма.
Дальше покупатель подтверждает операцию. Только после успешного проведения платежа продавец получает соответствующий статус от своего платежного сервиса.
Упрощенно процесс выглядит так:
- Продавец создает платеж или платежную форму.
- Затем сервис формирует ссылку.
- Продавец отправляет ее покупателю.
- После этого клиент открывает платежную страницу.
- Покупатель проверяет данные и подтверждает оплату.
- В итоге платежный сервис сообщает результат операции.
Для сравнения, если оплата картой проходит через банк-эквайер, сама ссылка является только одним из способов открыть платежную форму. Полную цепочку участников мы разобрали у нас на сайте в статье об интернет-эквайринге.
Какие данные могут быть в ссылке
Не обязательно все сведения буквально записаны в видимой части URL. Нередко ссылка содержит идентификатор, по которому платежный сервис находит созданный заказ на своей стороне.
Например, с платежом могут быть связаны:
- сумма — фиксированная продавцом либо вводимая плательщиком в разрешенных сервисом случаях;
- номер заказа — помогает связать поступление денег с конкретной покупкой;
- описание — название товара, услуги или другое назначение;
- получатель — сведения о продавце или обслуживающем его платежном сервисе;
- доступные способы оплаты — например, карта или СБП;
- срок действия — если сервис ограничивает время использования ссылки.
Однако набор зависит от конкретного продукта. Поэтому по внешнему виду URL нельзя определить все параметры будущего платежа.
Кроме того, продавцу лучше проверять сформированную форму до отправки. Например, неверная сумма или описание способны привести к путанице уже после оплаты.
Одноразовые и многоразовые ссылки
Платежные сервисы могут по-разному ограничивать использование ссылки. Единой обязательной классификации для всех провайдеров нет.
Например, одноразовая ссылка создается под конкретный заказ. После успешной оплаты сервис может закрыть возможность повторного использования.
В свою очередь, многоразовую ссылку можно применять для нескольких платежей. Такой вариант удобен, например, для типовой услуги с одинаковой ценой.
Кроме того, сервис может разрешать фиксированную или свободную сумму. В первом случае клиент получает уже заполненный платеж, а во втором сам вводит сумму в предусмотренном поле.
Одноразовая, многоразовая и ссылка со свободной суммой — это возможности конкретного платежного сервиса, а не обязательные виды, установленные законом. Поэтому срок и число оплат нужно смотреть в условиях выбранного продукта.
Например, один банк может закрывать ссылку сразу после первого платежа, а другой позволяет продавцу самостоятельно установить срок действия.
Ссылка на оплату и интернет-эквайринг
Эти понятия связаны, но не совпадают.
Интернет-эквайринг представляет способ организации приема карточных платежей через интернет. Ссылка, в свою очередь, является одним из вариантов привести клиента к форме оплаты.
Например, интернет-магазин может встроить форму эквайринга прямо в сайт. Тогда покупатель нажимает кнопку «Оплатить» и вообще не получает отдельное сообщение со ссылкой.
А небольшой бизнес без сайта может использовать тот же платежный сервис иначе: создать платежную ссылку и отправить ее клиенту в мессенджере.
Кроме того, ссылка способна вести не только к карточному эквайрингу. В зависимости от сервиса на платежной странице могут быть доступны СБП и другие способы расчетов.
То есть выражения «платежная ссылка» и «интернет-эквайринг» не являются синонимами. Первое описывает способ доступа к платежу, а второе — один из механизмов приема безналичной оплаты.
Ссылка на оплату и QR-код
Оба инструмента помогают покупателю перейти к платежу без ручного ввода длинных реквизитов. Однако способ взаимодействия отличается.
Ссылку обычно нажимают на устройстве. QR-код, напротив, считывают камерой или банковским приложением.
Причем эти технологии могут быть связаны. Например, сервис способен преобразовать платежную ссылку в QR-код, чтобы покупатель не нажимал URL, а отсканировал его.
| Инструмент | Как используется |
|---|---|
| Ссылка на оплату | Покупатель нажимает URL и переходит к платежной странице или данным для расчета |
| QR-код | Покупатель считывает графический код камерой или приложением |
| Банковские реквизиты | Плательщик использует реквизиты получателя для составления перевода |
Подробнее работу графического способа мы разобрали у нас на сайте в статье об оплате по QR-коду. Там же учтены правила универсального платежного кода, действующие с 1 сентября 2026 года.
Что изменилось с универсальным платежным кодом
С 1 сентября 2026 года в платежном законодательстве действуют новые правила универсального платежного кода, или УПК.
Он применяется в случаях, когда банк или другой охваченный законом участник дает клиенту возможность считать информацию в графическом или ином виде и получить реквизиты перевода либо ссылку на такие реквизиты.
Однако это не означает, что любой URL, который продавец отправляет покупателю в мессенджере, нужно считать универсальным платежным кодом.
В частности, Банк России разъясняет, что на странице интернет-магазина УПК может не использоваться в определенных сценариях, когда покупатель сначала выбирает платежный способ, а уже затем формируется ссылка на реквизиты перевода.
Поэтому обычную ссылку на платежную страницу и универсальный платежный код не стоит смешивать. Правовой режим зависит от того, как именно сервис передает реквизиты и какой платежный сценарий используется.
Ссылка на оплату и счет
Ссылка и счет решают разные задачи, хотя платежный сервис может объединить их в одном процессе.
Счет на оплату содержит сведения, по которым покупатель понимает основание, сумму и получателя платежа. В зависимости от ситуации он может быть отдельным документом или электронной формой.
Ссылка, в свою очередь, прежде всего дает доступ к платежной странице.
Например, продавец может сначала выставить покупателю счет, а внутри письма добавить кнопку или URL для его быстрой оплаты.
В другом сервисе формирование «счета» сразу создает платежную ссылку. Поэтому конкретные названия кнопок в интерфейсе банка еще не означают, что счет и ссылка юридически стали одним документом.
Иными словами, счет сообщает, за что и сколько нужно заплатить, а платежная ссылка помогает перейти к самому расчету. В конкретном сервисе эти функции могут находиться на одной странице.
Ссылка не подтверждает факт оплаты
Создание или отправка ссылки еще не означает, что расчет состоялся.
Например, продавец сформировал URL на 20 000 рублей и отправил его клиенту. Покупатель может вообще не открыть сообщение либо перейти на страницу, но отказаться от платежа.
Поэтому продавцу нужно ориентироваться на статус операции в платежной системе и фактическое поступление по применимому порядку, а не на сам факт отправки ссылки.
То же относится к скриншоту покупателя. Картинка с надписью «платеж выполнен» не заменяет проверку операции в системе, через которую бизнес принимает деньги.
Платежная ссылка — приглашение перейти к расчету, а не документ о состоявшейся оплате. Факт платежа подтверждают уже данные проведенной операции и предусмотренные документы.
Ссылка не заменяет кассовый чек
Для бизнеса это одно из главных разграничений.
Если продавец или исполнитель обязан применять ККТ, прием денег через платежную ссылку сам по себе не освобождает его от кассовых обязанностей.
В частности, пункт 5 статьи 1.2 Федерального закона № 54-ФЗ требует при дистанционных безналичных расчетах в сети Интернет передавать покупателю электронный кассовый чек на телефон или электронную почту, которые он предоставил до расчета. Бумажный чек в такой ситуации можно не печатать.
Кроме того, с 1 сентября 2025 года для интернет-расчетов в электронном чеке используется реквизит «Признак расчета в Интернете» — тег 1125 со значением «1». Также применяются предусмотренные форматом сведения о месте расчета и контакте покупателя.
То есть успешная страница «Спасибо за оплату», банковское уведомление и кассовый чек выполняют разные функции.
| Документ или элемент | Для чего нужен |
|---|---|
| Платежная ссылка | Дает доступ к платежному процессу |
| Статус платежа | Показывает результат операции в платежном сервисе |
| Кассовый чек | Фиксирует расчет по правилам Закона № 54-ФЗ, когда требуется ККТ |
Ссылка не заменяет договор и информацию о покупке
Сам URL тоже не решает все вопросы оформления отношений с клиентом.
Например, если продавец дистанционно продает товар потребителю, до заключения договора он должен сообщить предусмотренные законом сведения о товаре, продавце, цене, условиях приобретения, доставке и порядке оплаты.
Такие требования содержит статья 26.1 Закона о защите прав потребителей.
Кроме того, действующие правила дистанционной торговли требуют обеспечить возможность ознакомиться с офертой при продаже товара через интернет в предусмотренных ими случаях.
Поэтому схема «отправили неизвестную ссылку без описания, получили деньги и на этом все» не заменяет требования к самой продаже. Платежный инструмент решает вопрос расчета, а договорные и информационные обязанности существуют отдельно.
Для услуг и отношений между компаниями набор требований уже может быть другим. Значит, оформление нужно проверять по конкретной сделке, а не только по способу оплаты.
Как клиенту проверить ссылку перед оплатой
Прежде всего не стоит подтверждать платеж только потому, что ссылка пришла из знакомого аккаунта. Полезно проверить данные уже на самой платежной странице.
Например, перед подтверждением стоит посмотреть:
- сумму — она совпадает с согласованной ценой;
- получателя — сведения не противоречат информации о продавце;
- назначение — понятно, за какой заказ или услугу проводится расчет;
- адрес страницы — ссылка действительно ведет на ожидаемый платежный сервис;
- способ оплаты — клиент понимает, через какой инструмент проводится операция.
Кроме того, если в переписке неожиданно появилась новая ссылка с другими реквизитами или суммой, разумно подтвердить ее у продавца через известный канал связи.
Само наличие защищенного соединения и знакомого дизайна страницы не отвечает на вопрос, тому ли получателю уйдут деньги. Перед подтверждением платежа важно проверить сумму и данные операции.
Что проверить бизнесу перед использованием ссылок
Прежде всего нужно понять, какой платежный сервис стоит за ссылкой и каким способом он принимает деньги.
Затем стоит проверить его рабочие условия:
- Уточните доступные способы оплаты.
- Затем проверьте комиссию и сроки перечисления денег.
- Определите, будут ссылки одноразовыми или многоразовыми.
- Проверьте срок их действия и возможность изменить сумму.
- Кроме того, настройте связь платежа с номером заказа или клиентом.
- Разберите порядок полного и частичного возврата.
- Если требуется ККТ, настройте формирование и отправку кассового чека.
- Наконец, проведите тестовый платеж до начала работы с клиентами.
Если бизнес принимает платежи регулярно, особенно важно связать платежную систему с учетом заказов. Иначе деньги могут поступить, но сотрудникам придется вручную выяснять, к какому клиенту относится каждая сумма.
Кстати, общие различия между карточным, интернет- и другими видами приема платежей мы разбирали у нас на сайте в статье об эквайринге. Платежная ссылка удобна именно как интерфейс дистанционной оплаты, но условия самого перевода определяет подключенный платежный механизм.
В итоге ссылка на оплату сокращает путь от договоренности с клиентом до платежной формы. Покупателю не приходится вручную переписывать реквизиты, а продавец может связать платеж с конкретным заказом. Однако сама ссылка не заменяет ни факт проведенной операции, ни договорные документы, ни кассовый чек, если закон требует его сформировать.