
В кафе на стойке стоит квадратный код вместо привычного терминала. Покупатель наводит на него камеру банковского приложения, видит сумму и подтверждает платеж. Так работает «оплата по QR-коду».
При этом сам QR-код не является ни деньгами, ни кассовым чеком. Он только передает платежные данные или ссылку на них, а перевод проходит через выбранный платежный сервис.
С 1 сентября 2026 года правила изменились: в предусмотренных законом QR-сценариях банки должны использовать универсальный платежный код. Поэтому один код теперь может вести не только в СБП, но и к другим доступным способам оплаты.
Ну а сегодня разберем, как проходит такой платеж, чем отличаются разные QR-коды и сколько это стоит покупателю и бизнесу. Кроме того, выясним, нужна ли касса, как вернуть деньги и что проверить перед подтверждением операции.
О понятии
Итак, оплата по QR-коду — это безналичный расчет, при котором покупатель считывает графический код и получает реквизиты платежа либо ссылку на них. После этого он проверяет данные и подтверждает перевод в приложении или другом платежном сервисе.
Проще говоря, QR-код избавляет от ручного ввода реквизитов. Однако за самим изображением всегда стоит конкретный способ перевода: СБП, банковский платежный сервис, цифровой рубль или другой подключенный вариант.
Обращаясь к первоисточнику, отдельного определения бытовой фразы «оплата по QR-коду» закон не дает. При этом с 1 сентября 2026 года части 20 и 21 статьи 8 Закона № 161-ФЗ регулируют универсальный платежный код: банки должны использовать его при предоставлении считываемых платежных реквизитов в предусмотренных законом случаях и обеспечивать возможность его применения в платежной инфраструктуре.
При этом отдельного универсального тарифа для любой QR-оплаты нет. Стоимость и правила операции зависят уже от того сервиса, который выбрал покупатель.
Пример ситуации
Допустим, покупатель сканирует QR-код на кассе магазина. После считывания приложение показывает доступные варианты оплаты. Он выбирает СБП, проверяет название магазина и сумму 1 850 рублей, а затем подтверждает перевод со своего счета.
Как проходит оплата
Для покупателя процесс состоит из нескольких действий. Сначала нужно считать код, затем проверить данные и только после этого подтвердить списание.
Обычно порядок выглядит так:
- Покупатель открывает банковское приложение или другой поддерживаемый платежный сервис.
- Сканирует QR-код на кассе, экране или другом носителе.
- Проверяет получателя и сумму, а при необходимости вводит сумму самостоятельно.
- Выбирает доступный способ оплаты и счет для списания.
- Подтверждает операцию и дожидается сообщения об успешном платеже.
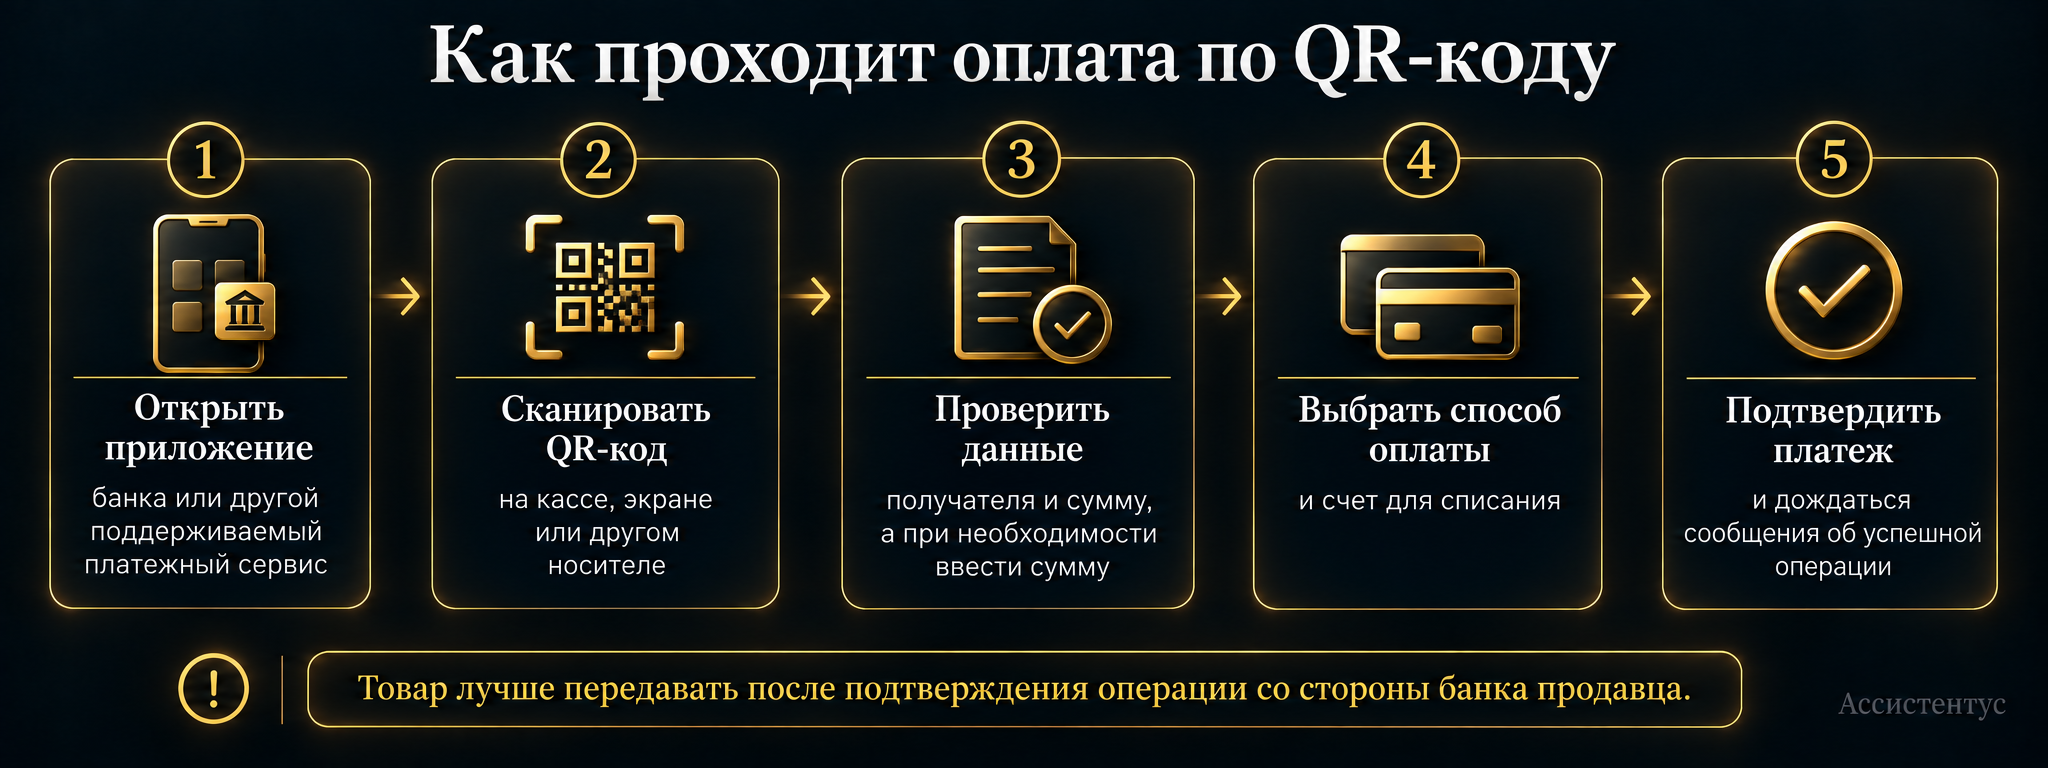
После этого банк или платежный сервис передает продавцу статус операции. Поэтому продавцу не стоит ориентироваться только на экран телефона покупателя: подтверждение поступления денег должно прийти со стороны его банка или платежного решения.
Важно понимать: сообщение покупателя «у меня списалось» само по себе не подтверждает получение денег продавцом. Перед передачей товара лучше дождаться успешного статуса операции в своей системе.
Какие бывают QR-коды
На практике покупатель может встретить многоразовый код на наклейке и код, который касса создала именно под текущую покупку. В СБП для них привычно используют названия «статический» и «динамический».
| Вид | Как работает | Где удобен |
|---|---|---|
| Статический или многоразовый | Один код используют многократно. Если сумма заранее не задана, покупатель вводит ее сам. | Небольшие торговые точки и услуги с переменной суммой оплаты. |
| Динамический или одноразовый | Код формируют под конкретную операцию. Как правило, с ним уже связаны получатель и сумма покупки. | Кассы, интернет-магазины и автоматизированные продажи. |
Поэтому динамический вариант снижает риск ошибки в сумме: покупателю остается сверить данные. А вот при свободной сумме нужно внимательнее проверить введенное значение перед подтверждением.
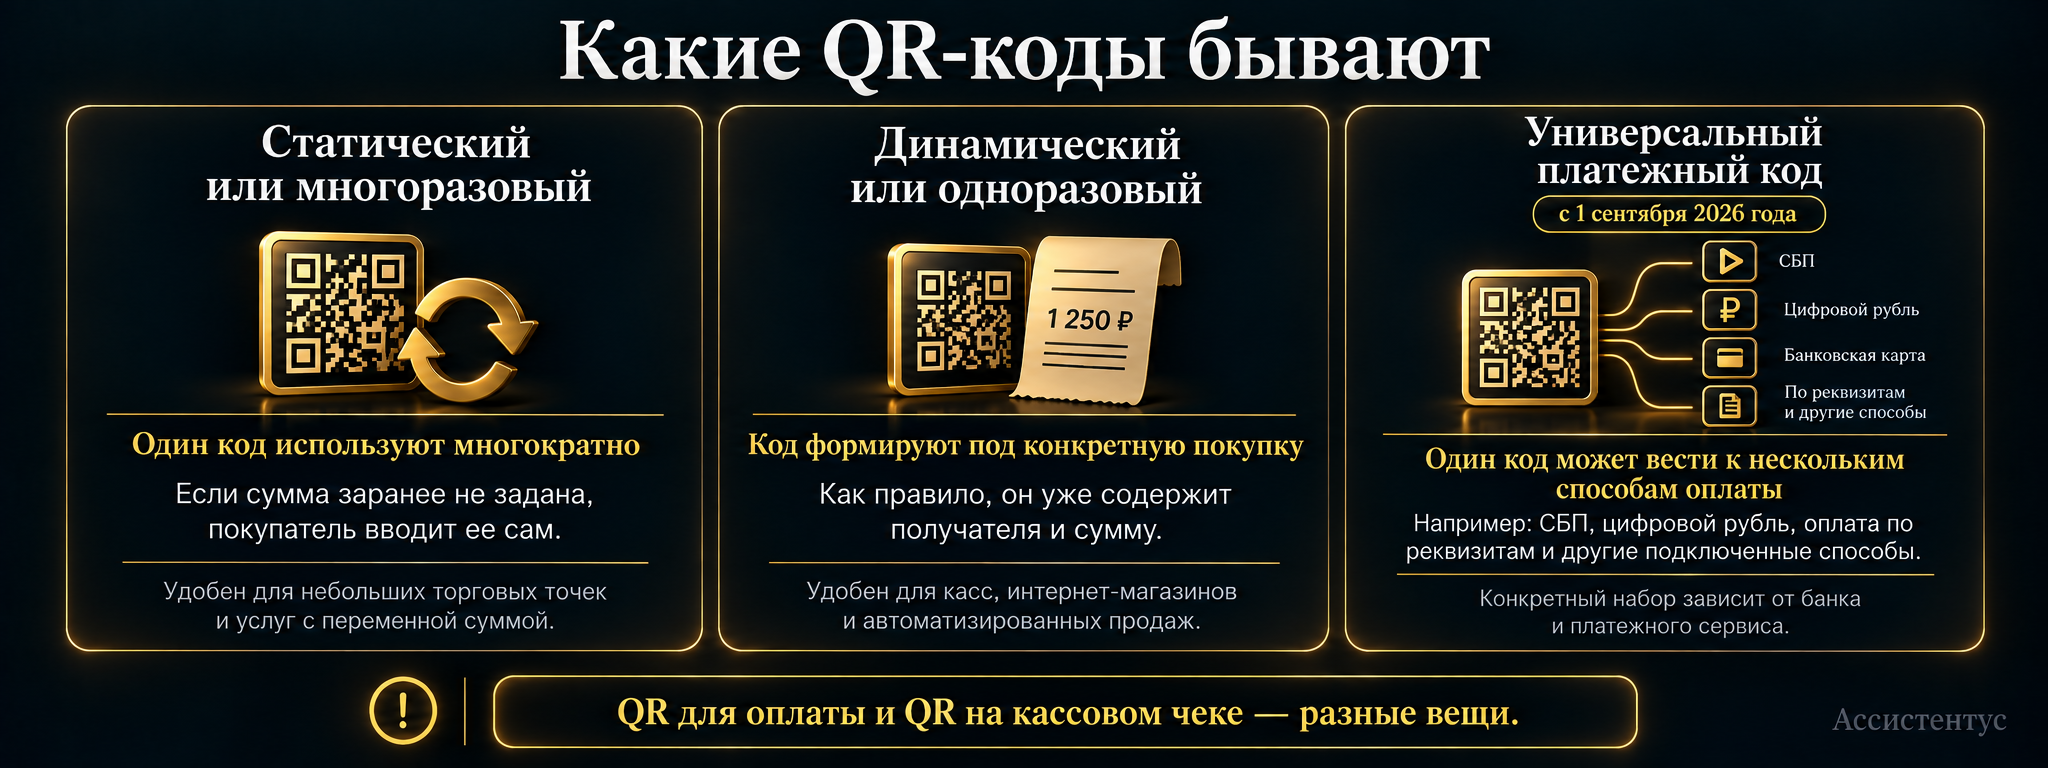
QR-код для оплаты и QR-код на кассовом чеке — разные вещи. Первый помогает провести платеж, а второй используется для получения или проверки фискального документа.
Что изменилось с 1 сентября 2026 года
Раньше на одной кассе могли находиться разные QR-коды отдельных банков и платежных сервисов. В результате покупателю приходилось понимать, какой именно код подходит его приложению.
Теперь действует универсальный платежный код, или УПК. После его считывания человек получает доступ к тем способам оплаты, которые подключены у продавца и поддерживаются соответствующим платежным сервисом.
В частности, через один УПК могут быть доступны СБП, цифровой рубль, оплата по реквизитам и подключенные pay-сервисы. Однако конкретный набор зависит от отношений продавца с обслуживающим банком.
Кстати, Банк России подробно разъясняет действующую модель универсального платежного кода. Сам оператор УПК не устанавливает комиссию за выбранный способ оплаты: тарификация зависит уже от соответствующего платежного сервиса.
При этом переход еще продолжается. Банк России сообщил, что до 1 марта 2027 года не будет применять к операторам меры за использование в предусмотренных случаях прежнего банковского QR-стандарта.
Поэтому осенью 2026 года покупатель все еще может встретить разные виды кода.
Таким образом, фраза «оплата по QR» больше не означает «оплата по СБП». Сначала код открывает доступный платежный сценарий, а уже затем покупатель выбирает конкретный способ.
Сколько стоит оплата через СБП
Если покупатель выбирает СБП для оплаты товара или услуги, с физического лица комиссия не взимается. Кроме того, такая покупка не расходует лимит бесплатных переводов между физлицами.
Для бизнеса действует другая модель. Комиссию банку платит получатель платежа, а максимальный размер зависит от категории деятельности.
В целом для бизнеса комиссия не превышает 0,7% суммы платежа. Для ряда категорий торговых точек с социально значимыми товарами максимум составляет 0,4%, а для организаций сферы ЖКХ — 0,2%.
Эти тарифы относятся именно к оплате через СБП. Если универсальный QR-код ведет в другой платежный сервис, комиссия определяется правилами этого сервиса и договором продавца.
При этом максимальная сумма одной операции в СБП составляет 1 млн рублей. Однако конкретный банк вправе установить для своего клиента меньший лимит.
Чем QR-оплата отличается от оплаты картой
Для покупателя оба варианта заканчиваются безналичным расчетом, но платежная цепочка отличается. При карточной оплате используют реквизиты карты и инфраструктуру соответствующей платежной системы. При QR-оплате код передает сведения для перевода через выбранный сервис.
Поэтому для приема СБП по QR продавцу не обязательно использовать отдельный карточный терминал. Вместе с тем техническая схема зависит от банка: код можно вывести на кассу, экран или платежную страницу либо разместить как многоразовую наклейку.
Если же магазин принимает карты на сайте, работает уже другой платежный сценарий.
Для сравнения, прием карточных платежей в интернете и участие банка или платежного агрегатора мы подробно разбирали на нашем сайте в статье об интернет-эквайринге.
Нужна ли онлайн-касса и чек
Да, сам переход на QR не освобождает бизнес от применения ККТ. Более того, Закон № 54-ФЗ прямо распространяет требования о кассе на расчеты через СБП.
Поэтому при продаже физическому лицу продавец по общему правилу должен сформировать кассовый чек, если для его деятельности нет специального освобождения.
Обращаясь к норме закона, пункт 2.2 статьи 1.2 Закона № 54-ФЗ прямо распространяет правила применения ККТ при безналичных расчетах с предъявлением электронного средства платежа на переводы через СБП.
Следовательно, банковское уведомление «платеж выполнен» само по себе кассовый чек не заменяет.
Платежный QR помогает провести расчет, а кассовый чек фиксирует его для целей законодательства о ККТ. Наличие одного документа не отменяет другой процесс.
При этом конкретный способ передачи чека зависит от формата продажи. Например, для расчетов в интернете действуют специальные правила электронного чека, а при непосредственном расчете в торговой точке применяется порядок для такого сценария.
Как вернуть деньги
Если покупку отменили или товар вернули, QR-оплата не лишает покупателя права получить деньги обратно. Однако технически возврат проводят через тот платежный сервис, по которому прошла исходная операция.
Например, при оплате через СБП продавец находит исходный платеж и оформляет обратную операцию через свой банк или платежное решение. После этого средства возвращаются покупателю.
Кроме того, если продавец применяет ККТ, возврат нужно правильно отразить и по кассе.
Поэтому продавцу важно не подменять возврат обычным новым переводом «по номеру телефона», если банковский сервис позволяет провести обратную операцию по исходному платежу. Так проще связать возврат с конкретной покупкой и сверить расчеты.
Безопасно ли платить по QR-коду
При таком способе покупателю не нужно сообщать продавцу реквизиты банковской карты. Однако главная проверка остается на его стороне: перед подтверждением нужно посмотреть, кому и сколько денег уйдет.
Например, мошенник может заменить наклейку в общественном месте или прислать изображение, которое ведет на посторонний ресурс. Поэтому внешний вид самого квадрата еще ничего не гарантирует.
Перед списанием денег стоит проверить:
- получателя — название магазина или другого получателя должно соответствовать покупке;
- сумму — особенно если ее пришлось вводить самостоятельно;
- назначение операции — приложение не должно неожиданно предлагать перевод постороннему лицу;
- результат — после подтверждения нужно дождаться статуса успешной операции.
Кроме того, не стоит переходить по неизвестным ссылкам или устанавливать сторонние приложения только потому, что этого требует страница после сканирования.
Главная проверка происходит перед кнопкой подтверждения: приложение должно показать понятного получателя и правильную сумму. Если данные не совпадают с покупкой, операцию лучше не продолжать.
Как бизнесу подключить оплату
Если компания или ИП хочет принимать оплату через СБП, напрямую заключать договор с Банком России или НСПК не требуется. Сначала нужно обратиться в банк, который поддерживает прием таких платежей.
Далее порядок зависит от банка и формата бизнеса. Например, можно подключить многоразовый код, интеграцию с кассой, интернет-магазином или другим платежным решением.
Кроме того, после внедрения универсального платежного кода стоит заранее выяснить, какие способы оплаты банк позволяет вывести через один QR и как они тарифицируются.
Перед подключением полезно проверить:
- комиссию — отдельно для СБП и других доступных способов;
- интеграцию с ККТ — чтобы успешный платеж корректно связывался с кассовым расчетом;
- возвраты — как найти исходную операцию и вернуть деньги;
- уведомления — каким способом продавец получает подтверждение успешной оплаты;
- лимиты — какие ограничения установлены банком для нужного платежного сценария.
В итоге QR-код — это прежде всего способ быстро передать данные для безналичного расчета, а не самостоятельная платежная система. Поэтому и покупателю, и бизнесу важно смотреть, какой сервис стоит за кодом: именно от него зависят комиссия, лимиты, возврат и другие условия операции.