
Компания арендует дорогое оборудование и по договору отвечает за его сохранность. Вещь ей не принадлежит, но ее гибель или повреждение способны привести к расходам. В такой ситуации у компании может быть «страховой интерес».
Иными словами, для страхования важна не только сама вещь или возможное событие. Нужно понимать, чьи имущественные интересы пострадают, если неблагоприятный риск реализуется.
Страховой интерес не равен праву собственности. Он может возникать у собственника, арендатора, залогодержателя и других лиц, если закон, иной правовой акт или договор связывает их имущественную сферу с сохранением имущества.
Ну а сегодня разберем, что понимают под страховым интересом и у кого он возникает. Кроме того, посмотрим, что происходит при его отсутствии, можно ли страховать будущую вещь и какие интересы закон защищать не позволяет.
О понятии
Итак, страховой интерес — это законная имущественная заинтересованность лица, которую страхование призвано защитить от предусмотренных рисков. Для страхования имущества такой интерес выражается в заинтересованности в его сохранении.
Однако единого определения термина для всех видов страхования закон не формулирует. Вместо этого нормы описывают конкретные имущественные интересы, которые могут выступать объектами страховой защиты.
Обращаясь к первоисточнику, статья 930 ГК РФ разрешает страховать имущество в пользу лица, имеющего основанный на законе, ином правовом акте или договоре интерес в его сохранении. Кроме того, статья 4 Закона № 4015-1 называет имущественные интересы объектами разных видов страхования.
Проще говоря, страховой интерес отвечает на вопрос: что потеряет конкретное лицо, если произойдет предусмотренное договором неблагоприятное событие?
Пример ситуации
Допустим, организация арендует производственный станок и обязана вернуть его собственнику в сохранности. Если станок будет поврежден, у арендатора могут возникнуть имущественные потери. Поэтому договор аренды способен создавать собственный интерес арендатора в сохранении вещи.
У кого возникает страховой интерес
Прежде всего такой интерес есть у собственника имущества. Он рискует потерять вещь или столкнуться со снижением ее стоимости после повреждения.
Но собственностью перечень не ограничивается. Пленум Верховного Суда РФ от 25 июня 2024 года № 19 относит к возможным основаниям и другие правовые связи с имуществом.
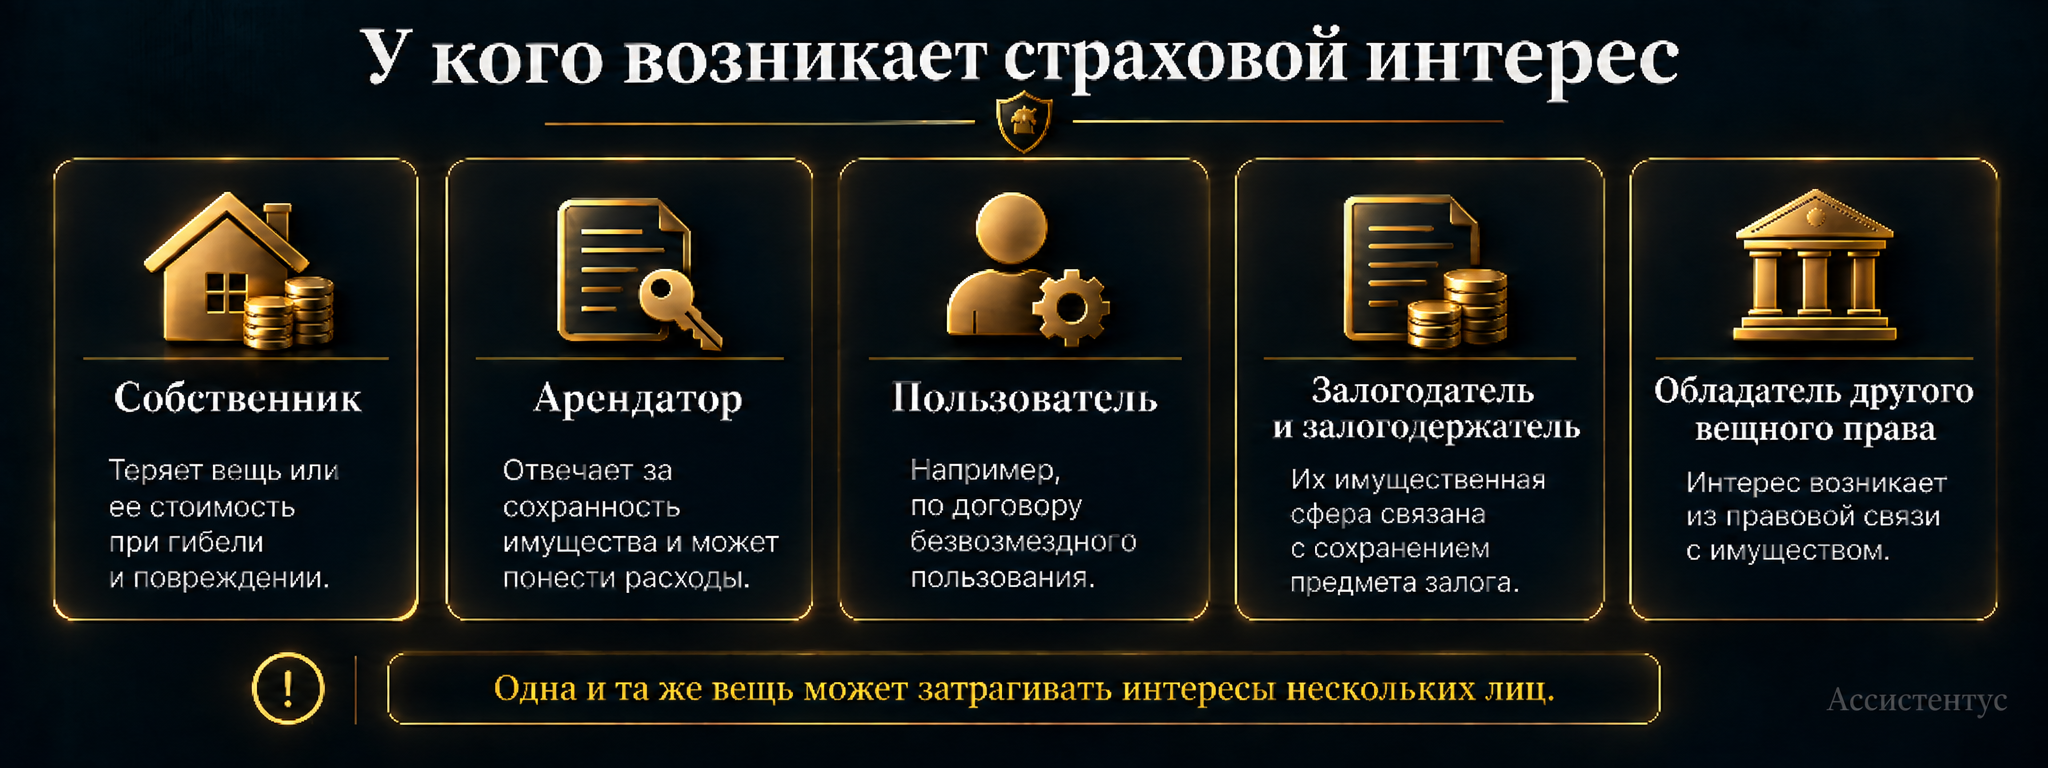
В частности, страховой интерес могут иметь:
- собственник — заинтересован в сохранении принадлежащего ему имущества;
- обладатель другого вещного права — защищает интерес, который возникает из соответствующего права на объект;
- арендатор — может иметь страховой интерес в силу договора аренды и связанных с ним обязанностей;
- пользователь имущества — например, при безвозмездном пользовании;
- залогодатель и залогодержатель — могут быть заинтересованы в сохранении предмета залога.
Кроме того, Верховный Суд признает интерес у лица, которое приобрело имущество по договору, позднее признанному недействительным, если страховой случай произошел до возврата вещи.
Важно понимать: одна вещь может затрагивать имущественные интересы нескольких лиц. Например, собственник заинтересован в сохранении своего имущества, а арендатор — в том, чтобы не понести связанные с его повреждением расходы.
Можно ли застраховать чужое имущество
Да, если у страхователя или выгодоприобретателя есть законный интерес в его сохранении. Поэтому право собственности не служит единственным основанием для страхования вещи.
Например, арендатор может оформить страхование арендованного имущества. В свою очередь, договор разрешено заключить в пользу собственника как выгодоприобретателя.
Однако страховать совершенно постороннюю вещь только ради возможной выплаты нельзя. Для имущественного страхования нужна правовая и имущественная связь лица с ее сохранением.
Чужое имущество можно страховать не потому, что любому человеку разрешено застраховать любую вещь. Основанием служит собственный законный интерес страхователя или выгодоприобретателя.
Что происходит, если интереса нет
Здесь важно учитывать судебное толкование статьи 930 ГК РФ. Сама норма говорит о недействительности договора страхования имущества, заключенного при отсутствии интереса.
Вместе с тем Пленум Верховного Суда РФ № 19 уточняет: по общему правилу такой договор является оспоримым. Более того, наличие страхового интереса предполагается.
Если страховщик оспаривает договор именно по этой причине, он должен доказать отсутствие интереса у лица, в пользу которого заключено страхование.
В частности, эти правила закреплены в пунктах 27 и 28 Постановления Пленума Верховного Суда РФ от 25 июня 2024 года № 19. Поэтому одного утверждения страховщика об отсутствии интереса недостаточно.
При этом будущую вещь можно застраховать заранее. Например, Верховный Суд допускает договор в отношении объекта, который будет создан и приобретен позднее, в том числе при долевом строительстве.
Кроме того, утрата страхового интереса после заключения договора сама по себе не становится основанием его недействительности.
Какие интересы страховать нельзя
Не всякая имущественная заинтересованность может получить страховую защиту. Статья 928 ГК РФ устанавливает отдельные запреты.
К ним относятся:
- противоправные интересы — страхование не может защищать интерес, противоречащий закону;
- убытки от игр, лотерей и пари — проигрыш нельзя переложить на страховщика;
- расходы для освобождения заложников — закон запрещает страховать суммы, к уплате которых лицо могут принудить с такой целью.
Условия договора о страховании таких интересов ничтожны.
Однако проблема с оформлением имущества еще не означает противоправность интереса. Например, Пленум Верховного Суда разъясняет, что отсутствие разрешения на строительство или государственной регистрации права само по себе не позволяет сделать такой вывод.
Иначе говоря, сначала нужно оценить содержание самого интереса. Недостаток документов и запрещенный законом интерес — разные правовые ситуации.
Чем страховой интерес отличается от риска и покрытия
Эти понятия связаны, но отвечают на разные вопросы. Страховой интерес показывает, чья имущественная сфера нуждается в защите. Страховой риск, в свою очередь, описывает предполагаемое событие, на случай которого заключается страхование.
Например, собственник квартиры заинтересован в ее сохранении — это страховой интерес. Пожар или залив уже относятся к рискам, от которых он хочет защититься.
Кроме того, интерес не равен страховому покрытию. Покрытие показывает границы защиты: какие риски, объекты, территории, сроки и лимиты включает конкретный договор.
Кстати, на нашем сайте мы отдельно разобрали страховое покрытие и элементы, которые определяют реальный объем защиты по полису.
Таким образом, наличие страхового интереса еще не означает выплату при любом повреждении. Событие должно входить в покрытие и отвечать другим условиям страхования.
Как страховой интерес связан с личным страхованием
Термин чаще раскрывают через имущество, потому что статья 930 ГК РФ говорит именно об интересе в его сохранении. Однако категория имущественных интересов используется и в личном страховании.
Так, статья 4 Закона № 4015-1 относит к объектам страхования жизни имущественные интересы, связанные с дожитием, иными событиями в жизни и смертью. Для страхования от несчастных случаев и болезней речь идет об интересах, связанных с вредом здоровью или смертью.
Но правила статьи 930 нельзя без оговорок переносить на личное страхование. Например, статья 934 ГК РФ устанавливает другое специальное требование: договор в пользу лица, которое не является застрахованным, требует письменного согласия самого застрахованного.
Для примера, один из вариантов личного страхования мы разбирали в статье о накопительном страховании жизни.
Что проверить перед заключением договора
Если страхуется имущество, вопрос об интересе лучше решить до оформления полиса. Тогда будет понятнее, кто должен быть страхователем, кого указать выгодоприобретателем и на каком основании защищается имущество.
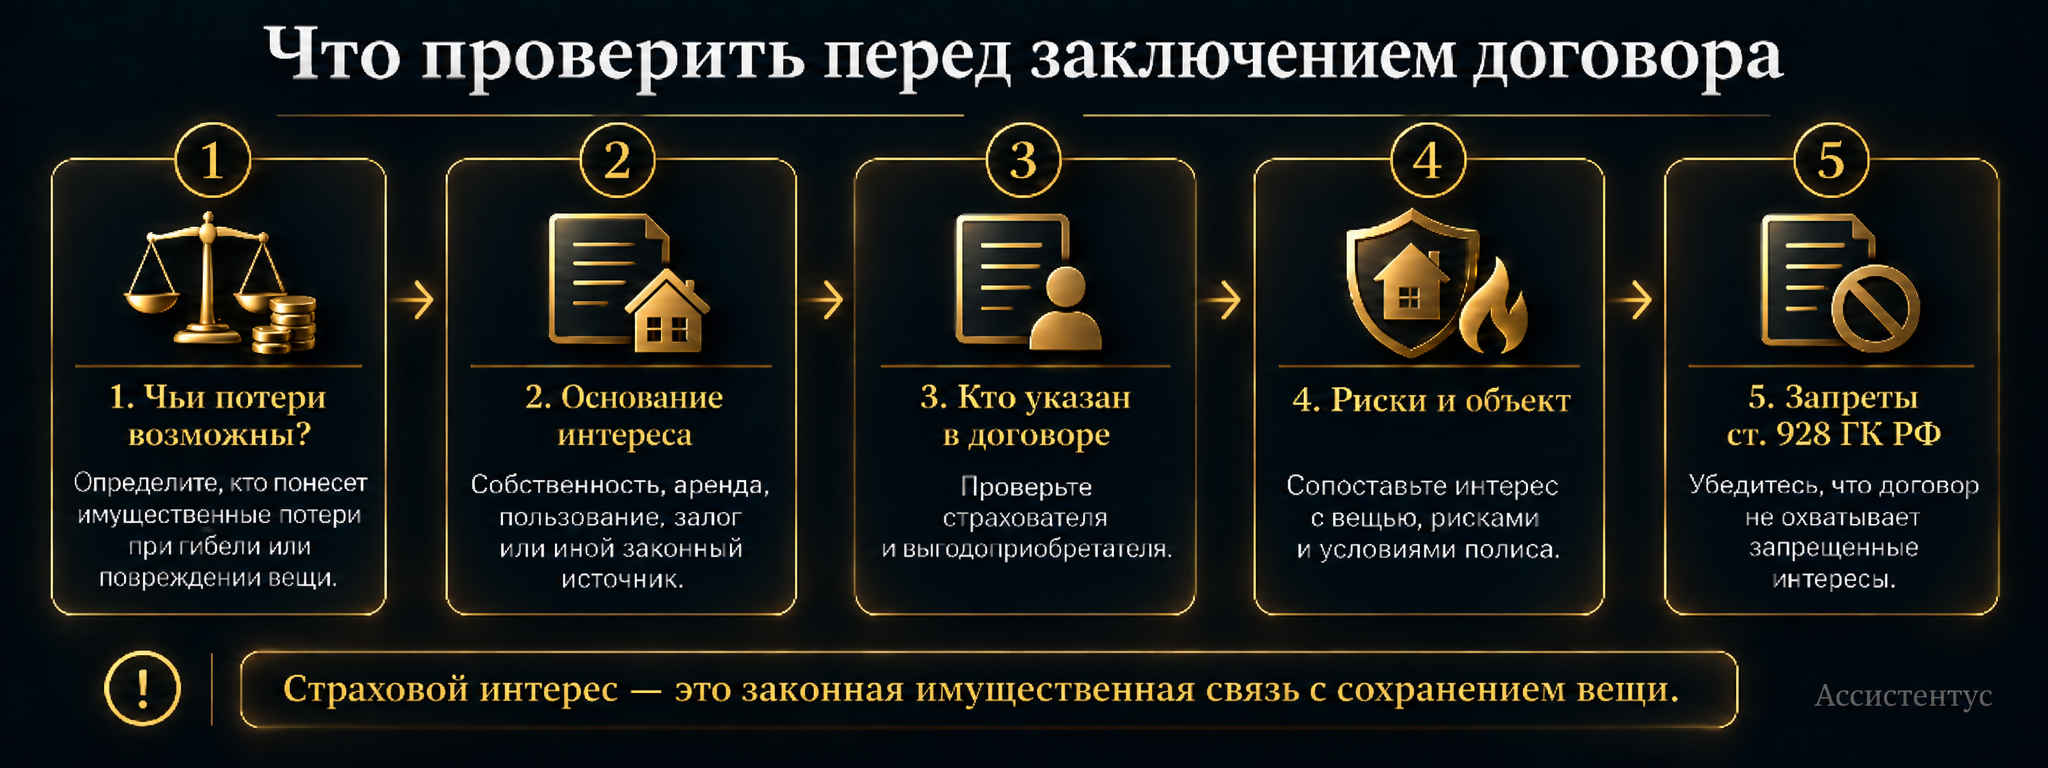
Проверку удобно провести по шагам:
- Определить, чьи имущественные потери могут возникнуть при гибели или повреждении вещи.
- Найти основание интереса: право собственности, аренду, безвозмездное пользование, залог или другой законный источник.
- Проверить, обладает ли интересом лицо, в пользу которого заключается договор.
- Сопоставить интерес с рисками и объектом, описанными в полисе и правилах страхования.
- Убедиться, что договор не охватывает интересы, запрещенные статьей 928 ГК РФ.
Кроме того, стоит сверить участников, страховые случаи, сумму и срок защиты. Эти условия определяют уже конкретные границы договора.
Обратите внимание: на нашем сайте есть отдельный материал о том, что проверить в страховом полисе до оплаты. Страховой интерес объясняет, чья имущественная связь защищается, а полис фиксирует условия самой защиты.
В результате страховой интерес показывает не просто наличие вещи или риска, а причину, по которой возможный страховой случай затронет имущественную сферу конкретного лица. Поэтому при имущественном страховании важны и сама вещь, и правовая связь с ней, и то, в чью пользу оформлена защита.