
Покупатель оплатил заказ картой, а банк подтвердил перевод. Однако для продавца на этом расчет не всегда заканчивается. Если по закону нужно применять ККТ, платеж еще требуется оформить через кассу. Этот процесс на практике называют «фискализацией платежа».
Оплата и фискализация — не одно и то же. Банк или платежный сервис проводит деньги, а ККТ фиксирует расчет и формирует кассовый чек. Поэтому сообщение «платеж прошел» само по себе не заменяет чек.
Сегодня же разберем, что происходит при фискализации и какую роль играют касса, фискальный накопитель и ОФД. Кроме того, посмотрим, когда ККТ не нужна и что делать, если деньги уже получены, а чек не сформирован.
О понятии
Итак, фискализация платежа — это практическое название оформления расчета с помощью ККТ. В результате сведения о нем фиксируются как фискальные данные и формируется кассовый чек или другой предусмотренный законом фискальный документ.
При этом отдельного определения слов «фискализация платежа» Закон № 54-ФЗ не содержит. Поэтому термин нужно отличать от легальных понятий, которые использует сам закон.
Обращаясь к первоисточнику, статья 1.1 Закона № 54-ФЗ определяет применение ККТ как совокупность действий по формированию фискальных данных и документов, их записи и хранению в фискальном накопителе, а также передаче в предусмотренных случаях оператору фискальных данных или налоговым органам.
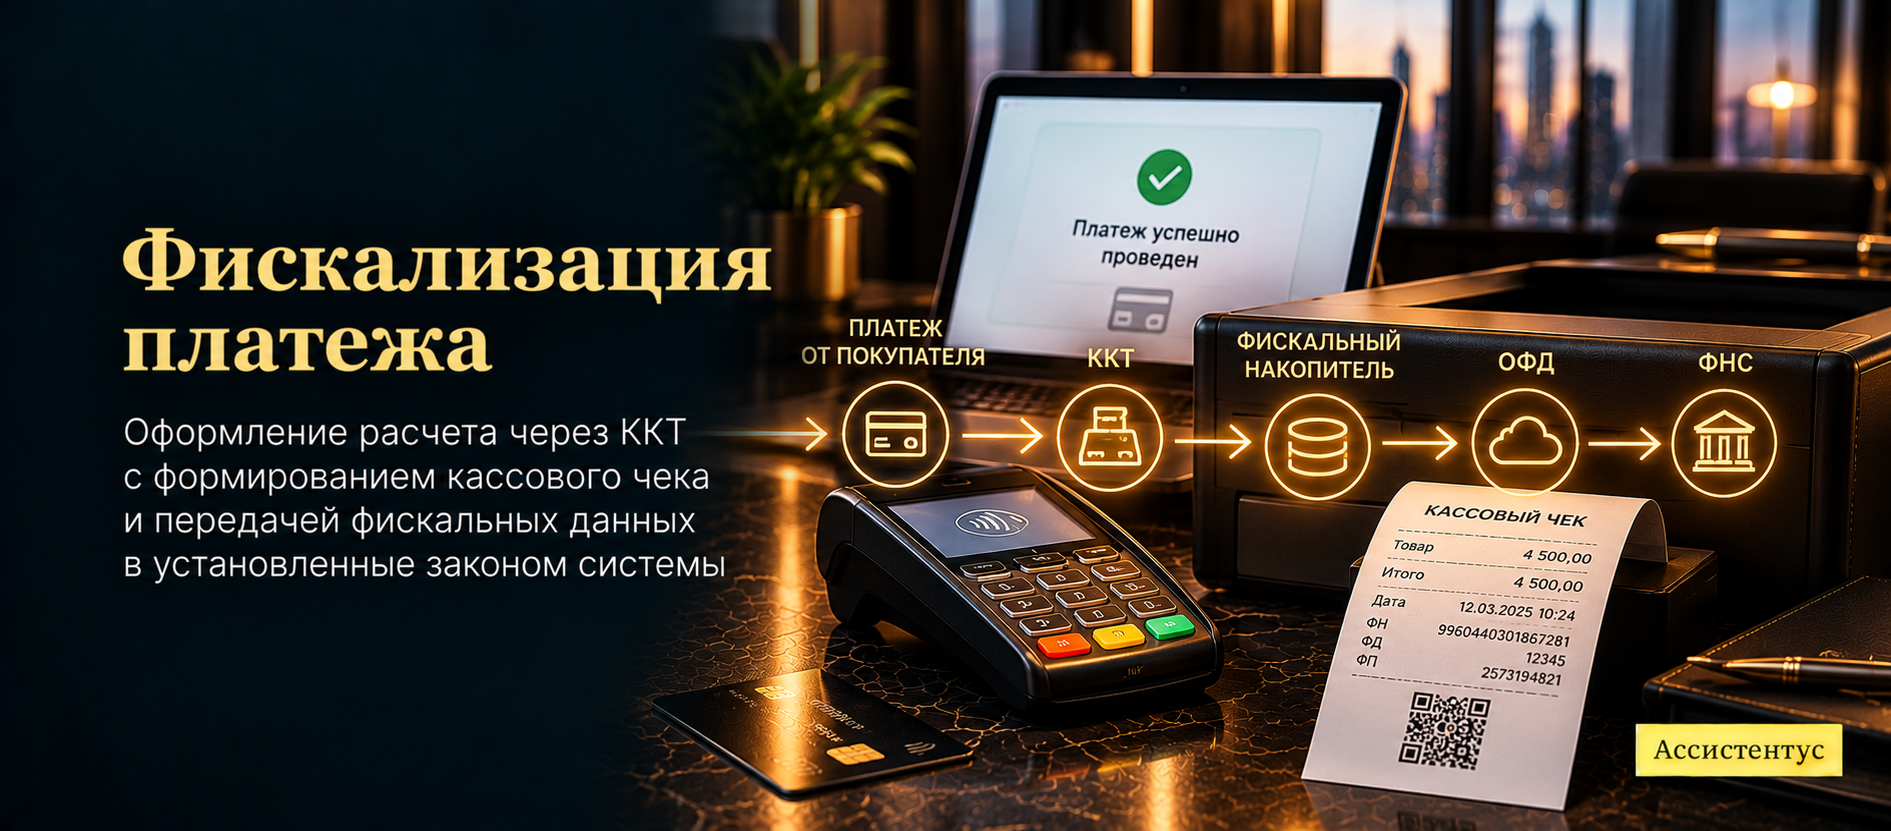
Проще говоря, бизнес не просто отмечает у себя, что деньги пришли. Если требуется ККТ, расчет проходит через установленный законом кассовый контур.
Пример ситуации
Допустим, покупатель оплатил на сайте товар за 4 500 рублей. Банк подтвердил платеж. Затем интернет-магазин передает сведения о расчете в онлайн-кассу, та формирует электронный кассовый чек, а данные уходят через ОФД в налоговый орган. После этого покупатель получает чек на указанный контакт.
Как проходит фискализация
Конкретная техническая схема зависит от кассы и платежного сервиса. Однако общая логика остается похожей.
Обычно процесс можно представить так:
- Во-первых, происходит расчет: например, покупатель оплачивает товар картой или через СБП.
- Во-вторых, сведения о расчете поступают в ККТ.
- В-третьих, касса формирует фискальные данные и кассовый чек.
- В-четвертых, фискальный накопитель записывает данные и защищает их фискальным признаком.
- В-пятых, фискальный документ передается через ОФД в налоговые органы, если закон не разрешает другой режим.
- Наконец, покупатель получает кассовый чек в предусмотренной форме.
При этом ОФД не проводит сам платеж. Его задача связана именно с обработкой фискальных данных.
В свою очередь, фискальный накопитель находится внутри кассового контура. Он записывает сведения в некорректируемом виде и участвует в формировании фискального признака.
Важно понимать, что передача данных через ОФД — обычная, но не единственная разрешенная схема. Например, в местностях, удаленных от сетей связи, статья 2 Закона № 54-ФЗ допускает применение ККТ без обязательной электронной передачи фискальных документов через ОФД.
Поэтому фискализацию нельзя сводить только к отправке информации в налоговую. Прежде всего речь идет о правильном применении ККТ и формировании фискального документа.
Чем фискализация отличается от оплаты
Оплата отвечает на вопрос, переданы ли деньги. А фискализация показывает, как соответствующий расчет оформлен по правилам законодательства о ККТ.
Например, при оплате картой банк-эквайер обрабатывает платеж. Однако кассовый чек формирует уже ККТ пользователя или кассовый сервис, который он применяет.
Поэтому у одного заказа могут существовать разные документы:
| Документ или сообщение | Что подтверждает |
|---|---|
| Банковское уведомление | Проведение или статус платежной операции |
| Слип терминала | Операцию с электронным средством платежа |
| Выписка банка | Движение денег по банковскому счету |
| Кассовый чек | Расчет, оформленный с применением ККТ |
То есть банковский документ не становится кассовым чеком только потому, что содержит сумму и дату.
Кстати, сам механизм приема оплаты в интернете мы подробно разобрали в статье про интернет-эквайринг. Банк отвечает за платежную часть, а обязанность по применению ККТ нужно проверять отдельно.
Когда платеж нужно фискализировать
Общее правило установлено статьей 1.2 Закона № 54-ФЗ. Организации и ИП применяют ККТ при расчетах, если сам закон не установил исключение.
Причем понятие расчета шире обычной оплаты покупки. В частности, оно охватывает прием денег за товары, работы и услуги, авансы и предоплаты, их возврат и зачет, а также некоторые другие операции.
Поэтому чек может понадобиться не только при окончательной оплате.
Например, покупатель перечислил магазину аванс в 2 000 рублей. Если такой расчет подпадает под Закон № 54-ФЗ, получение аванса тоже требует кассового оформления.
Не стоит определять необходимость ККТ только по названию банковской операции. Сначала нужно понять, является ли происходящее «расчетом» по Закону № 54-ФЗ. Затем уже проверяют исключения.
Кроме того, способ получения денег сам по себе не всегда освобождает от кассы. Например, безналичная оплата от обычного покупателя может требовать ККТ так же, как наличный расчет.
Когда ККТ не нужна
У общего правила есть исключения. Они перечислены прежде всего в статье 2 Закона № 54-ФЗ.
Например, кассу не применяют при обычных безналичных расчетах между организациями и ИП. Однако исключение не распространяется на расчеты с предъявлением электронного средства платежа.
Кроме того, свои освобождения есть для отдельных видов деятельности, специальных ситуаций и некоторых предпринимателей на патенте.
Отдельное правило действует для ИП на НПД. В отношении доходов, облагаемых налогом на профессиональный доход, они не применяют ККТ.
При этом самозанятый не остается вообще без расчетного документа. Он формирует специальный чек по Закону № 422-ФЗ. У нас есть отдельный материал про чек самозанятого и сроки его выдачи.
То есть фраза «любой платеж нужно фискализировать через онлайн-кассу» неверна. Сначала проверяют статус продавца, покупателя, способ расчета и возможное исключение.
Как фискализируют оплату в интернете
Для дистанционного расчета действует отдельный порядок. Покупатель не находится рядом с продавцом и физической кассой, поэтому чек передают электронно.
Пункт 5 статьи 1.2 Закона № 54-ФЗ регулирует безналичные расчеты в интернете без непосредственного взаимодействия сторон. В таком случае кассовый чек направляют в электронной форме на телефон или электронную почту, которые покупатель сообщил до расчета.
Кроме того, с 1 сентября 2025 года для таких чеков действуют специальные реквизиты. В частности, используется признак расчета в интернете.
Для интернет-расчета в электронном чеке указываются:
- признак расчета в интернете;
- адрес сайта или другое предусмотренное место расчета в сети;
- телефон либо электронная почта покупателя.
Поэтому интеграция интернет-магазина с кассой должна передавать не только сумму. Нужны и другие данные, которые входят в фискальный документ.
Страница «Оплата успешно завершена» не является кассовым чеком. Поэтому сайт может корректно принять деньги, но при ошибке кассовой интеграции обязанность по ККТ останется невыполненной.
Нужен ли чек при оплате по СБП и QR-коду
Да, если для самого расчета нет освобождения от ККТ. Способ оплаты через СБП не создает отдельного общего исключения.
Более того, пункт 2.2 статьи 1.2 Закона № 54-ФЗ прямо распространяет правила применения ККТ на расчеты через Сервис быстрых платежей Банка России.
Поэтому магазин может получить деньги по QR-коду, но одновременно должен оформить расчет через кассу.
Для сравнения, сам QR-код лишь запускает или помогает провести платеж. Почему он не заменяет кассовый документ, мы отдельно разобрали в статье про оплату по QR-коду.
Иначе говоря, канал оплаты и кассовая обязанность — разные вопросы.
Что должно попасть в кассовый чек
Касса формирует не просто подтверждение на общую сумму. Закон устанавливает обязательные реквизиты фискального документа.
Статья 4.7 Закона № 54-ФЗ предусматривает, в частности, сведения о продавце, системе налогообложения, товаре или услуге, сумме, форме оплаты и самой ККТ.
Кроме того, чек содержит технические реквизиты. Среди них есть номер фискального документа, номер фискального накопителя, фискальный признак и QR-код.
При этом конкретный состав зависит от вида расчета и применимых правил. Например, для агентской схемы появляются дополнительные реквизиты.
Поэтому «пробить чек на общую сумму» не всегда достаточно. Если в документе неверно отражены товар, форма расчета или другие обязательные сведения, проблема уже касается правильности применения ККТ.
Именно поэтому платежную систему, учет заказов и кассу лучше настраивать как связанную цепочку.
Что происходит при возврате
Возврат денег тоже может быть расчетом по Закону № 54-ФЗ. Поэтому кассовое оформление не заканчивается на первоначальной продаже.
Например, покупатель вернул товар, а продавец возвращает оплату. В таком случае касса формирует документ с соответствующим признаком расчета.
При этом не следует просто удалять старый чек из учетной системы. Фискальные данные уже записаны по правилам закона, а возврат оформляется отдельной операцией.
То же касается частичного возврата. Тогда кассовый документ должен отражать фактическую сумму соответствующего расчета.
Что делать, если платеж прошел, а чек не сформирован
Такая ситуация возможна, например, при ошибке интеграции. Деньги уже получены, но ККТ в нужный момент не применили.
В таком случае нельзя считать, что банковская выписка исправила нарушение.
В частности, пункт 4 статьи 4.3 Закона № 54-ФЗ предусматривает кассовый чек коррекции. Его формируют, если расчет ранее провели без ККТ либо кассу применили с нарушением установленных требований.
То есть ошибку нужно не только исправить внутри CRM или бухгалтерской программы. Нужно восстановить именно кассовое оформление расчета.
Кроме того, важна скорость исправления. Примечание к статье 14.5 КоАП РФ предусматривает возможность освобождения от ответственности при добровольном исправлении нарушения, но только при выполнении установленных там условий.
Поэтому обнаруженный нефискализированный расчет лучше не оставлять до следующей проверки.
Что будет, если пропал интернет
Отсутствие связи с ОФД не всегда означает, что касса перестает формировать чеки.
Фискальный накопитель записывает сведения внутри ККТ. Поэтому при временном сбое связи касса может продолжать фиксировать расчеты, а накопленные документы передаются после восстановления соединения.
ФНС отдельно обращает внимание на этот принцип. Следовательно, обычная проблема с интернетом не дает права просто принимать оплату без кассового чека.
Важно различать сбой связи с ОФД и неисправность самой ККТ. В первом случае данные могут сохраниться в фискальном накопителе. А вот если касса вообще не способна оформить расчет, нужно отдельно решать вопрос о законном порядке дальнейшей работы.
При этом для местностей, удаленных от сетей связи, закон предусматривает специальный режим. Там ККТ в установленных случаях работает без обязательной передачи документов через ОФД.
Кто отвечает за фискализацию
Подключение банка, агрегатора или облачной кассы само по себе не переносит обязанность на покупателя.
По общему правилу Закон № 54-ФЗ возлагает применение ККТ на организацию или ИП, которые осуществляют расчет. Однако в отдельных моделях закон может устанавливать специальные правила для агентов и других участников.
Поэтому перед подключением платежного сервиса нужно понять, кто именно формирует чек.
Например, банк может только провести платеж. В таком случае продавцу нужна отдельная интеграция с кассой.
Впрочем, некоторые сервисы совмещают платежную и кассовую инфраструктуру. Но и тогда следует проверить договор и фактическую схему, а не ориентироваться только на название тарифа.
Проще говоря, кнопка «подключить фискализацию» в платежном сервисе — техническая услуга. Юридическая обязанность по ККТ определяется законом и конкретной схемой расчетов.
Какая ответственность предусмотрена
Если ККТ обязательна, но ее не применили, действует статья 14.5 КоАП РФ.
За неприменение кассы часть 2 этой статьи предусматривает штраф:
- для должностных лиц — от одной четверти до половины суммы расчета без ККТ, но не менее 10 000 рублей;
- для юридических лиц — от трех четвертей до полной суммы такого расчета, но не менее 30 000 рублей.
Кроме того, отдельная ответственность предусмотрена за нарушение порядка применения кассы и за непередачу покупателю кассового чека.
При повторном неприменении ККТ последствия могут быть серьезнее. Если сумма расчетов без кассы достигла установленного законом порога, возможна дисквалификация либо приостановление деятельности.
Поэтому при настройке приема платежей важно тестировать не только поступление денег. Нужно проверить весь путь: платеж, формирование чека, передачу фискальных данных и получение документа покупателем.
Что проверить перед запуском приема платежей
Лучше найти ошибку в тестовой операции, а не после сотен оплаченных заказов.
Перед запуском стоит проверить следующее:
- Во-первых, определите, какие ваши операции требуют применения ККТ.
- Во-вторых, проверьте регистрацию кассы и действующий фискальный накопитель.
- В-третьих, свяжите платежный сервис с ККТ, если платежи принимаются через сайт или приложение.
- В-четвертых, убедитесь, что в чек передаются правильные товары, суммы и способы оплаты.
- В-пятых, настройте отправку электронных чеков покупателям там, где она требуется.
- Наконец, заранее определите порядок действий при сбое и формирования чека коррекции.
В итоге фискализация платежа — это не сам перевод денег и не банковское подтверждение операции. По сути, это кассовое оформление расчета по правилам Закона № 54-ФЗ. Поэтому для бизнеса важно связать две части процесса: правильно принять оплату и правильно зафиксировать ее через ККТ, если закон этого требует.