
В полисе указана страховая сумма 3 млн рублей, но рядом стоит еще один предел — 500 000 рублей по конкретному риску. Если ущерб окажется больше, страховщик все равно будет считать выплату с учетом этой границы. Так работает «лимит ответственности страховщика».
Лимит ответственности и страховая сумма могут совпадать, но не во всех договорах. Страховая сумма задает общий денежный предел. Однако отдельный лимит может ограничивать выплату по конкретному риску, случаю, объекту или расходу.
Поэтому смотреть только на крупную цифру на первой странице полиса рискованно. Например, внутри правил могут быть более узкие пределы, которые сильнее влияют на будущую выплату.
Ну а сегодня разберем, что означает лимит ответственности страховщика и где его искать. Кроме того, посмотрим, как он работает вместе со страховой суммой.
О понятии
Итак, лимит ответственности страховщика — это максимальная сумма по определенному объему страховой защиты. Выше этого предела страховое возмещение по соответствующей части покрытия не рассчитывают.
Проще говоря, лимит отвечает на вопрос: «До какой суммы действует защита именно здесь?»
Обращаясь к первоисточнику, общего определения термина «лимит ответственности страховщика» ГК РФ не содержит. В частности, ближайшую по смыслу конструкцию закрепляет статья 947 ГК РФ. Страховая сумма определяет предел, в котором страховщик обязан выплатить страховое возмещение по имущественному страхованию. Кроме того, определение страховой суммы содержит статья 10 Закона № 4015-1.
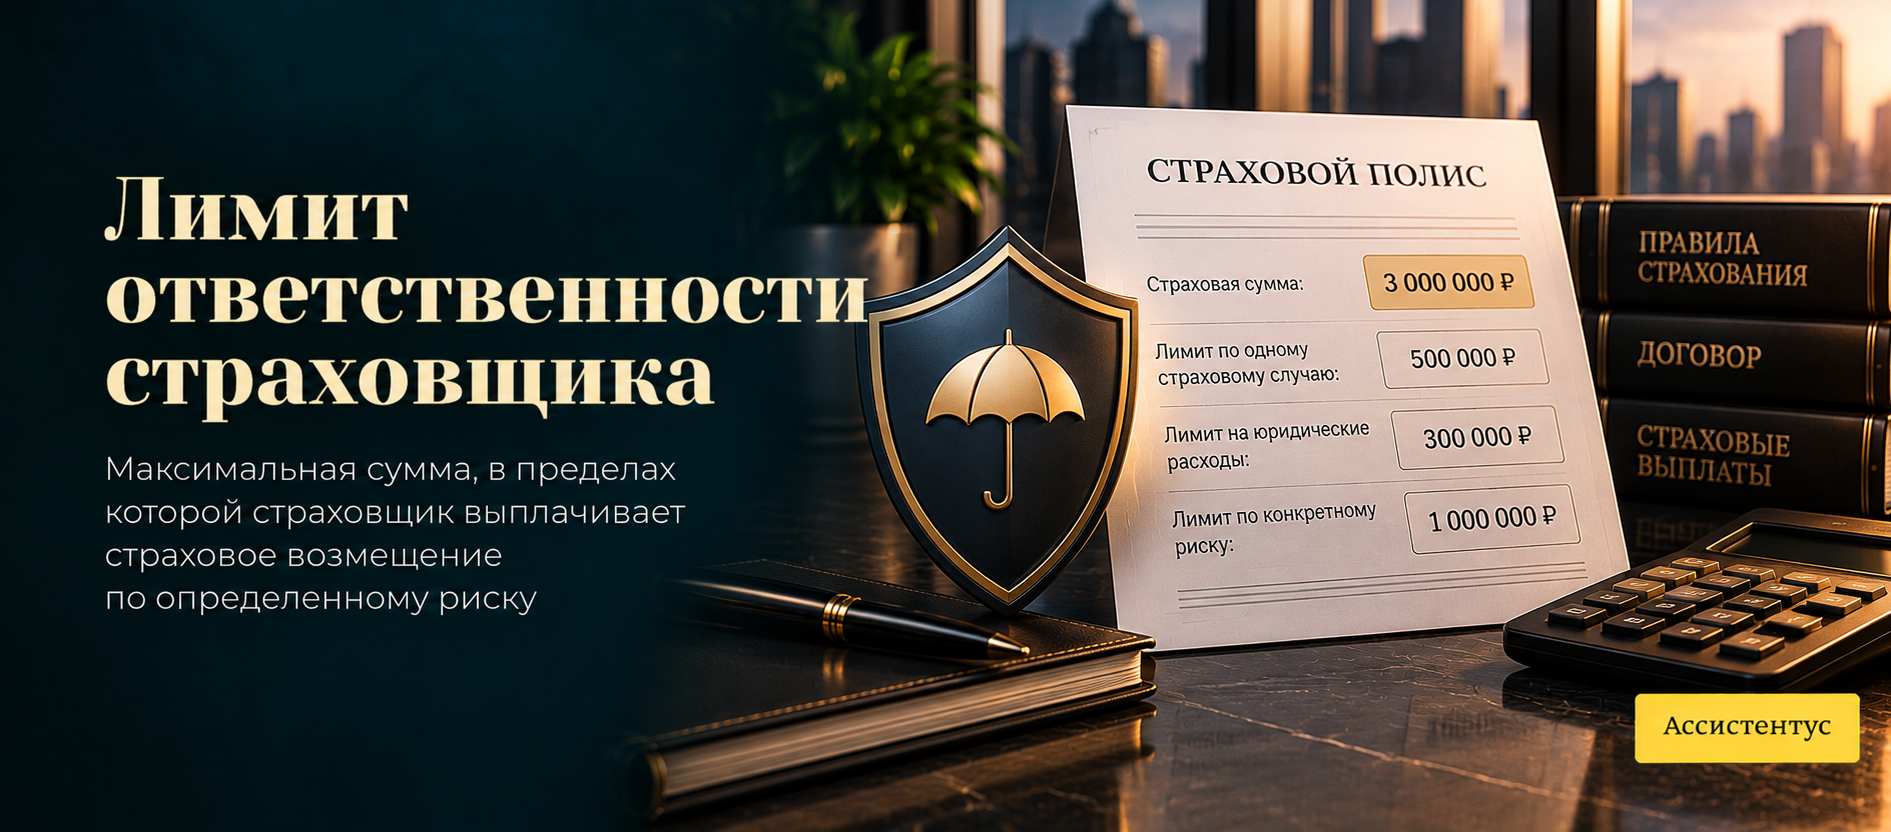
Однако в полисах и правилах слово «лимит» используют шире. Например, общая страховая сумма может составлять 5 млн рублей. При этом по одному риску договор установит предел 1 млн рублей. Тогда именно миллион ограничит выплату по этому риску.
Где устанавливают лимит
Здесь все зависит от вида страхования. Например, в обязательном страховании предел может прямо устанавливать закон. А вот в добровольном страховании конкретные суммы обычно ищут в договоре, полисе и правилах страховщика.
Кроме того, правила нельзя воспринимать как необязательное приложение. По статье 943 ГК РФ их условия могут становиться частью договора. Для этого должны соблюдаться требования статьи.
Поэтому лучше проверять весь комплект документов. Например, сам полис может показать только общую сумму, а подлимиты окажутся в таблице рисков или правилах.
Кстати, риски, исключения, лимиты, территория и срок вместе формируют реальный объем защиты. Мы отдельно разобрали эту логику в статье про страховое покрытие.
Какими бывают лимиты
Например, договор может содержать сразу несколько денежных границ. Поэтому фраза «лимит 2 млн рублей» еще не дает полного ответа.
Предел может действовать:
- по одному страховому случаю;
- по конкретному риску или виду ущерба;
- в отношении одного потерпевшего или объекта;
- на отдельные расходы, например юридическую помощь;
- по совокупности выплат за весь срок страхования.
В частности, последний вариант особенно важен. Если лимит общий на весь период, предыдущие выплаты могут уменьшать доступный остаток.
Пример расчета по нескольким лимитам
Допустим, по договору страхования ответственности действует общая сумма 5 млн рублей. Однако на один страховой случай установлен лимит 2 млн рублей. Кроме того, на юридические расходы предусмотрен отдельный предел 300 000 рублей.
Покрываемый ущерб по одному случаю составил 2,6 млн рублей. Значит, по этому случаю страховщик будет учитывать предел в 2 млн. А юридические расходы нужно проверять уже по их собственному лимиту и условиям договора.
То есть при нескольких ограничениях важна не самая большая цифра. То есть сначала нужно найти предел, который относится именно к произошедшей ситуации.
Лимит ответственности и страховая сумма
На самом деле эти понятия действительно близки. Более того, иногда договор прямо называет страховую сумму лимитом ответственности страховщика. Но ставить между ними знак равенства во всех случаях нельзя.
Разница выглядит так:
| Показатель | Что означает |
|---|---|
| Страховая сумма | Денежный предел, который определяют по правилам закона и договора |
| Лимит ответственности | Предельная сумма по всему покрытию либо по его отдельной части |
| Страховое возмещение | Сумма, рассчитанная по конкретному страховому случаю |
| Франшиза | Часть убытка, от возмещения которой страховщик освобожден |
Вот почему лимит в 1 млн рублей не означает выплату миллиона после любого происшествия. Прежде всего страховщик проверяет страховой случай и размер покрываемого ущерба. Затем применяются нужные ограничения и другие условия расчета.
Подробнее путь от суммы ущерба до итоговой компенсации мы разобрали в статье про страховое возмещение. Там хорошо видно, почему сумма в полисе и фактическая выплата могут различаться.
Как лимит влияет на выплату
Предположим, ущерб составил 700 000 рублей, а по нужному риску установлен лимит 500 000 рублей. Если случай покрывается и других ограничений нет, расчет не выйдет за 500 000 рублей.
А вот при ущербе 320 000 рублей лимит в 500 000 не превращает выплату в полмиллиона. Верхняя граница просто не срабатывает, потому что подтвержденный ущерб ниже нее.
Кроме того, на итог могут влиять франшиза и правила неполного страхования имущества. Кроме того, возможны и другие условия договора. Поэтому формула «ущерб, но не выше лимита» годится только как первое приближение.
Лимит — это потолок, а не обещанная выплата. Чтобы понять реальную сумму, нужно одновременно проверить покрытие, ущерб, франшизу, подлимиты и порядок расчета.
Что происходит после первой выплаты
Теперь возникает следующий вопрос: страховщик уже заплатил часть лимита. Сколько останется на новое происшествие?
Впрочем, ответ зависит от конструкции договора. В частности, при агрегатной страховой сумме выплаты расходуют общий предел за установленный период. Например, из 2 млн рублей после выплаты 600 000 рублей может остаться 1,4 млн.
Кстати, такой механизм мы подробно разобрали в материале про агрегатную страховую сумму. Там же показано, как считать остаток после нескольких случаев.
А вот неагрегатный лимит работает иначе. Предыдущая выплата сама по себе не уменьшает предел для следующего самостоятельного случая.
Для сравнения на сайте есть отдельная статья про неагрегатную страховую сумму. Однако в обоих вариантах нужно проверить подлимиты и другие ограничения полиса.
Как лимит работает в ОСАГО
Например, ОСАГО хорошо показывает случай, когда денежные пределы устанавливает не страховщик, а закон.
По статье 7 Закона № 40-ФЗ страховая сумма составляет:
- 500 000 рублей при возмещении вреда жизни или здоровью каждого потерпевшего;
- 400 000 рублей при возмещении вреда имуществу каждого потерпевшего.
При этом эти суммы применяются при каждом страховом случае независимо от их числа в течение срока договора. Поэтому выплата после одной аварии сама по себе не уменьшает законный предел на следующую.
Подробнее действующие суммы и особенности их применения мы разобрали в статье про страховую сумму по ОСАГО.
Но есть еще один важный момент. Например, при страховании ответственности ущерб может оказаться выше надлежащего страхового возмещения. Тогда непокрытая часть не исчезает.
Статья 1072 ГК РФ предусматривает, что застраховавший ответственность причинитель вреда возмещает разницу между страховым возмещением и фактическим ущербом. Поэтому лимит страховщика и общий размер ответственности причинителя вреда — разные вещи.
Что проверить в полисе
Чтобы крупная цифра в рекламе не создала ложного ожидания, лучше пройтись по документам последовательно.
- Найдите общую страховую сумму по договору.
- Проверьте лимиты по нужным рискам, объектам и расходам.
- Уточните, действует предел на один случай или на весь срок.
- Посмотрите, уменьшают ли предыдущие выплаты доступный остаток.
- Сверьте лимит с франшизой, исключениями и порядком расчета.
- Если страхование обязательное, отдельно проверьте пределы в специальном законе.
В итоге лимит ответственности показывает не стоимость полиса и не гарантированную выплату. Это денежная граница страховой защиты. Причем таких границ в одном договоре может быть несколько.
Поэтому правильный вопрос звучит не только «какая здесь страховая сумма?». Не менее важно понять, какой лимит действует для нужного риска и случая.