
По полису КАСКО действует определенная страховая сумма, а после первого ДТП страховщик уже выплатил часть возмещения. Через несколько месяцев машина снова получила повреждения. Сколько защиты осталось? Ответ зависит от условий полиса и того, действует ли в нем «агрегатная страховая сумма».
Если сумма агрегатная, предыдущие выплаты расходуют общий лимит. Поэтому после каждого страхового случая доступный предел на оставшийся срок может становиться меньше.
Агрегатная страховая сумма — это общий лимит выплат по страховым случаям, которые входят в него, за период действия договора. Каждая выплата уменьшает его на выплаченную сумму.
Ну а сегодня разберем, как работает такой лимит, чем он отличается от неагрегатного и как посчитать остаток после выплаты. Кроме того, выясним, можно ли восстановить страховую сумму и почему агрегатность не нужно путать с франшизой.
О понятии
Итак, агрегатная страховая сумма — это уменьшаемый денежный предел, в рамках которого страховщик выплачивает возмещение по совокупности страховых случаев за период, который определяет договор. То есть после выплаты оставшийся лимит сокращается.
Обращаясь к первоисточнику, ГК РФ не дает отдельного общего определения агрегатной суммы. Статья 947 ГК РФ определяет страховую сумму как предел денежной обязанности страховщика, а статья 943 ГК РФ позволяет закреплять условия страхования в правилах страховщика.
Кроме того, термин встречается в нормативных актах Банка России. Например, Указание № 3793-У для ДМС трудовых мигрантов называет агрегатной уменьшаемую сумму, которую рассчитывают как первоначальную страховую сумму за вычетом страхового возмещения по произошедшим случаям.
Пример ситуации
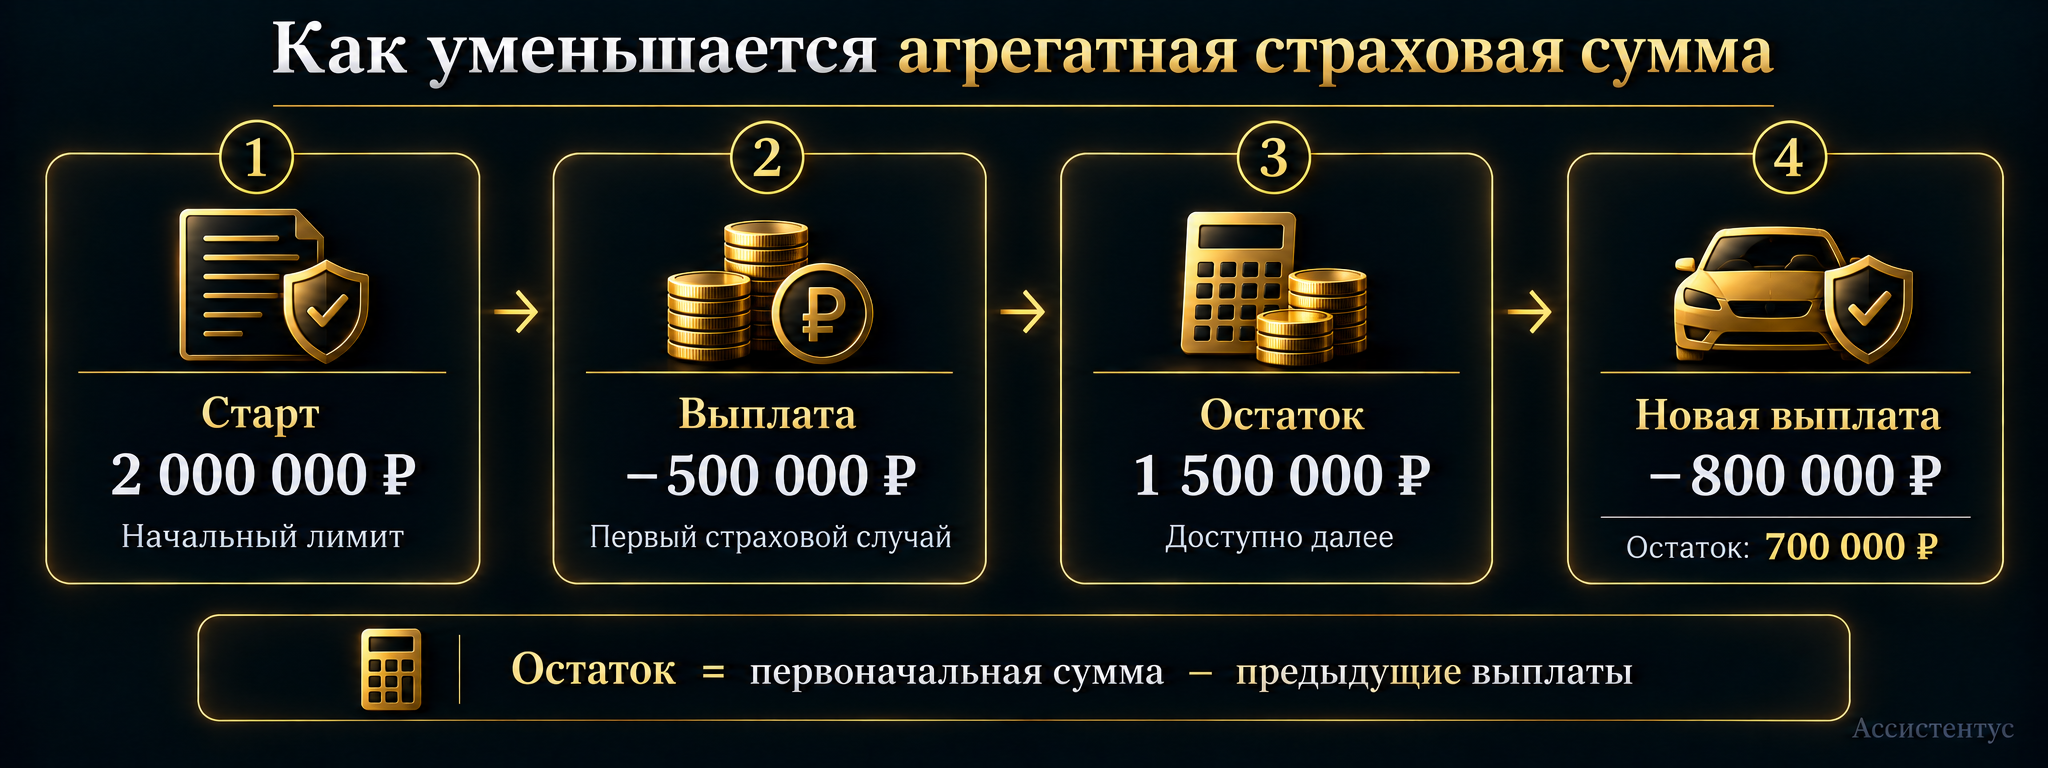
Допустим, страховая сумма по полису составляет 2 млн рублей. После первого страхового случая компания выплатила 500 тысяч. Если договор предусматривает агрегатный лимит и не устанавливает иной порядок, на последующие случаи остается 1,5 млн рублей.
Как уменьшается агрегатная сумма
Главный принцип проявляется после страховой выплаты. Пока страховщик ничего не выплатил из общего лимита, страховая сумма сохраняется в первоначальном размере.
Затем нужно определить остаток. Для базовой ситуации расчет можно записать так:
Оставшаяся агрегатная страховая сумма = первоначальная страховая сумма — предыдущие страховые выплаты из этого лимита.
Например, при начальной сумме 2 млн рублей после выплаты 500 тысяч останется 1,5 млн. Если затем страховщик выплатит еще 800 тысяч, доступный остаток уменьшится до 700 тысяч.
Вместе с тем уменьшать лимит на весь заявленный ущерб не следует без проверки договора. Ключевое значение имеет сумма страховой выплаты, которую страховщик учел в соответствующем агрегатном лимите.
Кстати, страховая сумма и фактическая компенсация — разные показатели. От чего зависит сумма по конкретному происшествию, мы подробно разобрали в статье о страховом возмещении.
Что произойдет при следующем страховом случае
Если ущерб меньше оставшегося лимита, агрегатность сама по себе не мешает возместить его полностью в пределах условий договора. Проблема возникает, когда размер покрываемого ущерба превышает остаток.
К примеру, после предыдущих выплат в полисе осталось 700 тысяч рублей, а новый покрываемый ущерб составил 900 тысяч. Тогда агрегатный лимит не позволит страховщику выплатить из него больше 700 тысяч, если договор не предусматривает восстановление суммы или другой механизм.
В результате после такой выплаты лимит будет исчерпан. По следующим событиям в рамках того же агрегатного предела денег уже не останется.
Однако это не означает, что весь договор во всех случаях обязательно прекращается. Нужно проверить, относится ли сумма ко всему договору или только к отдельному риску, а также что правила говорят об исчерпании лимита.
Агрегатность ограничивает совокупный объем выплат, а не количество страховых случаев. Событий может быть несколько, но все выплаты по соответствующему лимиту укладываются в его оставшийся размер.
Чем отличается от неагрегатной суммы
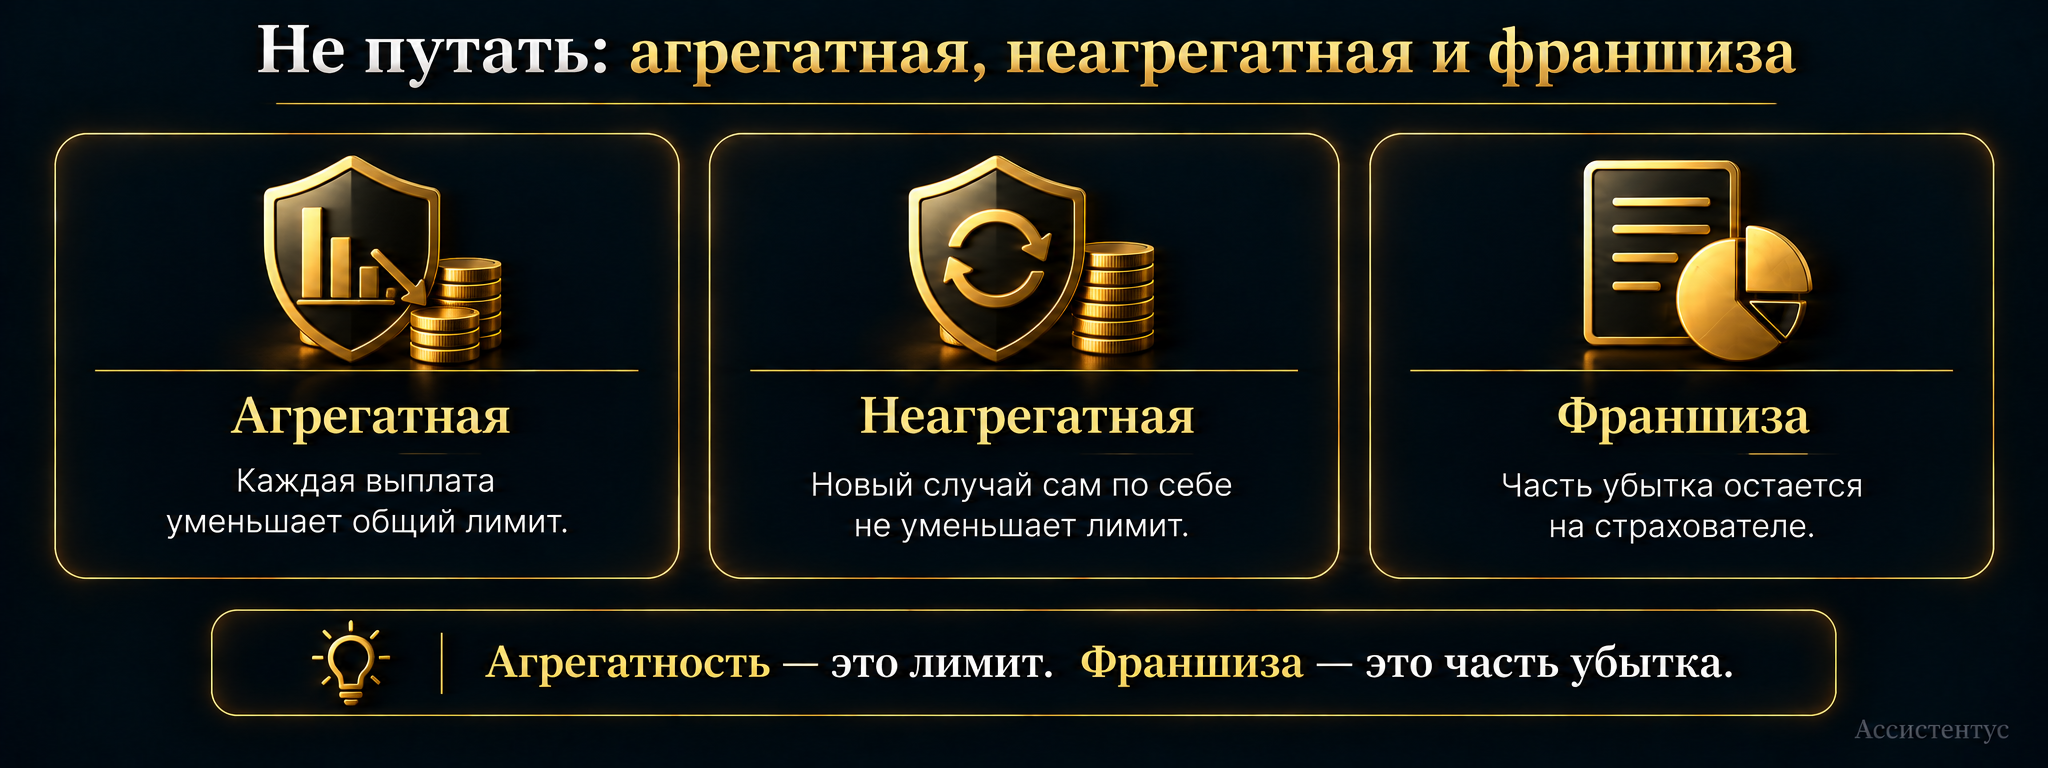
Разница становится заметна после первой выплаты. В свою очередь, агрегатная сумма расходуется, а неагрегатная сохраняет предел для нового самостоятельного страхового случая.
| Критерий | Агрегатная сумма | Неагрегатная сумма |
|---|---|---|
| Предыдущая выплата | Уменьшает оставшийся общий лимит. | Сама по себе не уменьшает лимит для следующего случая. |
| Предел | Действует на совокупность случаев в рамках соответствующей суммы. | Применяется к каждому самостоятельному случаю по условиям договора. |
| Главный риск | После крупных выплат лимита может не хватить на следующее событие. | Нужно проверить другие ограничения, которые могут влиять на выплату. |
То есть при одинаковой цифре в полисе реальный объем защиты после нескольких происшествий может различаться.
Для сравнения, противоположный механизм мы отдельно разобрали в статье о неагрегатной страховой сумме. Там одна выплата сама по себе не расходует лимит для следующего самостоятельного случая.
Агрегатная сумма и франшиза — одно и то же?
Нет. Эти условия уменьшают защиту по-разному, поэтому заменять одно понятие другим нельзя.
Агрегатная сумма показывает общий доступный предел выплат. Франшиза, в свою очередь, определяет часть убытка, от которой страховщик освобождается по условиям договора. Такое понятие закрепляет статья 10 Закона № 4015-1.
Например, ущерб составил 200 тысяч рублей, а безусловная франшиза — 20 тысяч. Если других ограничений нет, страховая выплата составит 180 тысяч. При агрегатной сумме именно выплата обычно уменьшает доступный лимит по правилам договора.
Кроме того, в одном полисе могут одновременно действовать и агрегатная сумма, и франшиза. В таком случае сначала нужно рассчитать выплату по правилам конкретного события, а затем посмотреть, как она уменьшает общий лимит.
Можно ли восстановить страховую сумму
Иногда договор позволяет вернуть агрегатный лимит к прежнему размеру после выплаты. Такой механизм называют восстановлением страховой суммы.
Однако общего правила, которое давало бы страхователю безусловное право восстановить лимит по любому добровольному полису, нет. Условия определяет договор и правила страхования.
Например, страховщик может предложить восстановление за дополнительную страховую премию. В другом продукте такой возможности может не быть вовсе.
Если после выплаты непонятно, сколько защиты осталось, страхователь вправе запросить расчет у страховщика. Статья 3 Закона № 4015-1 обязывает страховщиков по требованию разъяснять условия договора и предоставлять расчет изменения страховой суммы в течение срока его действия.
В таком случае при восстановлении стоит уточнить не только размер доплаты, но и новую величину лимита, дату изменения и риски, к которым она относится.
Где встречается агрегатная страховая сумма
Прежде всего такой механизм характерен для добровольного страхования, где стороны и правила страховщика определяют порядок работы страховой суммы.
Например, агрегатный лимит встречается в КАСКО, добровольном страховании ответственности и отдельных программах медицинского страхования. Причем договор может устанавливать его не для всего полиса, а для конкретного риска или объекта.
Кроме того, термин встречается и в нормативном регулировании. Так, требования Банка России к ДМС иностранных работников предусматривают уменьшаемую страховую сумму, которую рассчитывают как первоначальную сумму за вычетом произведенного страхового возмещения.
А вот переносить этот принцип на любое обязательное страхование нельзя. Для каждого такого вида порядок устанавливает специальный закон.
Например, в ОСАГО статья 7 Закона № 40-ФЗ устанавливает страховую сумму для каждого страхового случая независимо от их числа в течение срока договора. Действующие лимиты мы приводим в нашем материале о страховой сумме по ОСАГО.
Что проверить в договоре
Одного слова «агрегатная» недостаточно, чтобы понять будущую выплату. Прежде всего нужно выяснить, к каким рискам относится уменьшаемый лимит и как страховщик считает остаток.
Проверить стоит следующее:
- Найдите первоначальный размер страховой суммы по нужному объекту или риску.
- Уточните, как договор определяет сумму: как уменьшаемую, агрегатную или общий лимит выплат.
- Посмотрите, какие именно выплаты уменьшают этот лимит и с какого момента.
- Проверьте франшизу, подлимиты и другие условия расчета возмещения.
- Выясните, разрешает ли договор восстановить сумму после выплаты и сколько это стоит.
- Уточните последствия полного исчерпания лимита для соответствующего риска и договора.
В частности, не стоит ограничиваться первой страницей полиса. Если она отсылает к правилам страхования, нужно проверить и их содержание.
Обратите внимание: статья 943 ГК РФ связывает обязательность правил страхования с соблюдением требований к их включению в договор. Поэтому при оформлении полиса стоит сохранить не только сам документ, но и ту редакцию правил, на которую он ссылается.
В итоге агрегатная страховая сумма показывает общий расходуемый запас страховой защиты. Чем больше страховщик уже выплатил из соответствующего лимита, тем меньше остается на следующие случаи, если договор не предусматривает его восстановление или иной порядок.