
Российская компания отгрузила товар иностранному покупателю и ждет оплату по контракту. Деньги могут прийти в долларах, юанях или рублях. Однако для валютного законодательства важен еще один вопрос: нужно ли обеспечить возвращение выручки в Россию. Такой механизм называют «репатриацией валютной выручки».
Раньше этот термин почти автоматически связывали с обязанностью экспортера зачислить деньги на счет в российском банке. После валютных мер 2022 года правила для российских компаний и ИП заметно изменились.
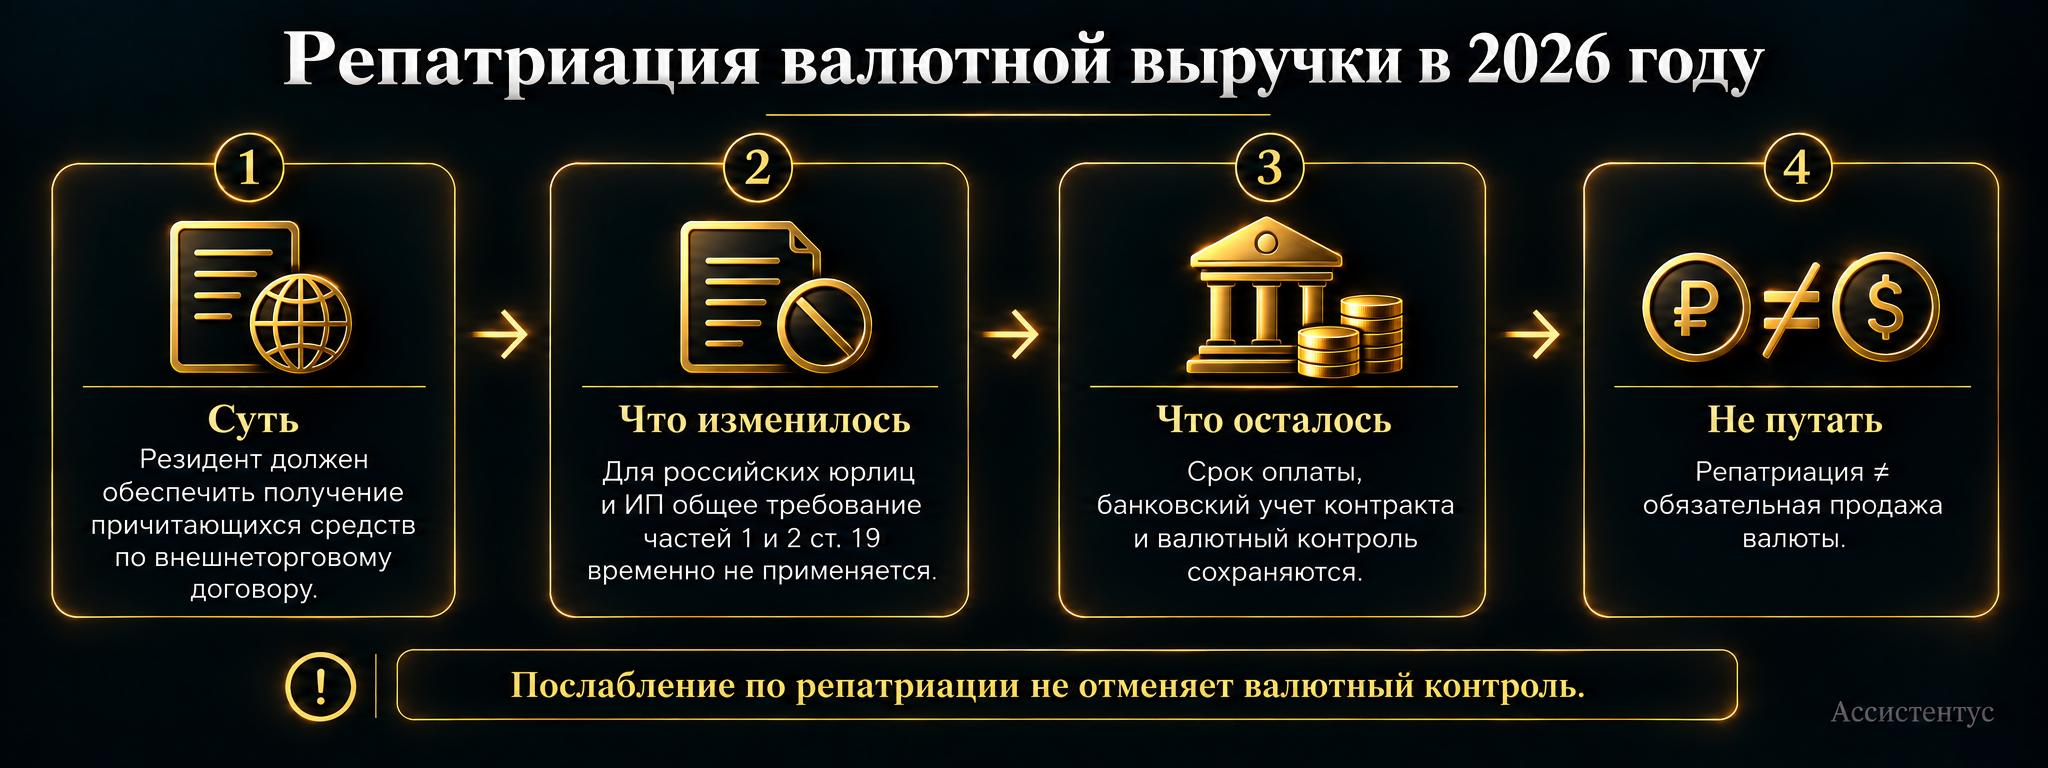
Репатриация валютной выручки — это обеспечение получения резидентом денег, которые причитаются ему по внешнеторговому договору, в порядке валютного законодательства.
Сегодня же разберем, что означает репатриация и действует ли такая обязанность в 2026 году. Кроме того, посмотрим, чем она отличается от обязательной продажи валюты и почему валютный контроль после смягчения правил не исчез.
О понятии
Итак, репатриация связана с расчетами между российским резидентом и иностранным контрагентом. В базовой модели экспортер должен получить оплату за товар, работу или услугу в установленный срок.
При этом слово «валютная» немного упрощает смысл. Статья 19 Закона № 173-ФЗ говорит и об иностранной валюте, и о рублях. Более того, сама норма шире экспортной выручки. Она также охватывает возврат аванса за неисполненный импорт и возврат займа нерезидентом.
Обращаясь к первоисточнику, базовые правила закреплены в статье 19 Федерального закона № 173-ФЗ. Однако сейчас ее нужно читать вместе с Указом Президента РФ от 8 августа 2022 года № 529. Для российских юридических лиц и ИП при внешнеторговой деятельности Указ временно исключает применение частей 1 и 2 статьи 19.
То есть термин из закона никуда не исчез. Но для бизнеса общий режим сейчас отличается от того, который действовал до 2022 года.
Пример ситуации
Допустим, российская компания продала оборудование иностранному покупателю за 50 000 долларов. Раньше она должна была обеспечить получение этой суммы на счет в порядке статьи 19. В 2026 году для российского юрлица сначала действует временное правило Указа № 529: общее требование частей 1 и 2 статьи 19 на него не распространяется.
Нужно ли репатриировать выручку в 2026 году
Для российских юридических лиц и ИП общий ответ сейчас — нет, если речь идет именно об обязанности из частей 1 и 2 статьи 19. Подпункт «б» пункта 4 Указа № 529 временно исключает применение этих требований при внешнеторговой деятельности.
В разъяснении Банка России о валютных мерах тот же подход сформулирован прямо. Российские компании и предприниматели — участники ВЭД не применяют требование о репатриации валютной выручки. Вместе с тем они могут исполнять внешнеторговые обязательства способами, которые разрешает российское законодательство.
Временное неприменение общего требования о репатриации не означает отмену всех валютных правил. Для конкретной сделки нужно отдельно проверить действующие указы, специальные ограничения, порядок расчетов и требования валютного контроля.
Кроме того, Указ № 529 говорит именно о российских юридических лицах и ИП. Поэтому формулировка «репатриацию полностью отменили в России» будет слишком широкой.
Почему срок оплаты все равно важен
После смягчения правил легко решить, что срок поступления денег больше никого не интересует. Однако это не так.
Прежде всего в договорах с нерезидентами по-прежнему указывают сроки исполнения обязательств. Кроме того, резидент сообщает уполномоченному банку срок получения оплаты либо срок иного разрешенного исполнения или прекращения обязательства.
Поэтому банк продолжает видеть, когда контрагент должен исполнить договор и что произошло с обязательством. Эти сведения нужны для валютного контроля.
Если сумма обязательств по экспортному контракту достигает установленного порога, договор ставят на учет. Сейчас для экспорта порог составляет 10 млн рублей в эквиваленте.
Для ориентира, Инструкция Банка России № 181-И устанавливает порог 10 млн рублей для экспортного контракта. Для импортного контракта или кредитного договора действует порог 3 млн рублей. Сумму обязательств определяют по правилам самой Инструкции.
Таким образом, послабление по репатриации не отменило банковский учет внешнеторговых расчетов.
Можно ли закрыть обязательство без платежа на российский счет
Действующий режим не требует от российского юрлица или ИП сводить исполнение экспортного договора только к зачислению денег в российский уполномоченный банк.
Например, в упомянутом выше разъяснении Банк России отдельно рассмотрел уступку требования по экспортному контракту иностранному лицу. Регулятор указал, что участник ВЭД может уступить такое требование нерезиденту с дисконтом. Исполнение договора уступки при этом можно рассматривать как исполнение обязательств по экспортному контракту.
Кстати, механизм передачи денежного требования другому кредитору мы подробно разобрали у нас на сайте в статье о цессии. Во внешнеторговой сделке дополнительно нужно проверить валютные ограничения и требования банка.
Впрочем, из этого не следует, что теперь разрешен любой способ расчетов. Другие указы, решения Правительственной комиссии и специальные валютные меры могут устанавливать отдельные ограничения.
Поэтому перед нетипичным расчетом нужно проверять весь режим, действующий на дату операции.
Репатриация и продажа валюты — одно и то же?
Нет. Оба механизма связаны с экспортной выручкой, но означают разные действия.
| Механизм | Что означает |
|---|---|
| Репатриация | Получение или возврат причитающихся средств в порядке валютного законодательства. |
| Обязательная продажа | Продажа установленной части иностранной валюты на внутреннем валютном рынке. |
| Валютный контроль | Проверка соблюдения правил валютных операций и внешнеторговых расчетов. |
Например, экспортер может получить доллары на счет и тем самым выполнить требование о зачислении, если оно на него распространяется. Но это еще не означает обязанность обменять доллары на рубли. Для продажи нужно отдельное основание.
При этом статья 21 Закона № 173-ФЗ об обязательной продаже части валютной выручки давно не действует. В 2022 году продажу вводили временными мерами, однако общий норматив затем снизили до 0%.
Отдельный режим действовал для некоторых крупных экспортеров по Указу Президента № 771. Постановление Правительства РФ от 22 мая 2025 года № 698 устанавливало публичные требования до 30 апреля 2026 года. Еще с августа 2025 года доли обязательного зачисления и продажи по нему составляли 0%.
На 28 сентября 2026 года нельзя переносить на обычный экспорт старые правила о продаже 50%, 80% или 90% валютной выручки. Перед расчетом нужно смотреть акты, которые действуют именно в дату операции.
Что будет, если иностранный покупатель задержал оплату
Сначала нужно понять, существовала ли у резидента обязанность репатриировать эту сумму. Для российского юрлица или ИП по обычному внешнеторговому контракту одной просрочки покупателя сейчас недостаточно, чтобы автоматически говорить о нарушении частей 1 и 2 статьи 19.
Однако задержка все равно имеет значение для договора и банковского учета. Компания должна корректно отразить изменение срока, исполнение другим способом или прекращение обязательства и передать необходимые сведения банку.
Кроме того, специальное требование может следовать из другого действующего акта. Тогда нужно проверить его субъектов, сроки и условия.
КоАП РФ по-прежнему содержит ответственность за нарушение обязанности по получению экспортной выручки. Однако штраф возможен только там, где сама обязанность действительно действует.
Важно понимать, наличие санкции в КоАП еще не делает любую просрочку валютным нарушением. Сначала нужно установить применимую обязанность. Кроме того, примечание 9 к статье 15.25 КоАП РФ предусматривает для ряда составов 45 дней после установленного срока: привлечь к ответственности можно, если обязанность не исполнена и за этот период.
Именно поэтому старые памятки о штрафах за «невозврат валютной выручки» без проверки текущих правил могут вводить в заблуждение.
Что проверить перед расчетом с нерезидентом
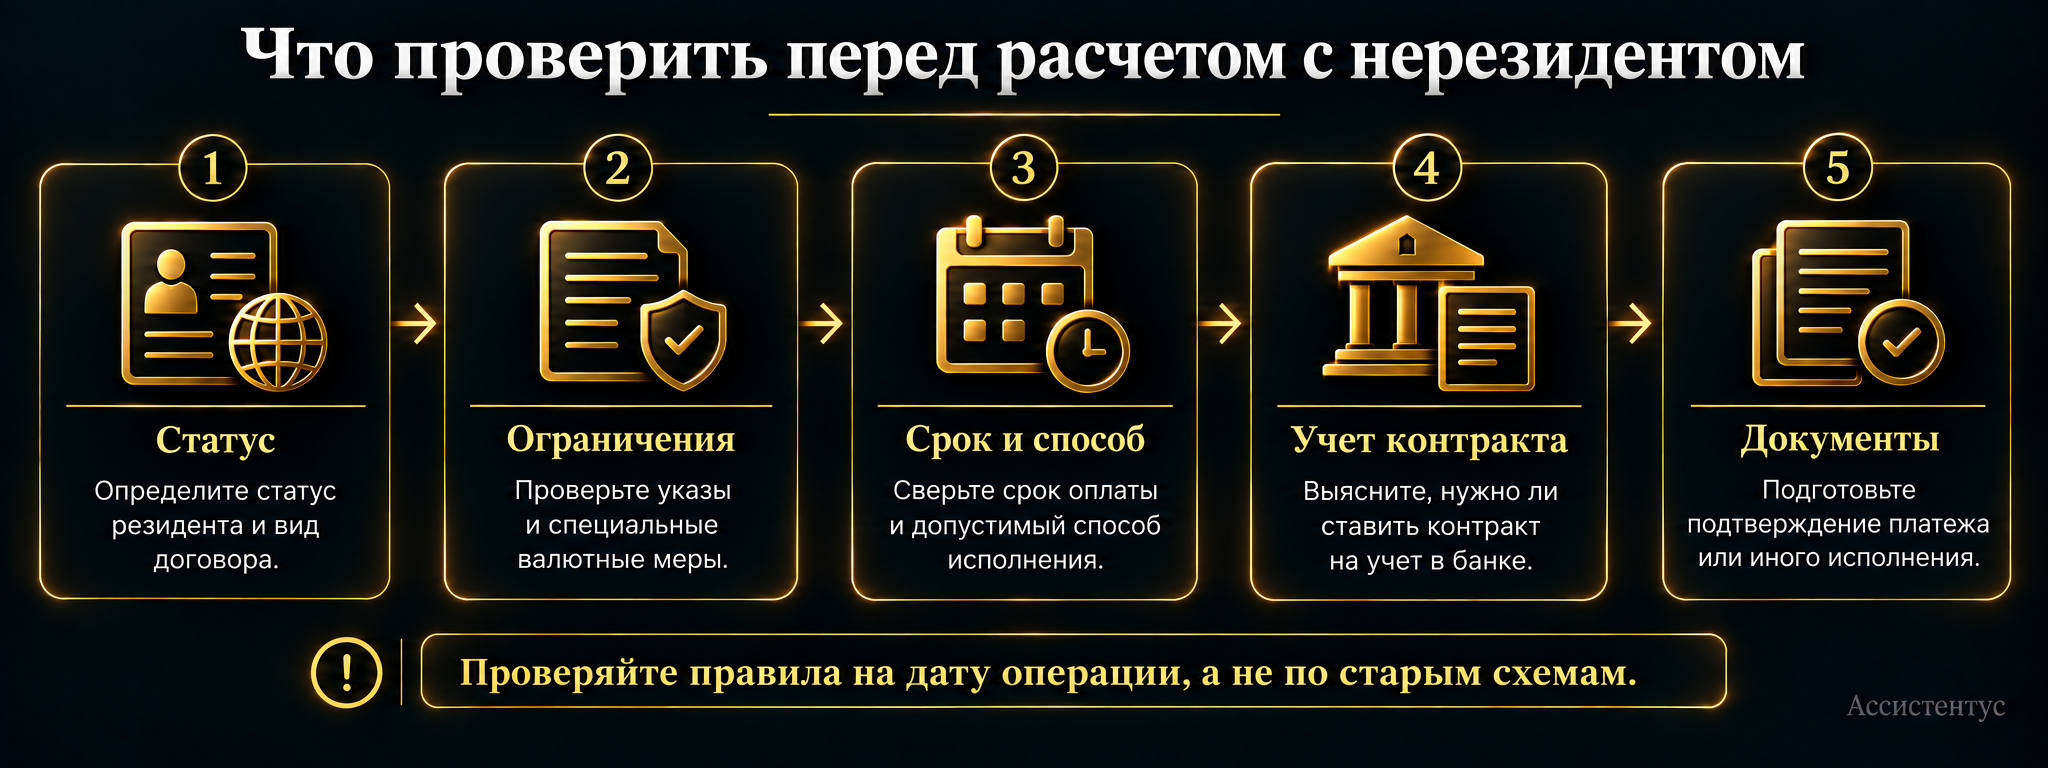
Валютное регулирование меняется быстрее многих других правил. Поэтому безопаснее проверять конкретную сделку на дату платежа, а не ориентироваться на старую схему репатриации.
В частности, перед расчетом стоит проверить следующее:
- Определите статус резидента и вид внешнеторгового договора.
- Проверьте, действует ли для участника специальный указ или другое временное ограничение.
- Сверьте срок оплаты и допустимые способы исполнения по договору.
- Установите, нужно ли ставить контракт на учет в банке.
- Проверьте выбранный способ расчета по действующим валютным правилам.
- Подготовьте документы, которые подтверждают платеж или иное исполнение.
В итоге репатриация валютной выручки остается важным понятием валютного законодательства. Однако объяснять ее по правилам прошлых лет уже нельзя. В 2026 году Указ № 529 временно исключает для российских юрлиц и ИП общее требование частей 1 и 2 статьи 19. В то же время банковский учет и специальные валютные ограничения продолжают действовать.