
Участник владеет 60% голосов в ООО и фактически может проводить большинство обычных решений общего собрания. У другого собственника доля меньше, зато по договоренностям он определяет действия руководителя. В обеих ситуациях возникает вопрос о «корпоративном контроле».
При этом контроль не всегда совпадает с процентом в уставном капитале. Значение могут иметь право голоса, корпоративные соглашения, возможность назначать руководителей и даже реальное влияние на действия компании.
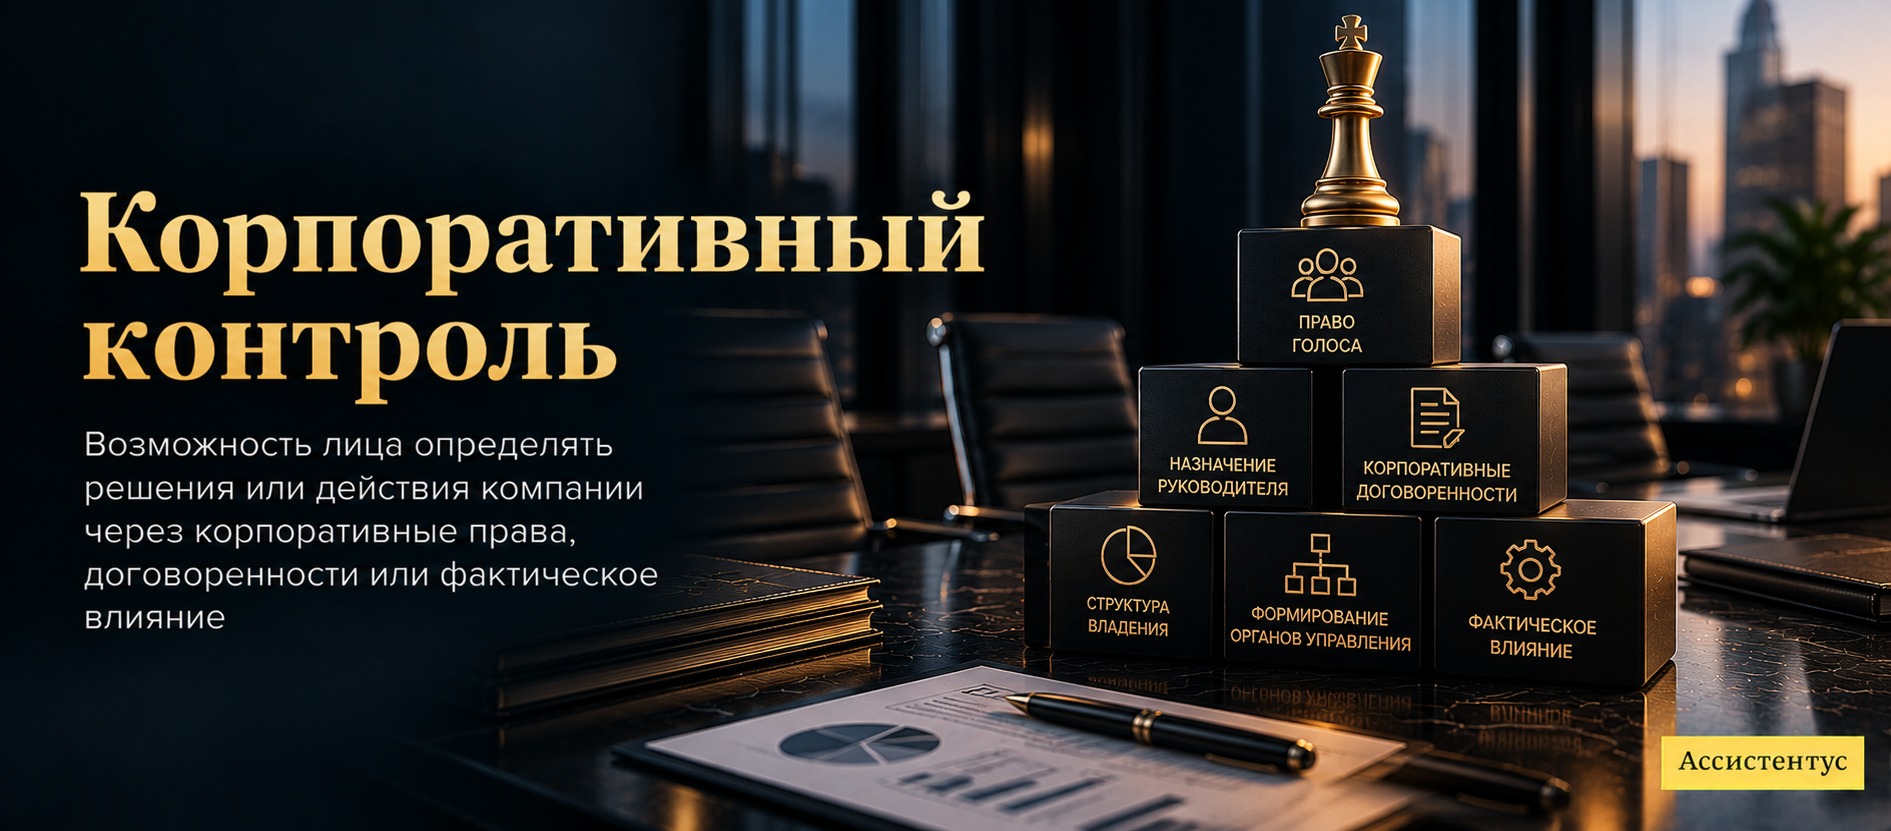
Корпоративный контроль — возможность лица определять решения или действия компании через корпоративные права, договоренности, структуру владения либо фактическое влияние.
Сегодня же разберем, из чего складывается корпоративный контроль и почему одной доли в капитале иногда недостаточно для вывода. Кроме того, посмотрим, чем контролирующее лицо отличается от бенефициарного владельца, какие последствия создает контроль и как закон защищает участника при его неправомерной утрате.
О понятии
Прежде всего единого определения корпоративного контроля для всех гражданско-правовых ситуаций закон не устанавливает. Поэтому критерии нужно выбирать под конкретную задачу.
Например, при определении дочернего общества важна возможность другой компании определять принимаемые им решения. А при сделке с заинтересованностью законы об ООО и АО используют уже специальное определение контролирующего лица.
Обращаясь к первоисточнику, статья 67.3 ГК РФ признает хозяйственное общество дочерним, если другое общество или товарищество благодаря преобладающему участию, договору либо иным образом может определять его решения. В свою очередь, статья 53.1 ГК РФ отдельно учитывает лицо, которое имеет фактическую возможность определять действия юридического лица.
То есть закон смотрит не только на формальную запись о собственнике. В некоторых случаях важнее реальная возможность влиять на решения.
Пример ситуации
Допустим, компания А владеет 70% голосов компании Б и может самостоятельно определять большинство обычных решений ее участников. Такое участие дает компании А сильные формальные инструменты корпоративного контроля.
Из чего складывается корпоративный контроль
Прежде всего контроль связан с корпоративными правами. Участник или акционер голосует, участвует в формировании органов общества и использует другие возможности, которые дает ему доля или акции.
Однако источником влияния может быть не только прямое владение.
В частности, значение могут иметь:
- голоса на общем собрании — они позволяют участвовать в принятии ключевых корпоративных решений;
- право назначать руководителя — в предусмотренных законом или корпоративной структурой случаях оно дает заметное влияние на управление;
- формирование коллегиальных органов — например, возможность избирать значительную часть совета директоров;
- корпоративный договор — участники могут заранее согласовать порядок голосования и другие действия;
- косвенное владение — контроль может проходить через цепочку подконтрольных компаний;
- фактическое влияние — в отдельных спорах суд учитывает реальную способность лица определять действия общества.
Кроме того, разные основания могут работать одновременно. Например, крупный участник может владеть большинством голосов и дополнительно иметь договорные права при формировании органов управления.
Корпоративный контроль лучше определять по совокупности прав и фактических обстоятельств. Один процент участия не всегда дает полный ответ.
Специальное правило о более чем половине голосов
В законах об ООО и АО есть конкретный критерий контроля, но он действует для определенной задачи.
Так, для правил о сделках с заинтересованностью контролирующим признают лицо, которое прямо или косвенно вправе распоряжаться более чем 50% голосов в высшем органе подконтрольной организации.
Кроме того, контроль для этих норм возникает, если лицо вправе назначать или избирать единоличный исполнительный орган либо более 50% состава коллегиального органа управления.
Для ООО правило закреплено в статье 45 Закона № 14-ФЗ. Для АО аналогичный критерий содержит статья 81 Закона № 208-ФЗ.
Кстати, этот специальный критерий применяется при проверке заинтересованности. У нас на сайте весь механизм отдельно разобран в статье о сделке с заинтересованностью.
Однако переносить порог «больше 50%» на любую ситуацию нельзя. Например, фактическая возможность определять действия общества по статье 53.1 ГК РФ оценивается иначе.
Почему 51% не решает любой корпоративный вопрос
Большинство голосов дает владельцу серьезное влияние, но не означает возможность единолично принять абсолютно любое решение.
Например, в ООО отдельные вопросы требуют не простого большинства, а не менее двух третей голосов. Для некоторых решений закон или устав устанавливает еще более высокий порог.
В АО тоже существуют вопросы, для которых требуется квалифицированное большинство. В частности, статья 49 Закона об АО предусматривает для ряда решений большинство в три четверти голосов участвующих акционеров.
Поэтому контроль нужно сопоставлять с конкретным решением.
Иными словами, владелец 51% голосов способен самостоятельно влиять на многие обычные решения, однако для вопроса с повышенным порогом ему может понадобиться поддержка других участников.
Кроме того, устав непубличного общества в установленных законом пределах может менять требования к числу голосов. Поэтому при практической проверке нужно читать не только выписку о владельцах, но и корпоративные документы.
Корпоративный договор и контроль
Размер долей не всегда показывает, как участники будут голосовать на деле.
По статье 67.2 ГК РФ участники хозяйственного общества вправе заключить корпоративный договор. Например, они могут обязаться голосовать определенным образом или согласованно совершать другие действия по управлению обществом.
В результате формальный расклад долей может не полностью отражать реальный баланс влияния.
Например, участникам принадлежат 40%, 35% и 25% голосов. Если двое из них договорились согласованно голосовать по ключевым вопросам, их совместная позиция заметно меняет корпоративный расклад.
Однако само наличие корпоративного договора еще не означает, что один из участников стал контролирующим лицом. Для такого вывода нужно посмотреть содержание договора и критерии того закона, который применяется к конкретной ситуации.
Корпоративный договор регулирует осуществление прав участников, но не превращает любую договоренность о голосовании в универсальный юридический статус «контролера».
Прямой и косвенный контроль
Контроль может проходить через несколько компаний.
Например, компания А владеет контрольным пакетом компании Б, а компания Б — контрольным пакетом компании В. Тогда влияние на компанию В может осуществляться через промежуточное общество Б.
Именно поэтому специальные определения в законах об ООО и АО говорят не только о прямом, но и о косвенном распоряжении голосами через подконтрольных лиц.
Пример структуры
Компания А владеет 80% голосов компании Б. В свою очередь, компания Б владеет 60% голосов компании В. Хотя компания А напрямую не указана среди участников В, структура позволяет анализировать ее косвенное влияние через подконтрольную компанию Б.
При этом математическая доля экономического участия и корпоративный контроль — не одно и то же. Через цепочку компаний лицо может иметь возможность определять решения, хотя простой расчет произведения процентов покажет меньшую экономическую долю.
Фактический корпоративный контроль
Иногда документы не показывают значительной доли или специального права, но лицо фактически управляет поведением компании.
Здесь важное значение имеет статья 53.1 ГК РФ. Она возлагает обязанности на лицо, которое имеет фактическую возможность определять действия юридического лица, в том числе давать указания его руководителю или органам.
Причем небольшая доля сама по себе не исключает такой ситуации.
В частности, в Обзоре практики от 30 июля 2025 года Верховный Суд РФ указал, что корпоративный контроль может подтверждаться не только значительной долей участия, но и другими фактическими обстоятельствами. В одном из дел суды исследовали влияние бывшего участника, которому принадлежало лишь 5,67% доли, на действия исполнительного органа общества.
Кроме того, в том же Обзоре Верховный Суд рассмотрел ситуацию, когда формальный руководитель фактически отошел от управления, а другой участник давал указания подразделениям, согласовывал договоры и использовал электронный ключ.
Поэтому скрытое фактическое руководство тоже способно иметь юридические последствия.
Корпоративный контроль и управление компанией
Эти понятия связаны, но не совпадают.
Директор занимается текущей деятельностью общества и выступает от его имени. Однако он не обязательно контролирует компанию в корпоративном смысле.
Например, наемный генеральный директор может владеть нулевой долей и выполнять решения владельцев.
В свою очередь, контролирующий участник способен вообще не занимать должность в компании. Он реализует влияние через голосование, формирование органов или другие предусмотренные инструменты.
| Понятие | Основной смысл |
|---|---|
| Корпоративный контроль | Возможность определять корпоративные решения или действия компании |
| Текущее управление | Повседневное руководство деятельностью компании |
| Владение долей или акциями | Наличие корпоративного участия, которое дает установленный объем прав |
Поэтому должность директора сама по себе не отвечает на вопрос о конечном контроле над обществом.
Корпоративный контроль и бенефициарный владелец
Эти термины тоже не являются полными синонимами.
Бенефициарный владелец — специальное понятие Закона № 115-ФЗ. Им может быть только физическое лицо, которое в конечном счете владеет более чем 25% капитала клиента либо имеет возможность контролировать его действия.
Корпоративным контролером, напротив, в зависимости от применимой нормы может выступать и юридическое лицо.
Кроме того, пороги различаются. Например, для сделок с заинтересованностью законы об ООО и АО используют критерий более 50% голосов, а антиотмывочное законодательство при определении бенефициарного владельца говорит о преобладающем участии более 25% либо возможности контроля.
Для сравнения, у нас на сайте подробно разобрано, кто считается бенефициарным владельцем. При проверке структуры бизнеса эти понятия могут пересекаться, однако применять к ним один и тот же процент нельзя.
Корпоративный контроль и дочернее общество
Статья 67.3 ГК РФ использует возможность определять решения как главный признак отношений основного и дочернего общества.
Причем основание может быть разным. Например, закон называет преобладающее участие в уставном капитале, договор и другие способы влияния.
Однако само понятие дочернего общества уже, чем корпоративный контроль в широком смысле. Оно описывает отношения между хозяйственными обществами или товариществами и влечет специальные последствия.
Например, в предусмотренных статьей 67.3 случаях основное общество может отвечать вместе с дочерним по определенным сделкам. Кроме того, при банкротстве дочернего общества по вине основного возможна субсидиарная ответственность.
Наличие корпоративного влияния не означает, что в каждом случае возникают правила о дочернем обществе. Сначала нужно проверить субъектов, основание контроля и условия статьи 67.3 ГК РФ.
Ответственность контролирующего лица
Сам по себе контроль не является нарушением. Однако лицо, которое реально определяет действия юридического лица, не получает право действовать во вред компании.
По пункту 3 статьи 53.1 ГК РФ фактически контролирующее лицо обязано действовать в интересах юридического лица разумно и добросовестно.
Если по его вине компания понесет убытки, такое лицо может отвечать перед ней.
Например, контролер добился заключения заведомо невыгодного договора в собственных интересах. В таком случае суд будет исследовать фактическое влияние, поведение участников и причиненную обществу потерю.
Кроме того, если убытки совместно причинили несколько лиц, статья 53.1 допускает их солидарную ответственность.
При этом наличие крупной доли еще не доказывает само нарушение. Для взыскания убытков нужно установить предусмотренные законом основания ответственности, включая противоправное поведение, вину в применимых пределах, убытки и причинную связь.
Контроль при банкротстве
В банкротстве используется отдельное понятие — контролирующее должника лицо.
По статье 61.10 Закона № 127-ФЗ им признают лицо, которое имело право давать должнику обязательные указания либо могло иным образом определять его действия в установленный законом период.
То есть банкротный контроль нельзя сводить только к размеру доли.
Кроме того, закон устанавливает собственные презумпции и временные рамки. Поэтому статус контролирующего лица в банкротстве нужно проверять отдельно от корпоративного контроля для сделок с заинтересованностью.
Одно слово «контроль» встречается в нескольких правовых режимах, но критерии различаются. Перед выводом всегда нужно определить, для какой нормы устанавливается контроль.
Восстановление корпоративного контроля
Иногда участник теряет долю или акции не по своей воле из-за неправомерных действий других лиц.
В таком случае ГК РФ дает специальный способ защиты.
По пункту 3 статьи 65.2 ГК РФ участник коммерческой корпорации, который помимо своей воли утратил права участия из-за неправомерных действий других участников или третьих лиц, вправе требовать возвращения доли.
При этом суд определяет справедливую компенсацию лицу, у которого долю забирают обратно. Кроме того, пострадавший участник может потребовать убытки с виновных лиц.
Впрочем, суд вправе отказать в возвращении доли, если такое решение несправедливо лишит других лиц их прав участия либо повлечет крайне негативные публично значимые последствия. Тогда пострадавшему выплачивают справедливую компенсацию.
Именно этот механизм в корпоративной практике обычно называют восстановлением корпоративного контроля. Его смысл состоит не просто в возврате имущества, а в восстановлении утраченных прав участия в компании.
Как определить корпоративный контроль на практике
Прежде всего нужно определить, для какой юридической задачи проводится проверка. Например, критерии для сделки с заинтересованностью и для банкротства различаются.
Затем стоит изучить не только структуру собственников.
Проверку можно выстроить так:
- Определите участников, акционеров и количество принадлежащих им голосов.
- Затем изучите устав и специальные правила принятия решений.
- Проверьте, кто вправе назначать директора и формировать другие органы управления.
- Кроме того, установите наличие корпоративных договоров и других соглашений, влияющих на голосование.
- Разберите цепочки прямого и косвенного владения.
- Сопоставьте формальные полномочия с фактическим поведением руководителей и участников.
- Наконец, примените критерии именно того закона, для целей которого устанавливается контроль.
В итоге корпоративный контроль нельзя свести к одной записи в ЕГРЮЛ или проценту доли. В одних случаях решающим становится большинство голосов, в других — право формировать органы управления, корпоративный договор или фактическая возможность определять действия компании.