
Компания заявила вычет НДС по счету-фактуре поставщика. Однако при проверке выяснилось, что соответствующей операции в отчетности другой стороны нет. В практической работе налоговых органов такое расхождение часто называют «налоговым разрывом».
Налоговый разрыв — еще не доказанное нарушение и не готовое доначисление. Сначала нужно установить причину расхождения: обычную ошибку, проблему в отчетности контрагента или признаки формального документооборота.
Ну а сегодня разберем, что именно означает налоговый разрыв и как его выявляет ФНС. Кроме того, посмотрим, чем он отличается от налоговой задолженности. Затем выясним, что делать компании после получения требования.
О понятии
Итак, налоговый разрыв в практическом контексте НДС — это несоответствие между данными об операции у участников цепочки. Например, покупатель заявил вычет, а соответствующая реализация не сопоставляется с данными продавца.
Обращаясь к первоисточнику, отдельного определения «налогового разрыва» НК РФ не устанавливает. При этом ФНС в официальном описании АСК НДС указывает, что система сопоставляет операции контрагентов и выявляет налоговые разрывы в цепочках. В свою очередь, статья 88 НК РФ говорит о противоречиях и несоответствиях между сведениями в декларациях и других имеющихся у инспекции документах.
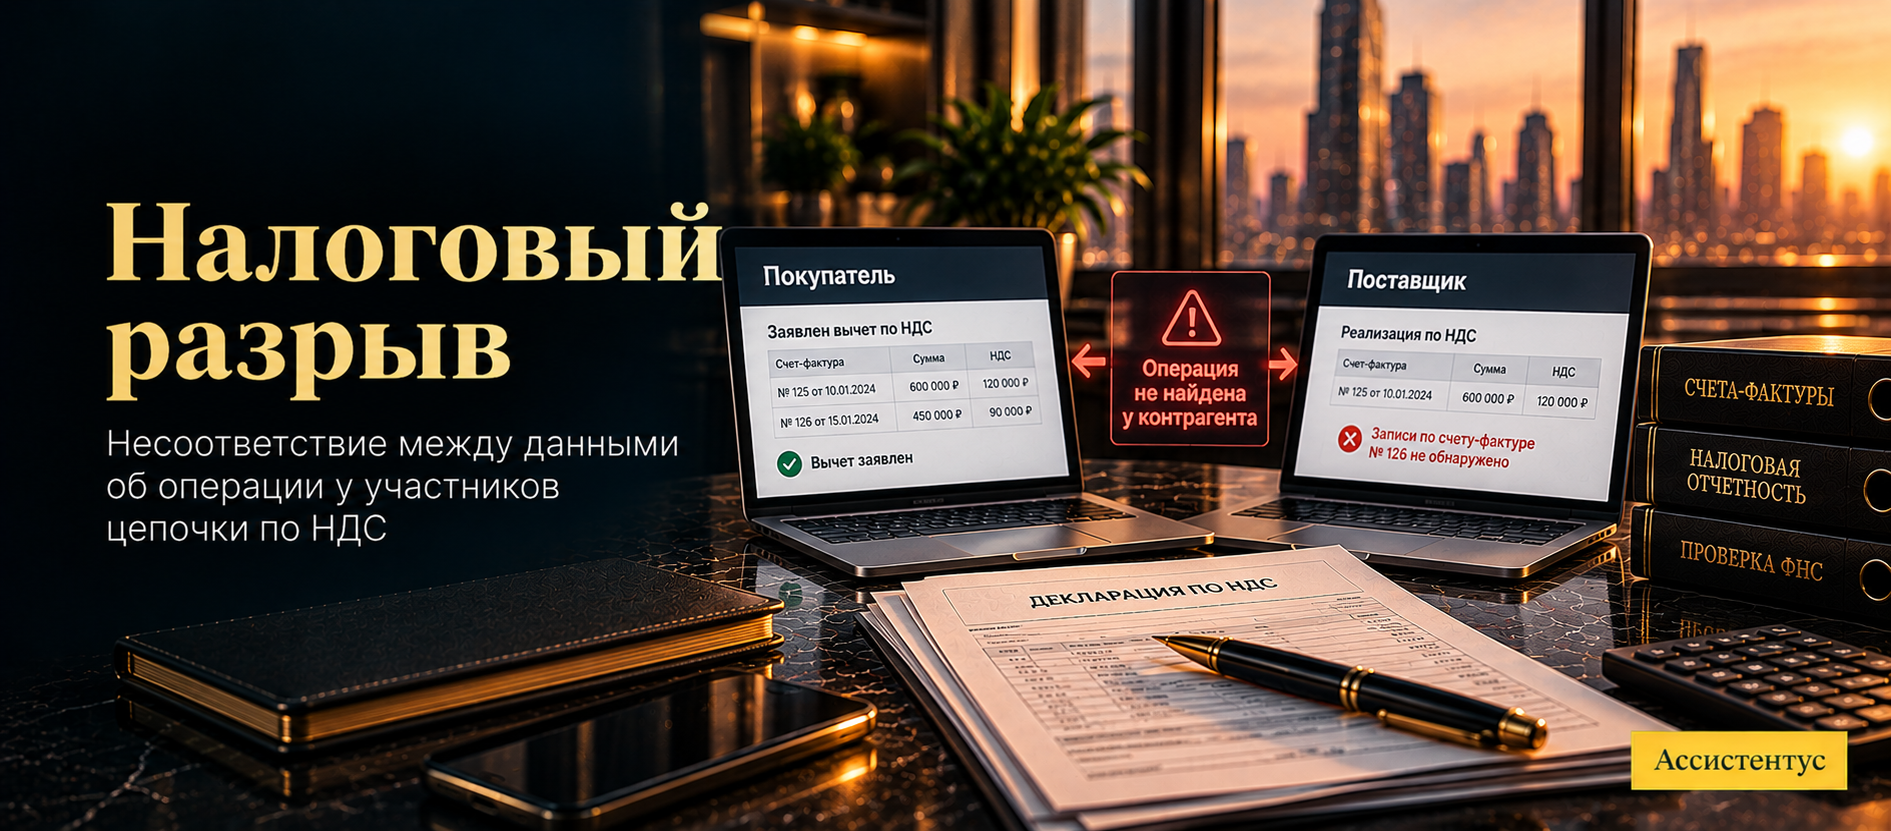
Проще говоря, «налоговый разрыв» — рабочее название проблемы, которую система обнаружила при сопоставлении данных. А вот юридические последствия определяют уже по НК РФ и фактическим обстоятельствам сделки.
Пример ситуации
Допустим, покупатель отразил счет-фактуру поставщика и заявил 120 000 рублей НДС к вычету. Однако соответствующая продажа не нашлась в данных поставщика. В результате система видит несоответствие, которое требует проверки.
Как возникает разрыв по НДС
Механизм связан с тем, что сведения участников сделки можно сопоставлять между собой. Покупатель отражает приобретение и вычет, а продавец — реализацию и начисленный налог.
Если данные не сходятся, возникает расхождение. В частности, причиной может быть:
- ошибка в реквизитах счета-фактуры или сумме;
- неотражение продавцом конкретной операции;
- представление контрагентом декларации без нужной операции;
- непредставление декларации одной из сторон;
- использование документов по операции, которой фактически не было.
Однако внешне похожие разрывы могут иметь совершенно разную природу. Поэтому результат сопоставления еще не отвечает на вопрос, кто именно допустил нарушение.
Разрыв по НДС не равен обычной неуплате налога поставщиком. В первую очередь речь идет о несопоставимости данных об операции. Налоговая задолженность и расхождение в отчетности — разные ситуации.
Технический и схемный разрыв
На практике удобно разделять причины на технические и связанные с возможной схемой. При этом такого деления как самостоятельной классификации в НК РФ нет.
| Вид ситуации | В чем проблема | Что проверяют |
|---|---|---|
| Техническая | Ошибка или несовпадение сведений при реальной сделке | Счета-фактуры, суммы и реквизиты |
| Содержательная | Операция отражена у сторон по-разному | Первичные документы и фактическое исполнение |
| Схемная | Есть признаки формального документооборота | Реальность сделки и участников цепочки |
Например, поставщик мог просто пропустить один счет-фактуру при заполнении отчетности. В таком случае после исправления данных вопрос обычно сводится к устранению ошибки.
А вот фиктивные документы требуют уже другой оценки. В частности, инспекция может проверять, кто реально поставил товар, выполнил работу или оказал услугу.
Как ФНС выявляет налоговый разрыв
Основную роль при НДС играет сопоставление сведений из налоговой отчетности. Для этого ФНС использует автоматизированную систему контроля.
К примеру, система может увидеть, что у покупателя есть запись, формирующая вычет. В свою очередь, зеркальной операции у продавца нет либо показатели заметно расходятся.
В частности, ФНС указывает, что АСК НДС работает по принципу зеркальности операций продавца и покупателя. Кроме того, система позволяет находить разрывы и цепочки с повышенным налоговым риском.
При этом разрыв может находиться не у непосредственного поставщика. Иногда проблема появляется дальше по цепочке — у поставщика второго или последующего звена.
Именно поэтому наличие нормального счета-фактуры у первой пары контрагентов еще не всегда прекращает аналитическую проверку всей цепочки.
Разрыв еще не означает отказ в вычете
Само сообщение системы не отменяет налоговый вычет. Для него нужно оценить условия главы 21 НК РФ и реальные обстоятельства операции.
Так, статья 171 НК РФ закрепляет право уменьшить исчисленный НДС на установленные вычеты. В свою очередь, статья 172 НК РФ определяет документы и условия их применения.
Более того, нарушение со стороны контрагента нельзя само по себе превращать в нарушение покупателя.
Важно понимать, что пункт 3 статьи 54.1 НК РФ прямо запрещает считать нарушение контрагентом налогового законодательства самостоятельным основанием для признания уменьшения налога неправомерным.
Кроме того, пункт 21 письма ФНС России от 10 марта 2021 года № БВ-4-7/3060@ напоминает о позиции Конституционного Суда. Налогоплательщик не отвечает за исполнение налоговой обязанности всеми организациями в многоступенчатой цепочке.
То есть инспекции нужны дополнительные обстоятельства. Например, значение может иметь фиктивность сделки, участие самого налогоплательщика в схеме или его осведомленность о формальном документообороте.
Что происходит после обнаружения разрыва
Сначала расхождение обычно отрабатывают в рамках камеральной проверки декларации. В результате компания может получить требование о пояснениях.
Обращаясь к сроку ответа, пункт 3 статьи 88 НК РФ требует представить необходимые пояснения в течение пяти рабочих дней либо внести исправления. Плательщики, обязанные сдавать декларацию по НДС электронно, направляют такие пояснения в установленном электронном формате.
Однако при серьезном несоответствии инспекция вправе запросить уже не только объяснение.
Если противоречия свидетельствуют о занижении НДС к уплате либо завышении налога к возмещению, пункт 8.1 статьи 88 разрешает истребовать:
- счета-фактуры;
- первичные документы;
- другие документы по спорным операциям.
В свою очередь, пункт 3 статьи 93 НК РФ устанавливает для документов, истребованных в ходе проверки, общий срок 10 рабочих дней со дня получения требования.
Нужно ли сразу сдавать уточненную декларацию
Нет, одно требование о расхождении еще не означает, что компания обязана уменьшить вычет. Сначала нужно проверить собственные данные.
Если декларация заполнена правильно и операция реальна, налогоплательщик может представить пояснения и подтверждающие документы.
А вот если компания действительно обнаружила свою ошибку, последствия зависят от ее влияния на налог.
Так, пункт 1 статьи 81 НК РФ обязывает представить уточненную декларацию, если обнаруженная ошибка привела к занижению налога к уплате. Если же ошибка не занижает налог, представить уточненку налогоплательщик вправе, но не обязан.
Пример ситуации
Предположим, покупатель обнаружил, что дважды включил один счет-фактуру в вычет. Тогда ошибка относится к его собственной декларации и требует исправления по правилам статьи 81. Если же данные покупателя верны, а операцию пропустил продавец, ситуация уже другая.
Иными словами, требование ФНС сначала нужно сверить с собственным учетом. Просто убирать вычет «на всякий случай» закон не требует.
Что если разрыв появился дальше по цепочке
Иногда непосредственный поставщик отражает сделку правильно, но источник проблемы находится у его поставщика. В профессиональной практике такую ситуацию могут называть сложным разрывом.
Для покупателя это особенно важный нюанс. Ведь он может вообще не иметь договорных отношений с организацией, у которой обнаружено несоответствие.
Наличие разрыва у второго или третьего звена само по себе не доказывает, что первый покупатель участвовал в схеме. Нужно устанавливать конкретные обстоятельства его собственной сделки и поведения.
В частности, письмо ФНС России № БВ-4-7/3060@ требует оценивать фактическое исполнение, осведомленность налогоплательщика и другие обстоятельства применения статьи 54.1 НК РФ.
Кстати, у нас на сайте отдельно разобрана необоснованная налоговая выгода. Там можно посмотреть, когда спор выходит за пределы простой ошибки в отчетности.
Чем налоговый разрыв отличается от других проблем
Похожие выражения легко смешать, хотя последствия у них разные.
| Ситуация | Что означает |
|---|---|
| Налоговый разрыв | Несопоставимость данных в налоговой цепочке |
| Недоимка | Неисполненная в срок обязанность по уплате налога |
| Ошибка в декларации | Неверные сведения самого налогоплательщика |
| Нарушение статьи 54.1 | Неправомерное уменьшение налоговой обязанности при установленных законом обстоятельствах |
Поэтому формулировка инспектора «в цепочке есть разрыв» еще не сообщает итог проверки. Она показывает направление, которое требует дальнейшего анализа.
Что делать после требования ФНС
Игнорировать требование не стоит. Но и признавать нарушение до проверки документов тоже не нужно.
Порядок можно выстроить так:
- Прежде всего найдите счет-фактуру и операцию, указанные в требовании.
- Затем сверьте реквизиты, сумму НДС и данные своей декларации.
- Кроме того, проверьте договор, первичные документы, оплату и фактическое исполнение.
- Если обнаружена собственная ошибка, определите, нужна ли уточненная декларация.
- В свою очередь, при правильных данных подготовьте пояснение по существу расхождения.
- Если инспекция запросила документы, представьте их в установленный срок.
- Наконец, сохраните подтверждение отправки ответа и приложений.
При этом просрочка ответа сама может создать отдельную проблему. Пункт 1 статьи 129.1 НК РФ предусматривает за неправомерное непредставление предусмотренных статьей 88 пояснений штраф 5 000 рублей. При повторном нарушении в течение календарного года штраф составляет 20 000 рублей.
Кстати, у нас на сайте есть материал о декларации по НДС. Он поможет понять, откуда инспекция получает сведения для сопоставления операций.
В итоге налоговый разрыв — это прежде всего сигнал о несоответствии данных, а не готовый вывод о вине компании. Поэтому после его обнаружения нужно разделить техническую ошибку, действия контрагента и возможное нарушение самого налогоплательщика. Уже после этого определяется, достаточно пояснений или требуется исправлять налоговые обязательства.