
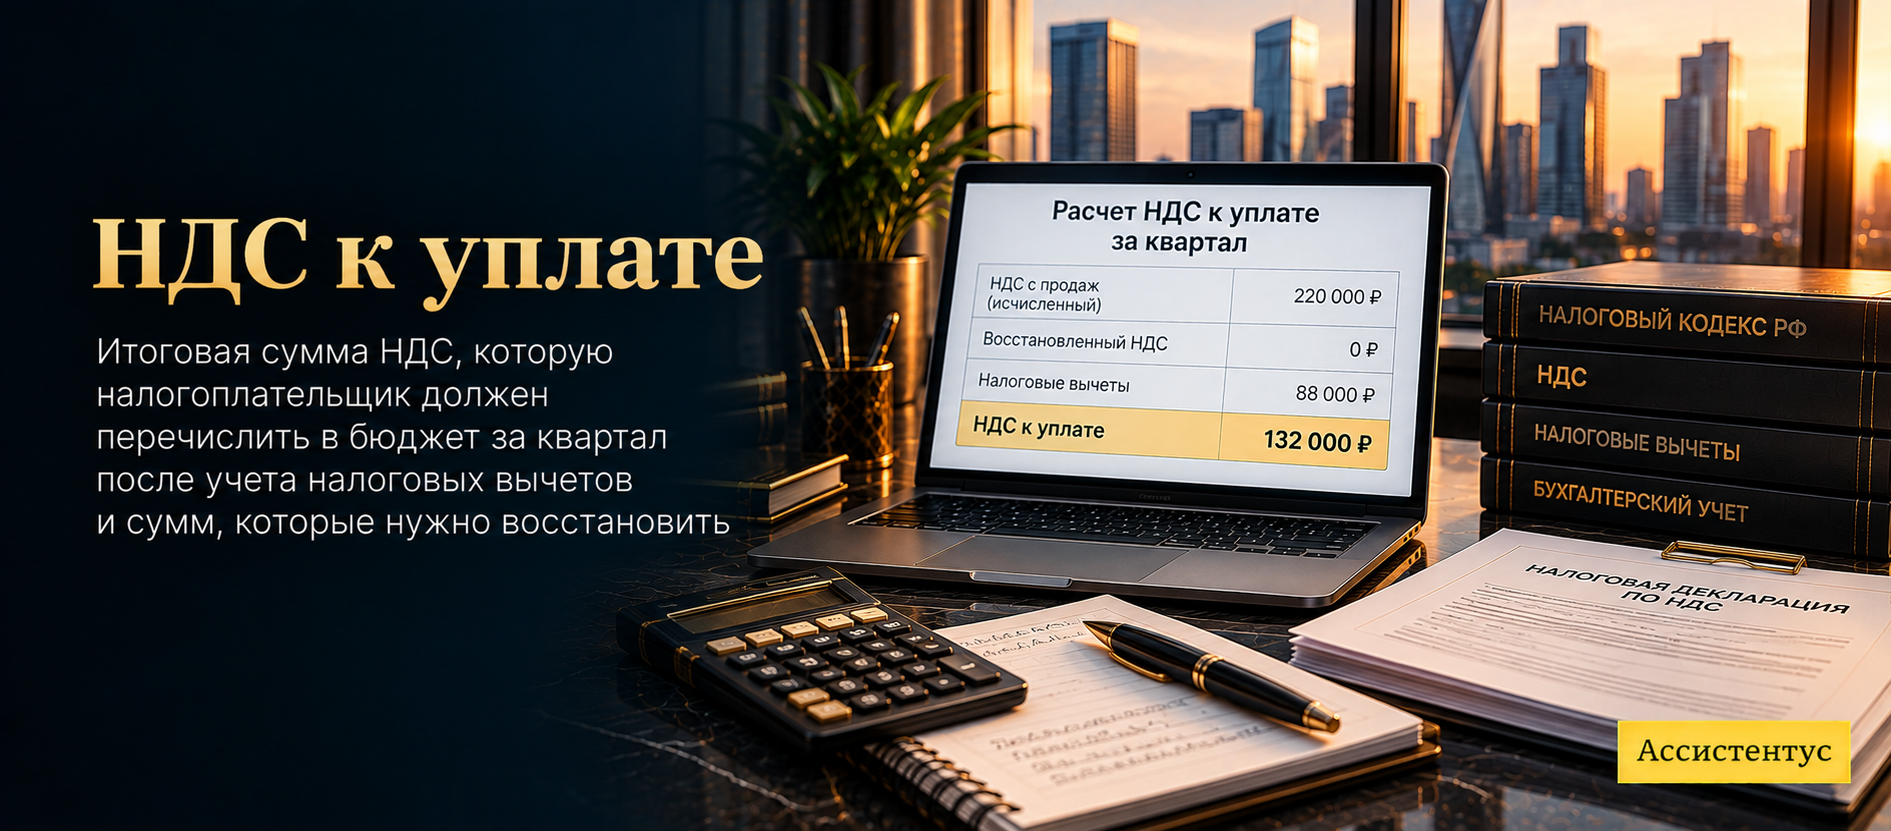
Компания продала товары и начислила покупателям 220 000 рублей НДС. Однако перечислять в бюджет всю эту сумму нужно не всегда. Если у бизнеса есть законные вычеты, итог окажется меньше. Такой результат называют «НДС к уплате».
НДС к уплате — не то же самое, что НДС, начисленный покупателям. Итоговую сумму определяют за квартал после учета налоговых вычетов и сумм, которые нужно восстановить.
Ну а сегодня разберем, из чего складывается НДС к уплате и как его рассчитать. Кроме того, посмотрим, что происходит при большом вычете, как меняется расчет для УСН и когда итоговую сумму нужно перечислить в бюджет.
О понятии
Итак, НДС к уплате — это итоговая сумма налога, которую налогоплательщик должен уплатить в бюджет за соответствующий налоговый период. Ее получают не по одной продаже, а после общего расчета за квартал.
Обращаясь к первоисточнику, порядок расчета закрепляет статья 173 НК РФ. Общую сумму исчисленного налога увеличивают на НДС, который подлежит восстановлению, и уменьшают на предусмотренные статьей 171 НК РФ налоговые вычеты.
Проще говоря, базовая формула выглядит так:
НДС к уплате = исчисленный НДС + восстановленный НДС — налоговые вычеты.
При этом положительный результат означает сумму к уплате. А вот если вычеты превышают начисленный и восстановленный налог, возникает уже вопрос о возмещении НДС.
Пример расчета
Допустим, компания за квартал начислила 220 000 рублей НДС с продаж. При этом она вправе принять к вычету 88 000 рублей входного налога, а восстанавливать НДС не нужно. В итоге НДС к уплате составит: 220 000 — 88 000 = 132 000 рублей.
Из чего складывается НДС к уплате
Прежде всего в расчете участвует НДС, который компания сама исчислила по облагаемым операциям. Например, налог может возникнуть при продаже товаров, выполнении работ или оказании услуг.
Кроме того, в отдельных ситуациях в расчет добавляют восстановленный НДС. В свою очередь, законные вычеты уменьшают результат.
| Показатель | Как влияет на итог | Пример |
|---|---|---|
| Исчисленный НДС | Увеличивает сумму | Налог с реализации или полученного аванса |
| Восстановленный НДС | Добавляется к расчету | Ранее принятый вычет нужно вернуть в предусмотренном НК РФ случае |
| Налоговый вычет | Уменьшает результат | Входной НДС по приобретениям при выполнении условий для вычета |
То есть высокая сумма НДС в книге продаж еще не показывает, сколько бизнес заплатит государству. Сначала нужно учесть остальные части формулы.
Нельзя просто вычесть из НДС с продаж весь налог, указанный поставщиками в документах. В уменьшение идет только та сумма, по которой возникло право на налоговый вычет.
Как рассчитывают начисленный НДС
Сначала нужно определить налоговую базу и подходящую ставку. По общему правилу НДС считают как соответствующую ставке долю налоговой базы.
В частности, такой порядок устанавливает статья 166 НК РФ. При разных ставках суммы рассчитывают отдельно, а затем складывают для определения общей суммы налога за период.
С 1 января 2026 года основная ставка НДС в России составляет 22%. Кроме того, статья 164 НК РФ предусматривает ставку 10% для установленных товаров и операций, а для определенных операций действует ставка 0%.
Если цена указана без налога, обычный расчет прост:
НДС = налоговая база × ставка.
Например, товар стоит 1 000 000 рублей без НДС. При ставке 22% налог составит 220 000 рублей, а итоговая цена с налогом — 1 220 000 рублей.
А вот если известна сумма уже с НДС, применяют расчетную ставку. Для основной ставки 2026 года это 22/122.
Пример расчета
Предположим, цена товара с НДС составляет 610 000 рублей. Тогда налог внутри этой суммы равен: 610 000 × 22 / 122 = 110 000 рублей. Стоимость без НДС составляет 500 000 рублей.
Кстати, для отдельного расчета налога можно использовать наш калькулятор НДС. В нем доступны в том числе действующая ставка 22% и специальные ставки для УСН.
Когда НДС возникает с аванса
НДС рассчитывают не только после окончательной продажи. Например, покупатель может перечислить деньги еще до отгрузки.
По общему правилу момент определения налоговой базы связан с наиболее ранним из двух событий. Это день отгрузки либо день получения оплаты в счет будущей поставки.
В частности, такое правило содержит статья 167 НК РФ. Поэтому если сначала поступил аванс, продавец по общему правилу исчисляет НДС уже на дату его получения.
К примеру, компания получила предоплату 122 000 рублей за товар со ставкой 22%. НДС с аванса составит 122 000 × 22 / 122 = 22 000 рублей.
Затем при отгрузке налог исчисляют снова. Однако ранее рассчитанный НДС с аванса при выполнении условий можно принять к вычету. Поэтому два начисления не означают двойную окончательную уплату налога с одной продажи.
При расчете НДС за квартал важно проверить не только отгрузки, но и полученные авансы. Иначе часть налоговой базы может вообще не попасть в расчет.
Как вычеты уменьшают НДС к уплате
Входной НДС — это налог, который продавец предъявил компании при покупке товаров, работ, услуг или имущественных прав. Однако наличие суммы в счете-фактуре еще не означает готовый вычет.
По статье 171 НК РФ налогоплательщик вправе уменьшить исчисленный налог на предусмотренные законом вычеты. В свою очередь, статья 172 НК РФ определяет порядок их применения.
Как правило, для обычного вычета по приобретению нужно проверить несколько условий:
- товар, работа или услуга приняты на учет;
- покупка используется в операциях, для которых НК РФ допускает вычет;
- у налогоплательщика есть правильно оформленный счет-фактура или иной предусмотренный законом документ;
- выполнены специальные условия, если они установлены для конкретной операции.
То есть входной налог сначала должен стать именно налоговым вычетом. Только после этого он уменьшает НДС к уплате.
Кстати, сам механизм такого налога мы отдельно разобрали в статье про входной НДС. А форму и правила оформления основного документа можно посмотреть на странице про счет-фактуру.
Когда НДС приходится восстанавливать
Иногда компания уже уменьшила налог на вычет, но позднее возникает предусмотренное законом основание вернуть эту сумму в расчет. Тогда говорят о восстановлении НДС.
Например, восстановление предусмотрено при определенных изменениях в использовании приобретений. Кроме того, отдельное правило действует для ранее принятого вычета с перечисленного поставщику аванса.
Обращаясь к норме, основные случаи восстановления перечисляет пункт 3 статьи 170 НК РФ. Восстановленная сумма не уменьшает налог, а, наоборот, увеличивает результат при расчете НДС к уплате.
Пример ситуации
Допустим, покупатель перечислил поставщику аванс 122 000 рублей и принял к вычету 22 000 рублей НДС с предоплаты. Позднее поставщик отгрузил товар, а покупатель получил право на вычет НДС уже по самой покупке. Тогда ранее заявленные 22 000 рублей с аванса нужно восстановить в предусмотренном НК РФ порядке.
Иначе говоря, восстановление не означает новый налог с отдельной сделки. Оно корректирует прежний вычет, когда основания для его сохранения в первоначальном виде изменились.
Что происходит, если вычетов больше
Бывает и обратная ситуация: сумма вычетов оказалась больше исчисленного и восстановленного НДС. Тогда положительной суммы налога к уплате по общему расчету не возникает.
Например, компания активно закупала оборудование, но продала за квартал мало товаров. В таком случае входной НДС способен превысить налог с реализации.
В частности, пункт 2 статьи 173 НК РФ предусматривает возмещение положительной разницы между вычетами и исчисленным налогом при выполнении установленных условий. Сам порядок регулирует статья 176 НК РФ.
Однако возмещение не означает, что налоговая просто переводит деньги сразу после отправки декларации. Как правило, инспекция сначала проверяет обоснованность заявленной суммы в рамках камеральной проверки.
Отрицательный результат формулы лучше не называть «НДС к уплате со знаком минус». В такой ситуации речь идет уже о сумме налога, заявляемой к возмещению, и действует отдельная процедура.
Как считать НДС к уплате при УСН
С 2025 года применение УСН само по себе уже не выводит организацию или ИП из системы НДС. Однако в 2026 году для части упрощенцев действует освобождение.
Так, по статье 145 НК РФ плательщик УСН при соблюдении условий освобождается от обязанностей по исчислению и уплате НДС. Для 2026 года ключевой порог доходов составляет 20 млн рублей.
Если обязанности по НДС уже возникли, упрощенец может применять предусмотренные законом варианты ставок. В частности, это общеустановленные ставки 22%, 10% и 0% либо специальные ставки 5% и 7% при наличии права на них.
Однако порядок вычетов различается.
| Вариант на УСН | Начисление НДС | Обычный входной НДС |
|---|---|---|
| Общеустановленные ставки | По ставкам 22%, 10% или 0% | Можно заявлять к вычету при выполнении условий |
| Специальные ставки | По ставке 5% или 7% | По общему правилу не уменьшает налог через вычет |
То есть формулу для обычной ставки 22% нельзя механически переносить на УСН со ставкой 5% или 7%. При специальных ставках обычный входной НДС по покупкам в вычет не идет.
Кроме того, у специальных ставок есть отдельные вычеты, например в определенных ситуациях с ранее исчисленным НДС с аванса. Поэтому фраза «при 5% и 7% вычетов вообще не бывает» тоже была бы слишком широкой.
Если плательщик УСН освобожден от НДС, но все же выставил покупателю счет-фактуру с выделенным налогом, сумму из такого счета-фактуры придется уплатить в бюджет по пункту 5 статьи 173 НК РФ.
Когда нужно заплатить НДС
Налоговый период по НДС — квартал. Это прямо устанавливает статья 163 НК РФ.
Сначала налогоплательщик определяет итог за квартал и отражает его в декларации. Как правило, декларацию нужно представить не позднее 25-го числа месяца, следующего за завершившимся кварталом.
А вот сам налог по обычным операциям на территории России платят не одной суммой. По статье 174 НК РФ НДС перечисляют равными долями не позднее 28-го числа каждого из трех следующих месяцев.
Например, если по итогам квартала НДС к уплате составил 132 000 рублей, то на каждый из трех платежей приходится по 44 000 рублей.
Не стоит путать две даты: декларацию по общему правилу сдают до 25-го числа, а очередную долю НДС платят до 28-го. Для отдельных операций и категорий плательщиков НК РФ предусматривает специальные сроки.
Кстати, конкретные календарные даты с учетом выходных можно проверить в нашем материале про сроки уплаты налогов в 2026 году.
Сейчас большинство налоговых обязательств исполняют через единый налоговый счет. Поэтому к установленному сроку важно обеспечить на ЕНС достаточную сумму для исполнения обязанности.
Кроме того, одна перечисленная сумма еще не показывает состояние расчетов с бюджетом. Как формируется общий результат, мы объяснили в статье про сальдо единого налогового счета.
Как проверить НДС к уплате перед декларацией
Прежде всего полезно сверить не только итоговую цифру, но и ее состав. Тогда ошибку проще найти до отправки отчетности.
Проверку можно выстроить так:
- Сверьте реализацию и полученные авансы за квартал.
- Проверьте примененные ставки и расчетные ставки НДС.
- Сопоставьте счета-фактуры и записи книги продаж.
- Убедитесь, что по каждому вычету выполнены условия статей 171 и 172 НК РФ.
- Проверьте операции, по которым НДС нужно восстановить.
- Сопоставьте итоговые показатели книг покупок и продаж с декларацией.
- После расчета проверьте сроки трех платежей и состояние ЕНС.
Например, ошибка может возникнуть не в арифметике, а раньше. Компания могла забыть НДС с аванса, дважды учесть счет-фактуру или заявить вычет до появления права на него.
Кстати, перед составлением декларации можно использовать нашу инструкцию о том, как проверить книги продаж и покупок. Именно данные этих регистров помогают восстановить расчет по операциям и найти расхождения.
Если же налог рассчитан правильно, но вовремя не исполнен через ЕНС, может возникнуть недоимка. В свою очередь, за период просрочки при наличии оснований начисляются пени.
Кстати, их порядок отдельно разобран в статье про пени по налогам.
В итоге НДС к уплате — это не налог из одного счета-фактуры и не просто процент от выручки. Сначала определяют весь исчисленный НДС за квартал, затем учитывают восстановление и законные вычеты. Только после этого получается сумма, которую нужно отразить в декларации и исполнить перед бюджетом.