
Покупатель оплачивает товар картой или через другой безналичный сервис. Для него операция выглядит как одно списание, но внутри платежной системы несколько участников обмениваются распоряжениями и проводят расчеты между собой. На финальном расчетном этапе появляется «расчетный центр».
Именно он исполняет поступившие распоряжения: списывает деньги с банковских счетов одних участников платежной системы и зачисляет их на счета других.
Расчетный центр не нужно путать с сервисом, который просто считает платежи или формирует квитанции. В Законе № 161-ФЗ это конкретный участник платежной инфраструктуры, который обеспечивает денежный расчет между участниками платежной системы.
Ну а сегодня разберем, как работает расчетный центр, кто может выполнять его функции и зачем участникам нужны счета в нем. Кроме того, посмотрим, чем расчет отличается от клиринга и почему одноименный центр ЖКХ занимается совсем другими задачами.
О понятии
Итак, расчетный центр — это организация, которая в рамках платежной системы исполняет распоряжения ее участников. Для этого она списывает и зачисляет деньги по их банковским счетам, а затем направляет подтверждения об исполнении.
Обращаясь к первоисточнику, такое определение содержит статья 3 Закона № 161-ФЗ. Она относит расчетный центр вместе с операционным и платежным клиринговым центрами к операторам услуг платежной инфраструктуры.
То есть расчетный центр работает уже не с выбором товара или подтверждением покупки клиентом, а с денежными обязательствами участников самой платежной системы.
Пример ситуации
Допустим, после множества операций платежная система определила, что банк А должен перечислить банку Б 10 млн рублей. Платежный клиринговый центр передает распоряжение на исполнение. После этого расчетный центр списывает соответствующую сумму со счета одного участника и зачисляет ее на счет другого.
Как работает расчетный центр
Для начала платежная система должна получить и обработать распоряжения участников. Затем клиринговая часть определяет, какие суммы нужно списать и зачислить.
После этого в работу вступает расчетный центр.
Упрощенно цепочка выглядит так:
- Операционный центр обеспечивает обмен необходимыми электронными сообщениями.
- Платежный клиринговый центр принимает распоряжения и определяет платежные клиринговые позиции.
- Затем он передает расчетному центру распоряжения, которые нужно исполнить.
- Расчетный центр списывает и зачисляет деньги по банковским счетам участников.
- В результате участники получают подтверждения, связанные с исполнением распоряжений.
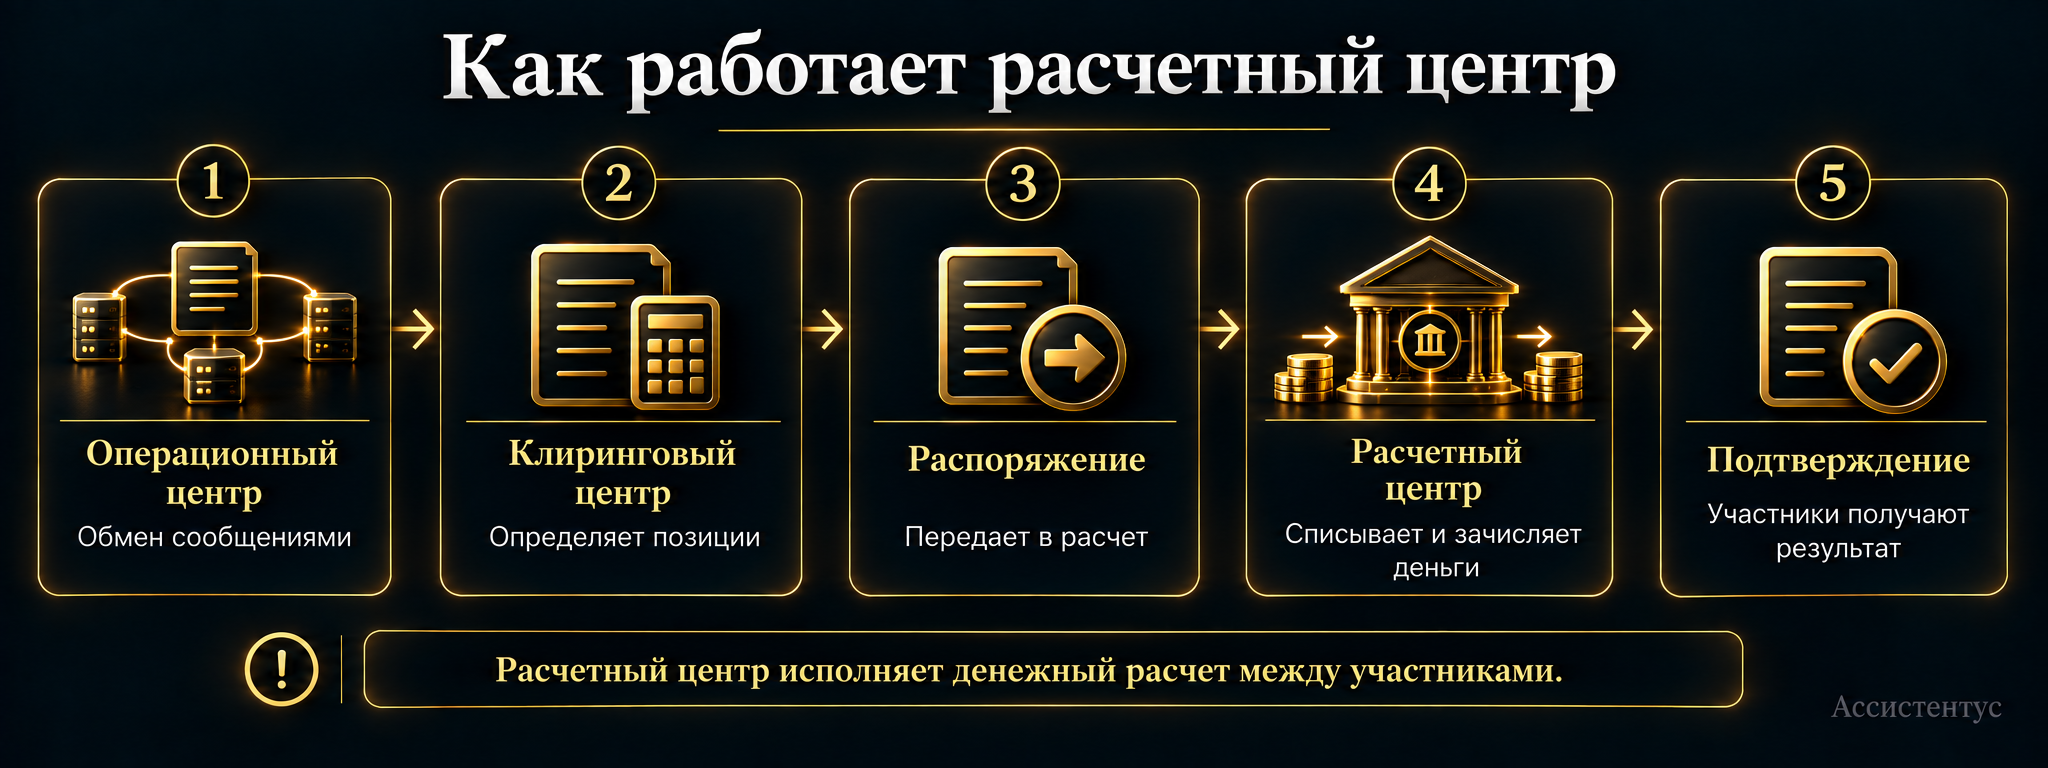
Иными словами, предыдущие этапы подготавливают расчет, а расчетный центр осуществляет движение денег по счетам.
В частности, такую последовательность закрепляет статья 25 Закона № 161-ФЗ. Платежный клиринговый центр определяет позиции и передает распоряжения, а расчетный центр уже исполняет их путем списания и зачисления средств.
Кто может быть расчетным центром
Закон ограничивает круг организаций, которые вправе выполнять именно расчетную функцию. По общему правилу это связано с тем, что центр работает с банковскими счетами участников и непосредственно исполняет денежные распоряжения.
Так, расчетным центром могут выступать:
- кредитная организация — банк либо соответствующая небанковская кредитная организация;
- Банк России — он также может выполнять расчетные функции в платежных системах;
- ВЭБ.РФ — закон отдельно включает государственную корпорацию развития в допустимый круг.
Кроме того, в одной платежной системе закон разрешает использовать несколько расчетных центров.
Однако у этого общего правила есть специальное исключение. Для отдельных расчетов в Национальной системе платежных карт статья 30.6 Закона № 161-ФЗ допускает в роли расчетного центра также иностранный банк, иностранный центральный банк или международную финансовую организацию.
Поэтому фраза «расчетным центром всегда может быть только российская кредитная организация» была бы слишком широкой.
Зачем участнику счет в расчетном центре
Прямой участник платежной системы должен иметь возможность рассчитываться с другими участниками. Для этого по общему правилу он открывает банковский счет в расчетном центре.
Такое требование устанавливает статья 21 Закона № 161-ФЗ.
Например, если два банка непосредственно участвуют в одной платежной системе, расчетный центр использует открытые для расчетов счета при исполнении поступивших распоряжений.
А вот косвенное участие устроено иначе. В таком случае счет косвенному участнику открывает прямой участник — оператор по переводу денежных средств.
Счет участника в расчетном центре и обычный расчетный счет клиента банка — не одно и то же. Первый используется внутри платежной системы для расчетов между ее участниками.
Таким образом, обычному покупателю не нужно самостоятельно открывать счет в расчетном центре только потому, что он расплачивается картой или другим платежным инструментом.
Чем расчетный центр отличается от клирингового
Эти центры находятся рядом в платежной цепочке, поэтому их функции легко смешать. Однако клиринг и расчет — разные этапы.
| Критерий | Платежный клиринговый центр | Расчетный центр |
|---|---|---|
| Основная задача | Принимает распоряжения и определяет суммы, которые участники должны перечислить или получить. | Исполняет подготовленные распоряжения путем списания и зачисления денег. |
| Работает с позициями | Да, определяет платежные клиринговые позиции. | Получает их для последующего исполнения. |
| Движение денег по счетам | Само по себе определение позиции не является расчетом. | Именно здесь происходит списание и зачисление средств по счетам. |
Например, клиринговый центр может определить, что по итогам большого количества операций банк должен перечислить другому участнику определенную итоговую сумму. Затем расчетный центр исполняет соответствующее распоряжение.
Кстати, сам механизм определения взаимных позиций мы подробно разобрали в статье о клиринге. Там же показана разница между валовым расчетом и расчетом на нетто-основе.
Чем отличается от операционного центра
Операционный центр отвечает прежде всего за информационно-технологическую часть платежной инфраструктуры. Например, он обеспечивает обмен электронными сообщениями между участниками и другими центрами.
В свою очередь, расчетный центр работает с исполнением денежной части распоряжения.
То есть различие можно представить так:
- операционный центр — передает и обрабатывает необходимые электронные сообщения;
- клиринговый центр — определяет, какие распоряжения принять и какие суммы подлежат расчету;
- расчетный центр — исполняет денежный расчет по счетам участников.
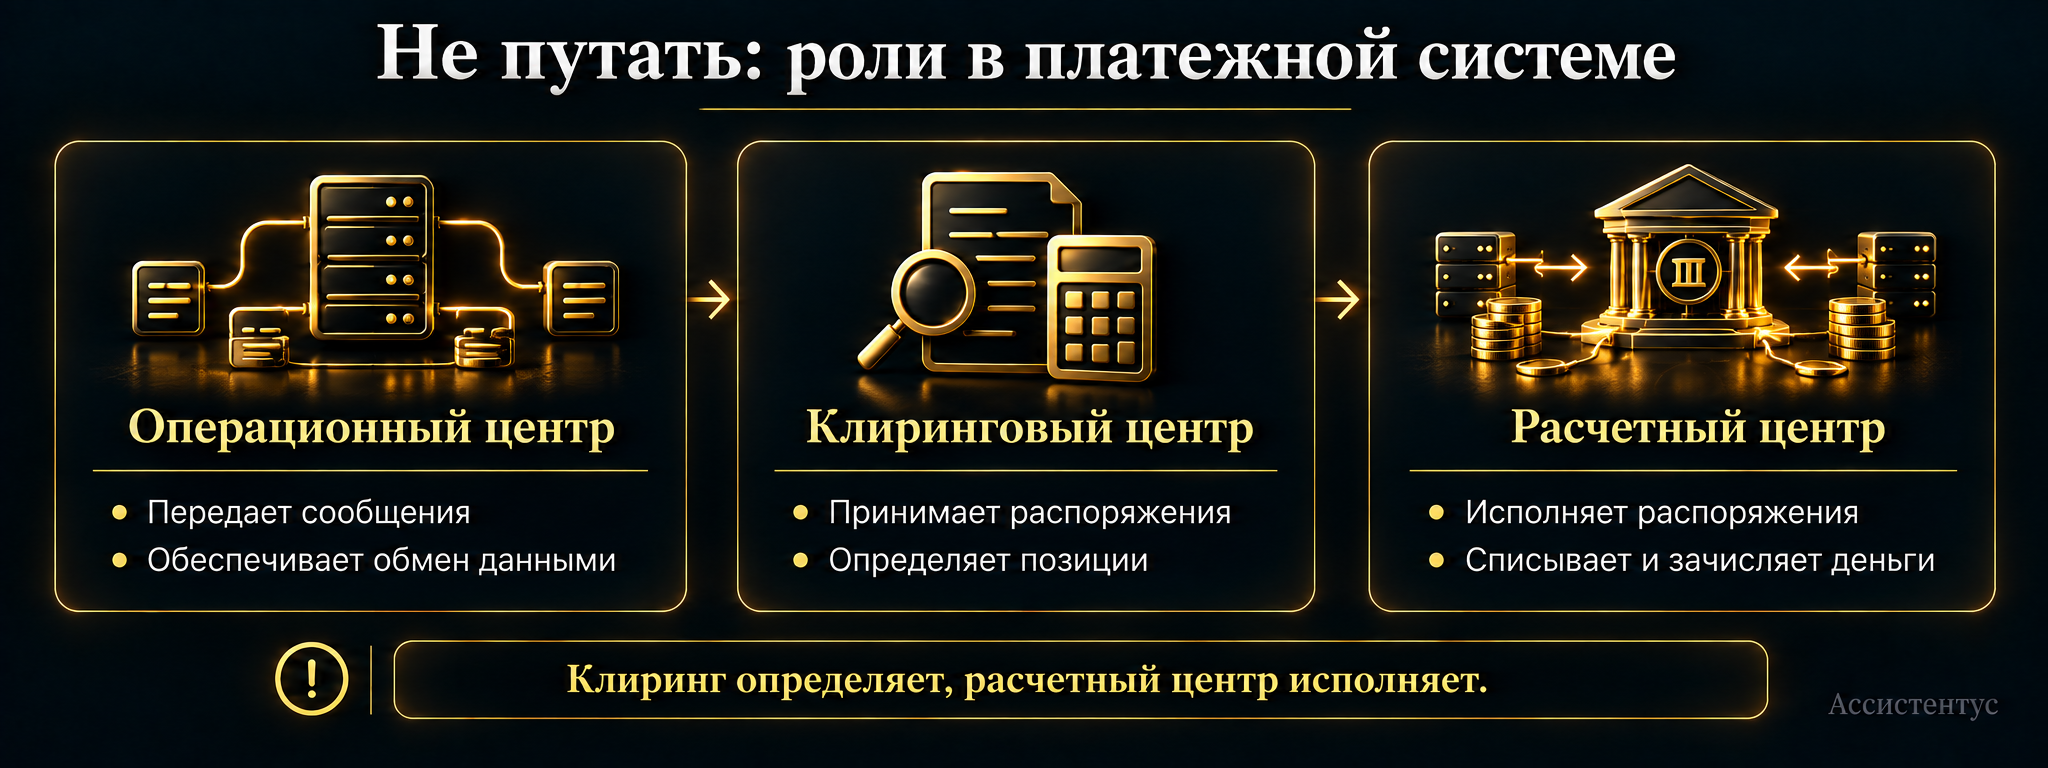
Однако это разделение функций не означает, что для каждого этапа обязательно существует отдельное юридическое лицо.
Может ли одна организация выполнять несколько функций
Да. Закон допускает совмещение отдельных ролей платежной инфраструктуры.
В частности, кредитная организация, Банк России или ВЭБ.РФ могут одновременно оказывать операционные, клиринговые и расчетные услуги.
Так что одна организация способна выступать сразу в нескольких качествах внутри одной платежной системы.
Разные функции платежной инфраструктуры не всегда означают разные компании. При проверке конкретной системы нужно смотреть не название организации, а роль, которую она выполняет по правилам платежной системы.
Вместе с тем организация, которая не является кредитной, Банком России или ВЭБ.РФ, может совмещать операционные и клиринговые услуги, но общее правило статьи 19 не позволяет ей просто добавить к ним расчетные услуги.
Может ли в системе быть несколько расчетных центров
Да, статья 19 Закона № 161-ФЗ это допускает. Поэтому платежная система не обязана строить всю расчетную инфраструктуру вокруг одного центра.
Например, правила могут распределять расчетные функции с учетом отдельных сервисов, участников или других особенностей самой системы.
Однако наличие нескольких центров не отменяет требований к каждому из них. Расчетная деятельность все равно идет по правилам платежной системы и на основании предусмотренных законом договоров.
Кроме того, оператор платежной системы должен определить требования к операторам платежной инфраструктуры. В частности, учитываются финансовое состояние, технологическое обеспечение и факторы, которые влияют на бесперебойность работы.
Как расчетный центр связан с обычным платежом
Для покупателя или клиента банка расчетный центр, как правило, остается внутренним участником инфраструктуры. Человек взаимодействует со своим банком, приложением, картой или другим средством платежа.
Например, при оплате в магазине сначала проходит обмен информацией между участниками платежной цепочки. Затем банки должны исполнить возникшие между ними денежные обязательства.
Именно на этом уровне может участвовать расчетный центр.
Для сравнения, клиентскую сторону карточной операции мы отдельно разобрали в статье об эквайринге. Расчетный центр находится глубже в платежной инфраструктуре и работает прежде всего с расчетами между ее участниками.
То есть покупателю не требуется знать название расчетного центра для каждой повседневной оплаты. Но для банков и других участников платежной системы его роль принципиальна, потому что именно на расчетном этапе исполненные обязательства отражаются движением денег по счетам.
Не путать с расчетным центром ЖКХ
В жилищно-коммунальной сфере те же слова используют в другом значении. Там встречаются расчетные и информационно-расчетные центры, которые занимаются начислениями и платежными документами для жителей.
Например, актуальные формы Росстата называют информационно-расчетным центром организацию, которая формирует и организует доставку единого платежного документа. Кроме того, такой центр может начислять коммунальные платежи, выставлять счета и учитывать поступившую оплату.
Расчетный центр платежной системы по Закону № 161-ФЗ и информационно-расчетный центр ЖКХ — разные понятия. Первый исполняет расчеты между участниками платежной системы, а второй работает с начислениями и платежами за жилищно-коммунальные услуги.
Поэтому термин всегда нужно читать в контексте документа, где он встретился.
Что проверить, если в документе указан расчетный центр
Прежде всего стоит определить сферу. Если речь идет о платежной системе, термин имеет специальное значение Закона № 161-ФЗ.
Дальше проверить можно несколько вещей:
- Определите, о какой платежной системе идет речь.
- Посмотрите ее правила и найдите организацию, которая оказывает расчетные услуги.
- Уточните, выступает ли участник прямым или косвенным.
- Проверьте, где открыт счет, через который проходят расчеты с другими участниками.
- Отделите расчетные функции от операционных и клиринговых.
Если же документ касается коммунальных начислений или единого платежного документа, перед нами, скорее всего, другое значение термина.
В итоге расчетный центр в платежной системе отвечает за исполнение денежной части расчетов. Клиринговый центр определяет позиции, операционный обеспечивает обмен сообщениями, а расчетный центр завершает соответствующий этап списанием и зачислением денег по счетам участников.