
Покупатель нажимает «Оплатить» и через несколько секунд видит успешный статус. Однако между этими двумя действиями системы успевают передать запрос, проверить операцию и вернуть результат. Эту технологическую работу обычно описывают термином «процессинг платежей».
Процессинг не означает, что одна компания сама принимает деньги, хранит их и перечисляет продавцу. Нередко процессор отвечает прежде всего за техническую обработку и передачу платежных сообщений, а расчеты выполняют другие участники.
Ну а сегодня разберем, как проходит процессинг платежа и кто участвует в этой цепочке. Кроме того, посмотрим, чем процессор отличается от эквайера и платежного шлюза, что означает авторизация и когда операция действительно заканчивается расчетом.
О понятии
Итак, процессинг платежей — это обработка информации, необходимой для проведения платежной операции. Система принимает данные, передает запрос между участниками и получает результат. Кроме того, она фиксирует статус операции для дальнейшей обработки.
Сам термин широко используют банки, платежные сервисы и разработчики. Однако отдельного универсального определения «процессинга платежей» российский закон не устанавливает.
Обращаясь к первоисточнику, близкую по функции конструкцию содержит статья 3 Закона № 161-ФЗ «О национальной платежной системе». Она определяет операционный центр как организацию, которая обеспечивает доступ к услугам по переводу денежных средств и обмен электронными сообщениями. В свою очередь, статья 17 Закона № 161-ФЗ закрепляет обмен сообщениями между участниками платежной системы, клиринговым и расчетным центрами.
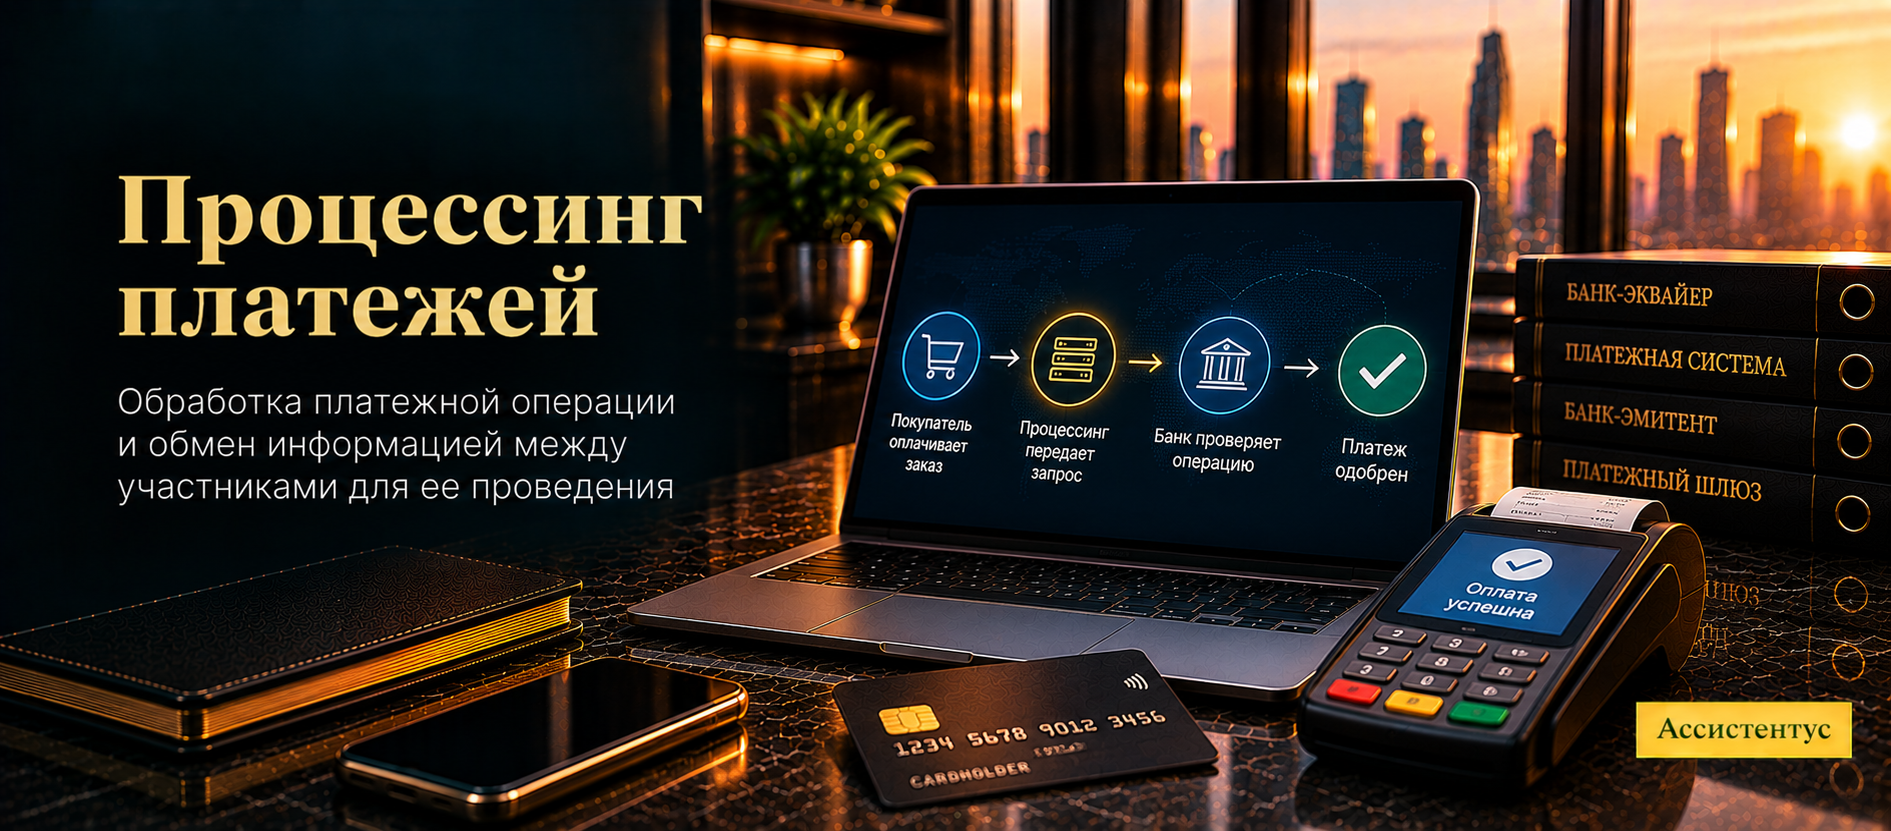
Проще говоря, процессинг помогает платежной инфраструктуре понять, кто платит, какую операцию нужно провести и каков ее результат. Однако конкретная схема зависит от способа оплаты.
Пример ситуации
Допустим, покупатель оплачивает заказ банковской картой на сайте. Платежная система получает данные операции и передает запрос дальше по цепочке. Банк покупателя проверяет возможность оплаты и возвращает ответ. После этого продавец получает статус, например об успешной операции или отказе.
Кто участвует в обработке платежа
Состав участников зависит от платежного способа. Например, карточная операция устроена иначе, чем перевод через СБП.
При оплате картой в цепочке могут участвовать:
- покупатель, который подтверждает операцию;
- мерчант, принимающий оплату за товар или услугу;
- банк-эквайер, обслуживающий прием карточного платежа;
- платежная система и ее инфраструктурные участники;
- банк-эмитент, обслуживающий карту покупателя;
- технический процессор, если его функции выполняет отдельная организация.
При этом одна организация способна выполнять несколько функций. Например, банк может использовать собственную процессинговую инфраструктуру. В другом случае он передает часть технической обработки внешнему провайдеру.
Кстати, сторону бизнеса в такой цепочке мы отдельно разобрали в статье про мерчанта.
Как проходит процессинг карточного платежа
Для покупателя оплата занимает несколько секунд. Однако внутри карточной инфраструктуры можно выделить несколько разных этапов.
Упрощенно процесс выглядит так:
- Сначала продавец или его платежный сервис получает данные новой операции.
- Затем формируется запрос на авторизацию и передается по платежной цепочке.
- После этого банк-эмитент проверяет операцию и возвращает результат.
- Если платеж одобрен, продавец получает соответствующий статус.
- Далее информация используется для клиринга между участниками.
- В итоге расчетный этап приводит к списанию и зачислению средств по счетам участников системы.
Однако эта схема описывает общий карточный сценарий. Например, платежи через СБП проходят по другой инфраструктуре. Поэтому термин «процессинг» не стоит привязывать только к банковским картам.
Сообщение «платеж одобрен» и окончательный расчет — не всегда один момент. Авторизация подтверждает возможность провести карточную операцию, тогда как расчеты между участниками могут завершаться позднее.
Что происходит при авторизации
Авторизация нужна для первичной проверки карточной операции. В частности, запрос доходит до стороны банка-эмитента. Затем тот принимает решение по операции согласно своим правилам и имеющейся информации.
Например, банк может проверить доступность необходимой суммы и параметры платежа. Кроме того, при конкретном сценарии может потребоваться подтверждение клиента.
Если операция разрешена, в обратную сторону приходит положительный ответ. Иначе платеж получит отказ.
То есть на этапе авторизации процессинг работает прежде всего с информацией об операции. Сам факт положительного ответа еще не нужно путать с окончательным межбанковским расчетом.
В частности, Закон № 161-ФЗ использует понятие обмена электронными сообщениями. По статье 3 операционный центр получает сообщения с распоряжениями участников, передает их другим инфраструктурным участникам, а также передает подтверждения о приеме и исполнении.
Что происходит после авторизации
После успешного ответа работа платежной инфраструктуры не заканчивается. Далее нужно определить обязательства участников и выполнить расчет.
Здесь важно разделить два этапа. Сначала проходит платежный клиринг. Затем подготовленные распоряжения исполняются на расчетном уровне.
Платежный клиринговый центр принимает распоряжения и определяет платежные клиринговые позиции. Иначе говоря, становится понятно, какие суммы должны быть списаны и зачислены.
После этого расчетный центр исполняет соответствующие распоряжения по счетам участников платежной системы.
Для сравнения этапов, механизм клиринга мы подробно разобрали в статье про клиринг. А денежный этап раскрыт в отдельном материале про расчетный центр. Процессинг связывает эти элементы информационным обменом, но не превращает их в одну функцию.
Таким образом, фраза «процессор перевел деньги продавцу» может быть слишком упрощенной. Сначала нужно понять, какие именно функции выполняет конкретный провайдер.
Чем процессор отличается от эквайера и платежного шлюза
Эти понятия постоянно встречаются рядом. Однако они описывают разные роли.
| Участник или сервис | Основная задача |
|---|---|
| Платежный процессор | Обрабатывает платежные данные и сообщения, маршрутизирует операции и возвращает статусы в пределах своей модели |
| Банк-эквайер | Обслуживает прием платежей бизнесом и участвует в расчетах по операциям эквайринга |
| Платежный шлюз | Связывает сайт или приложение с платежной инфраструктурой и передает необходимые данные |
| Платежный агрегатор | Подключает бизнес к приему электронных средств платежа в предусмотренной законом модели |
При этом конкретный сервис может объединять несколько функций под одним коммерческим названием. Например, продавцу предлагают одну интеграцию, хотя внутри нее используются шлюз, процессинг и эквайринг.
Поэтому ориентироваться только на слово в рекламе не стоит. В договоре важно посмотреть, кто принимает платеж, кто проводит расчеты и кто отвечает за техническую обработку.
Кстати, прием карточных платежей через сайт мы подробно разобрали в статье про интернет-эквайринг.
Какие статусы обрабатывает платежный сервис
Для бизнеса процессинг важен еще и потому, что сообщает результат операции его собственной системе. Например, интернет-магазину нужно понять, можно ли передавать оплаченный заказ на сборку.
Названия статусов у разных провайдеров отличаются. Однако часто встречаются состояния вроде:
- платеж создан или ожидает действий покупателя;
- операция находится в обработке;
- платеж успешно подтвержден;
- в проведении операции отказано;
- операция отменена или возвращена.
Например, покупатель закрыл страницу до подтверждения. В таком случае заказ не стоит считать оплаченным только потому, что платежная форма была открыта.
Кроме того, интернет-сервис обычно получает статусы через API, уведомления или другие технические сообщения. В результате система заказа может сама изменить состояние покупки после подтверждения.
Экран покупателя с надписью «Успешно» не должен быть единственным источником для продавца. Бизнесу лучше ориентироваться на подтвержденный статус в собственной платежной интеграции и предусмотренные договором данные операции.
Процессинг и фактическое получение денег
Статус платежа и зачисление выручки на счет бизнеса тоже нужно разделять. Особенно это заметно в эквайринге.
Например, покупатель может получить подтверждение сразу. Однако продавцу деньги поступят позже по срокам его договора с банком или провайдером.
Статус «платеж успешен» не всегда означает, что деньги уже находятся на расчетном счете продавца. Он подтверждает результат платежной операции, тогда как срок перечисления выручки зависит от конкретной платежной схемы и договора.
Вместе с тем в других платежных сценариях расчеты могут идти значительно быстрее. Поэтому универсального срока между обработкой операции и поступлением денег нет.
Именно по этой причине при подключении сервиса важно проверить два разных показателя. Первый — скорость обработки самого платежа. Второй — срок расчетов с продавцом.
Как процессинг работает при оплате по QR-коду
QR-код сам по себе не выполняет обработку платежа. Он лишь передает сведения или помогает перейти к нужному платежному сценарию.
Например, покупатель считывает код и выбирает оплату через СБП. Затем операцию обрабатывает уже соответствующая платежная инфраструктура.
Поэтому процессинг шире конкретного способа запуска оплаты. Один платеж начинается после ввода карточных данных. Другой — после сканирования QR-кода. Однако в обоих случаях системам нужно принять информацию, передать ее и вернуть результат.
При этом QR-код описывает способ запуска платежа, а не самостоятельную технологию процессинга. Если нужно разобраться именно в видах QR-кодов, оплате через СБП и универсальном платежном коде, эти механизмы мы отдельно разобрали в статье про оплату по QR-коду.
Защита платежных данных
Платежный процессинг работает с чувствительной информацией. Поэтому безопасность касается не только самой платежной формы, но и всей цепочки обработки.
Что касается российского регулирования, статья 27 Закона № 161-ФЗ обязывает охваченных законом участников платежной инфраструктуры обеспечивать защиту информации. Кроме того, для них действуют установленные Банком России требования при осуществлении переводов денежных средств.
Для карточной инфраструктуры дополнительно имеет значение PCI DSS. Этот отраслевой стандарт распространяется на организации, которые хранят, обрабатывают или передают данные держателей карт либо способны влиять на соответствующую среду.
PCI DSS не является российским законом. Кроме того, подключение внешней платежной страницы не означает, что требования безопасности можно вообще не анализировать. Конкретный объем зависит от архитектуры интеграции и работы с карточными данными.
Например, PCI SSC запрещает хранить код проверки карты вроде CVV или CVC после авторизации. Поэтому бизнесу не стоит самостоятельно собирать такие сведения в собственной базе «для повторной оплаты».
Процессинг не заменяет онлайн-кассу
Платежная система сообщает об операции, а касса решает другую задачу. Она формирует фискальный документ в случаях, когда продавец обязан применять ККТ.
То есть процессинг отвечает за платежный сценарий, а фискализация — за оформление расчета для целей кассового законодательства.
Пример ситуации
Допустим, покупатель оплатил заказ на сайте, а платежный сервис передал магазину успешный статус. После этого система магазина отправляет данные облачной кассе. Касса, в свою очередь, формирует чек и передает его по установленным правилам. Таким образом, подтверждение платежа и формирование кассового чека остаются двумя отдельными действиями.
Именно поэтому одного сообщения `payment succeeded` недостаточно, если бизнес обязан выдать кассовый чек.
Из чего складывается стоимость процессинга
Единого государственного тарифа на «процессинг платежей» нет. Цена зависит от платежной схемы, договора и набора услуг провайдера.
Как правило, бизнес может платить за сам прием платежа, технический сервис или дополнительные возможности. Например, отдельно могут учитываться возвраты, защита от мошеннических операций или специальные способы интеграции.
Вместе с тем рекламная комиссия иногда включает несколько услуг сразу. Поэтому сравнивать два сервиса только по слову «процессинг» некорректно.
Прежде всего стоит выяснить:
- за какую именно операцию начисляется комиссия;
- включен ли в тариф эквайринг или другой прием платежей;
- когда деньги перечисляются бизнесу;
- есть ли отдельная плата за возвраты и дополнительные сервисы;
- как меняется тариф при росте оборота.
В итоге реальная стоимость зависит от всей платежной модели, а не только от технической обработки сообщения.
Что проверить при выборе платежного процессинга
Сначала бизнесу стоит определить нужные способы оплаты. Например, интернет-магазину могут понадобиться карты, СБП и платежные ссылки.
Затем имеет смысл оценить уже техническую и договорную часть:
- Сначала проверьте поддерживаемые платежные способы и валюты.
- Затем изучите API, готовые модули и передачу статусов.
- После этого разберите сроки расчетов и все комиссии.
- Кроме того, уточните порядок возвратов и спорных операций.
- Отдельно проверьте требования к защите платежных данных.
- В итоге проведите тестовые операции до запуска приема денег.
Если бизнес продает через сообщения или социальные сети, может пригодиться и более простой сценарий. Например, продавец формирует готовую ссылку на оплату, а техническая обработка остается на стороне платежного сервиса.
Таким образом, процессинг платежей — это прежде всего обработка платежной информации и движение сообщений между участниками. Он помогает запросу пройти нужную цепочку и возвращает результат операции. Однако сам процессинг не следует смешивать с эквайрингом, клирингом или окончательным расчетом: каждый из этих элементов решает свою задачу внутри платежной инфраструктуры.