
Покупатель выбирает товар за 40 000 рублей и видит кнопку «Оплатить частями». Деньги магазину перечисляет отдельный сервис, а покупатель возвращает стоимость несколькими платежами. Так обычно выглядит «рассрочка BNPL».
BNPL нельзя смешивать с любой покупкой частями. С 1 апреля 2026 года в России действует отдельный закон о сервисах рассрочки. Поэтому у такой схемы появились специальные требования к оператору, договору, сроку и платежам.
Ну а сегодня разберем, что такое BNPL и кто участвует в такой покупке. Кроме того, посмотрим, когда сведения могут попасть в БКИ. Затем выясним, чем этот сервис отличается от обычной рассрочки и потребительского кредита.
О понятии
Итак, BNPL расшифровывается как Buy Now, Pay Later — «купи сейчас, плати потом». Это рыночное название модели, а российский закон использует термин «сервис рассрочки».
Обращаясь к первоисточнику, статья 2 Закона № 283-ФЗ определяет сервис рассрочки как интернет-систему для заключения договоров о предоставлении такого сервиса. По договору оператор оплачивает объект рассрочки по сделке пользователя с продавцом, исполнителем или другим указанным в законе лицом. В свою очередь, пользователь уплачивает цену договора оператору.
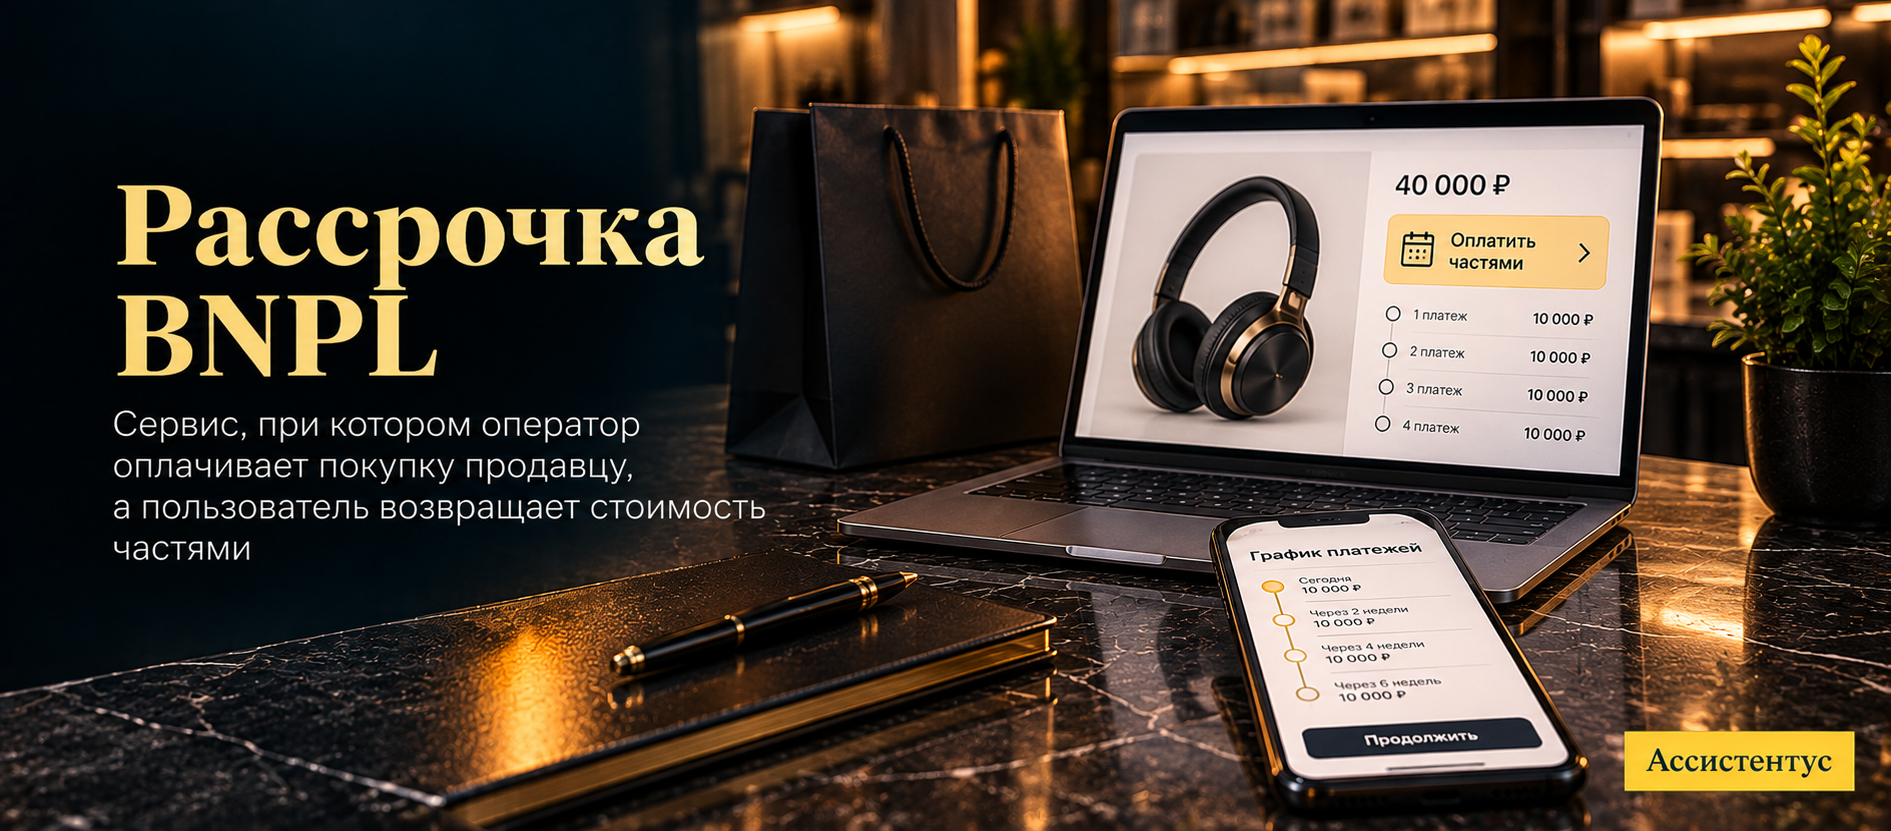
Проще говоря, здесь появляются две связанные сделки. Сначала человек приобретает товар, работу, услугу или право. Кроме того, он заключает отдельный договор с оператором рассрочки.
Пример ситуации
Допустим, смартфон стоит 36 000 рублей. Оператор оплачивает покупку продавцу, а пользователь возвращает оператору 36 000 рублей по графику. При этом брать с покупателя отдельное вознаграждение за сам сервис оператор не вправе.
Как работает BNPL
В обычной схеме участвуют пользователь, продавец и оператор сервиса. Причем объектом рассрочки может быть не только товар. Закон также допускает работы, услуги и результаты интеллектуальной деятельности.
Как правило, процесс выглядит так:
- Покупатель выбирает объект и способ оплаты через BNPL.
- Затем сервис показывает условия договора и график платежей.
- После заключения договора оператор оплачивает объект в установленном порядке.
- В свою очередь, пользователь вносит платежи оператору по графику.
- Если покупку возвращают, расчеты проводят по правилам оператора и потребительского законодательства.
При этом закон не требует именно четырех равных платежей. В частности, статья 13 Закона № 283-ФЗ требует указать в договоре количество, размер и сроки платежей, а также их график.
Более того, договор должен быть показан пользователю до заключения в виде таблицы четким и хорошо читаемым шрифтом. Поэтому рекламная кнопка «платить частями» не заменяет условия самого договора.
Кто может быть оператором рассрочки
Предоставлять регулируемый BNPL-сервис может не любая компания. Для этого нужен специальный статус.
В частности, статья 5 Закона № 283-ФЗ позволяет заниматься такой деятельностью кредитным организациям, МФО и другим российским юридическим лицам в форме хозяйственного общества. Однако право предоставлять сервис возникает только со дня внесения сведений в реестр операторов.
Сам реестр ведет Банк России. Это прямо предусмотрено статьей 10 Закона № 283-ФЗ. Поэтому статус компании можно проверить в реестре Банка России.
Важно и другое. Если сервис предоставляет банк, это еще не отвечает на вопрос о виде договора. Банк тоже может выступать оператором BNPL. Поэтому прежде всего нужно смотреть, заключают с человеком договор сервиса рассрочки или кредитный договор.
Сколько стоит BNPL
Для пользователя сам сервис рассрочки должен быть бесплатным. При нормальном исполнении он возвращает стоимость покупки, а не стоимость покупки плюс вознаграждение оператору.
Так, пункт 4 части 2 статьи 14 Закона № 283-ФЗ запрещает оператору брать с пользователя вознаграждение за сервис. Кроме того, пункт 5 этой же части запрещает плату за внесение платежей по договору.
Более того, продавец по общему правилу не может увеличить цену того же товара только из-за выбора рассрочки.
В частности, пункт 4.1 статьи 16.1 Закона о защите прав потребителей запрещает устанавливать разные цены на товары, работы или услуги одного вида в зависимости от использования сервиса рассрочки или оплаты частями. Для отдельных предусмотренных законом отношений есть исключения.
Например, один и тот же пылесос в обычной потребительской продаже нельзя оценить в 30 000 рублей при единовременной оплате и в 33 000 рублей только из-за BNPL.
Впрочем, бесплатность сервиса не отменяет последствия просрочки. В таком случае уже применяются правила об ответственности пользователя.
На какой срок можно оформить BNPL
Для регулируемого сервиса закон установил максимальный срок. Причем в будущем этот предел станет короче.
По части 4 статьи 13 Закона № 283-ФЗ действуют такие ограничения:
- для договоров, заключенных с 1 апреля 2026 года, — не более шести месяцев;
- для договоров, заключенных с 1 апреля 2028 года, — не более четырех месяцев.
То есть в 2026 году договор именно о предоставлении сервиса рассрочки нельзя оформить на год. Если покупателю предлагают 12 или 24 месяца, стоит проверить правовую конструкцию. Например, под маркетинговым названием может скрываться потребительский кредит.
Кстати, статья 17 Закона № 283-ФЗ прямо устанавливает, что новый режим действует с 1 апреля 2026 года. На отношения из договоров, заключенных раньше этой даты, он не распространяется.
Когда BNPL попадает в кредитную историю
Здесь особенно важно не сводить правило к цене одной покупки. Закон использует более сложный расчет.
Сначала берут цену нового договора. Затем к ней прибавляют задолженность пользователя перед этим оператором и его аффилированными лицами по другим договорам BNPL. При этом штрафы и пени в такой расчет не входят.
Если итог превышает 50 000 рублей, включается обязательное правило о передаче данных.
В частности, части 5 и 6 статьи 13 Закона № 283-ФЗ регулируют порог и ответственность пользователя. А пункт 3 части 1 статьи 14 обязывает оператора при превышении порога передать в БКИ сведения о предусмотренных законом действующих договорах и дальнейшем исполнении обязательств.
Пример ситуации
Предположим, у пользователя осталось 35 000 рублей задолженности перед оператором. Затем он хочет оформить еще одну покупку на 20 000 рублей. В итоге показатель составит 55 000 рублей. Поэтому возникает обязательное правило о передаче сведений в БКИ.
Однако из этого нельзя делать обратный вывод. Рассрочка на меньшую сумму не гарантирует отсутствия записи в кредитной истории.
Важно понимать, что статья 5 Закона № 218-ФЗ о кредитных историях в предусмотренных случаях позволяет оператору передавать имеющуюся информацию в БКИ и без достижения обязательного порога. Поэтому фраза «до 50 000 рублей BNPL в кредитной истории не бывает» неверна.
Кстати, у нас на сайте отдельно разобрано бюро кредитных историй. Там можно посмотреть, какие сведения содержит отчет и как его получить.
Что будет при просрочке
За пропущенный платеж оператор может предусмотреть ответственность. Однако ее размер ограничен законом.
Так, часть 6 статьи 13 Закона № 283-ФЗ устанавливает предел для неустойки и иных мер ответственности. Их размер не может превышать 20% годовых от суммы просроченной задолженности.
Например, если человек просрочил часть очередного платежа, предел рассчитывают именно от просроченной задолженности. При этом конкретную ставку и порядок начисления нужно смотреть в договоре.
Вместе с тем ограничение неустойки не списывает основной долг. Пользователь по-прежнему обязан уплатить оставшуюся цену договора.
Можно ли погасить рассрочку раньше
Пользователь вправе рассчитаться с оператором раньше исходного графика. Причем отдельную плату за это брать нельзя.
В частности, часть 7 статьи 13 Закона № 283-ФЗ позволяет в любое время полностью или частично досрочно уплатить цену договора без комиссии.
Если платеж частичный, оператор должен сообщить оставшуюся сумму и новый график. Таким образом, пользователь понимает, сколько и когда ему осталось заплатить.
Для BNPL корректнее говорить о досрочной уплате цены договора, а не о досрочном погашении процентов. Вознаграждение за сам сервис пользователю начислять нельзя.
Что происходит при возврате товара
BNPL не лишает покупателя обычных потребительских прав. Однако возврат покупки затрагивает не только отношения с продавцом, но и расчеты с оператором.
Поэтому, статья 12 Закона № 283-ФЗ требует включать в правила сервиса порядок и сроки расчетов при возврате объекта рассрочки, если такой возврат допускается законодательством.
Например, покупатель законно вернул товар продавцу. В таком случае стоит проверить, переданы ли сведения оператору и как изменилась оставшаяся сумма.
Иначе говоря, после сдачи товара лучше не просто прекращать платежи по собственному решению. Сначала нужно убедиться, что возврат учтен и расчеты по договору скорректированы.
Чем BNPL отличается от рассрочки продавца и кредита
Словом «рассрочка» в рекламе могут называть разные механизмы. Поэтому название предложения само по себе ничего не решает.
| Критерий | BNPL | Рассрочка продавца | Потребительский кредит |
|---|---|---|---|
| Основная схема | Оператор оплачивает объект, пользователь платит оператору | Покупатель платит самому продавцу частями | Заключается кредитный договор |
| Основное регулирование | Закон № 283-ФЗ | Статья 489 ГК РФ и договор | Закон № 353-ФЗ |
| Вознаграждение за сервис | С пользователя не взимается | Зависит от условий продажи и закона | Возможны проценты и другие предусмотренные платежи |
| Срок в 2026 году | Не более шести месяцев | Общего шестимесячного предела нет | Определяется кредитным договором с учетом закона |
Обычная рассрочка продавца прямо предусмотрена статьей 489 ГК РФ. В таком случае продавец сам разрешает покупателю платить цену частями.
А вот потребительский кредит регулируется уже другим законом. Кстати, у нас на сайте есть отдельная статья про потребительский кредит.
В итоге смотреть нужно не на рекламное слово, а на документы. Если человек заключает договор о предоставлении сервиса рассрочки по Закону № 283-ФЗ, перед ним BNPL. Если же ему дают кредитный договор, это уже другая правовая конструкция.
Что проверить перед оформлением
Перед подтверждением покупки лучше открыть полный договор. Кроме того, стоит проверить правила самого сервиса на сайте оператора.
Удобный порядок выглядит так:
- Прежде всего сверьте название оператора с реестром Банка России.
- Затем сравните цену покупки с ценой договора рассрочки.
- Кроме того, проверьте количество, размер и даты платежей.
- После этого посмотрите общий срок рассрочки.
- Если есть другие BNPL-договоры, посчитайте совокупную задолженность для правила о БКИ.
- В свою очередь, изучите последствия просрочки и порядок досрочной уплаты.
- Наконец, проверьте порядок расчетов при возврате покупки.
В итоге BNPL — это не просто кнопка «платить частями». С апреля 2026 года это отдельный регулируемый сервис с оператором, договором и специальными ограничениями. Поэтому перед покупкой важно понять, какой именно договор предлагается и какие обязательства возникнут после его заключения.