
Компания теряет выручку и уже не может вовремя платить поставщикам. Участник переводит ей 10 млн рублей по договору займа, чтобы бизнес продолжил работать. Через год компания банкротится, и участник заявляет этот долг в реестр вместе с обычными кредиторами.
Вот здесь суд может увидеть «компенсационное финансирование». Деньги действительно передавались, а долг может быть реальным. Однако это еще не значит, что его погасят наравне с независимыми поставщиками и банками.
Поэтому сегодня разберем, какое финансирование признают компенсационным и почему его очередность понижают. Кроме того, выясним, когда обычный заем участника компании такой проблемы не создает.
О понятии
Итак, компенсационное финансирование — это особый случай поддержки подконтрольной компании. Контролирующее лицо дает ей деньги или иным способом финансирует бизнес в условиях имущественного кризиса.
В самом Законе о банкротстве отдельного определения термина нет. Сейчас основные правила подробно закреплены в разъяснениях Верховного Суда.
Обращаясь к первоисточнику, понятие раскрыто в пункте 8 Постановления Пленума Верховного Суда РФ от 23 декабря 2025 года № 41. Если контролирующее лицо без согласования с основными независимыми кредиторами пытается вывести компанию из имущественного кризиса, риск такого решения остается на нем.
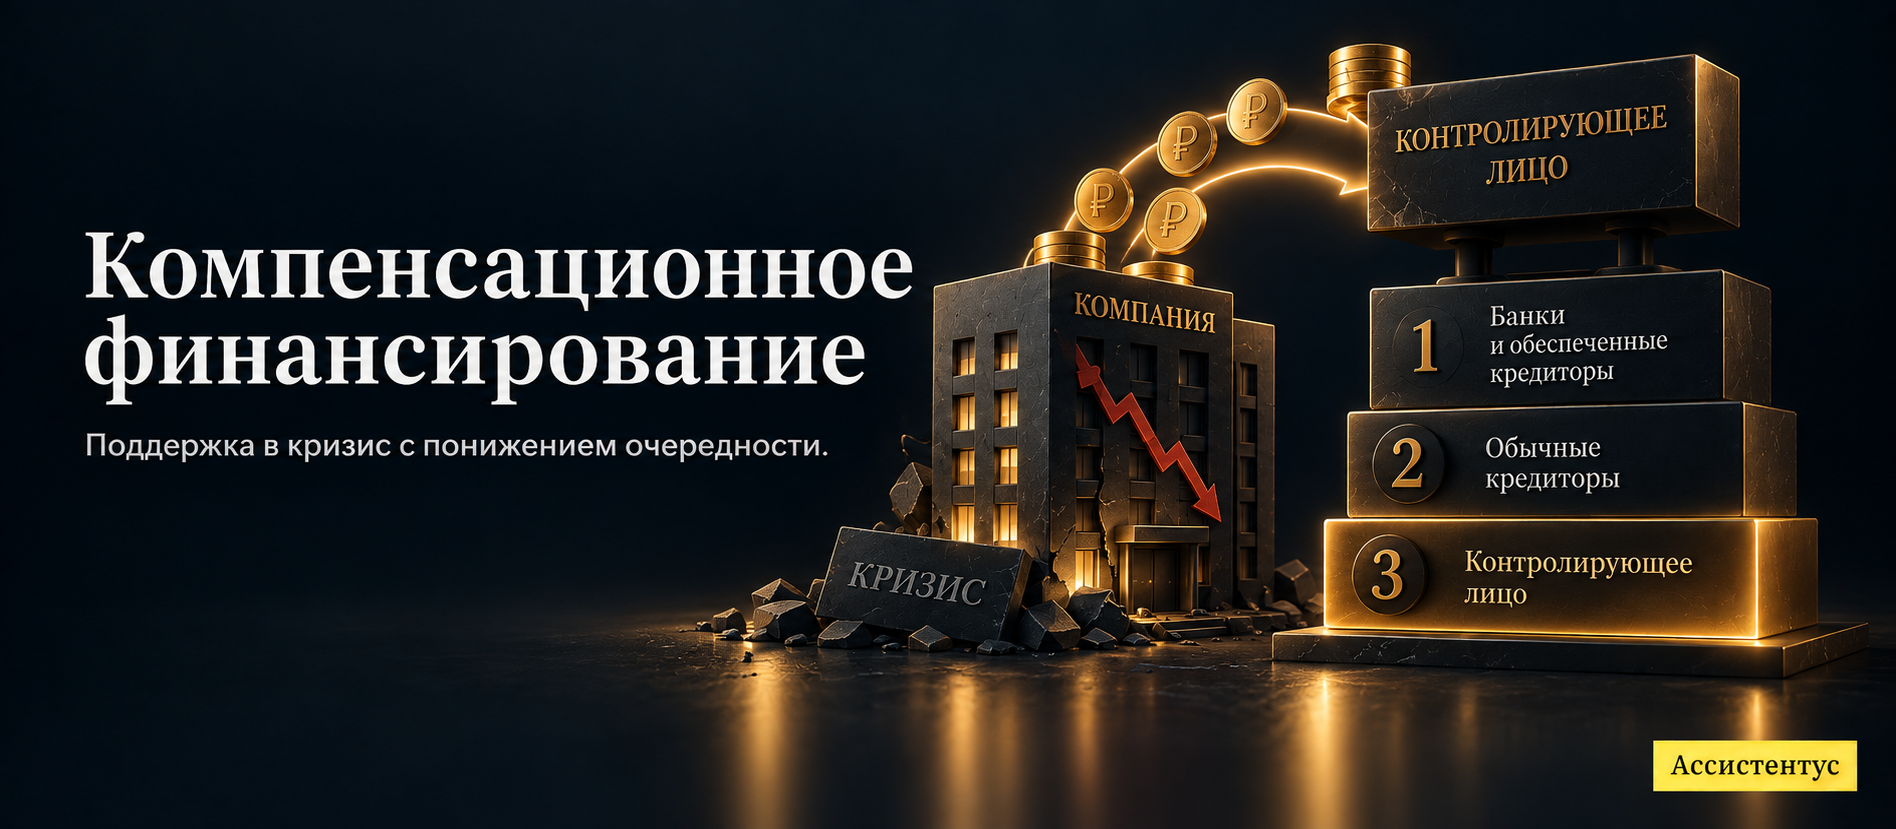
Проще говоря, собственник может вложить свои деньги и попытаться спасти бизнес. Но после неудачи он не вправе автоматически требовать возврата наравне с независимыми кредиторами.
Допустим, компания уже не рассчитывается с поставщиками. Участник знает о проблемах, но вместо запуска банкротства выдает обществу заем на 8 млн рублей. Деньги позволяют еще несколько месяцев вести деятельность. Если затем компания обанкротится, суд проверит заем на признаки компенсационного финансирования.
При этом Постановление № 41 посвящено банкротству юридических лиц. Поэтому описанный механизм не стоит автоматически переносить на банкротство обычного гражданина.
Когда финансирование становится компенсационным
Прежде всего имеет значение состояние компании в момент финансирования. Верховный Суд связывает рассматриваемый механизм с имущественным кризисом.
В частности, кризис предполагается при обстоятельствах из статьи 9 Закона о банкротстве. Например, компания уже отвечает признакам неплатежеспособности. Другой вариант — расчет с одним кредитором лишит ее возможности рассчитаться с остальными.
То есть временный кассовый разрыв сам по себе еще не превращает любой заем собственника в компенсационное финансирование. Суд оценивает состояние должника, момент выдачи денег и цель такой поддержки.
Кроме того, важен статус кредитора. Обычно речь идет о лице, которое реально определяет действия должника и контролирует использование вложенных средств.
Аффилированность или статус участника не означают автоматическую субординацию. Верховный Суд в упомянутом выше постановлении № 41 допускает внутреннее финансирование через обычные гражданско-правовые сделки. Поэтому нужно исследовать природу долга и обстоятельства его возникновения.
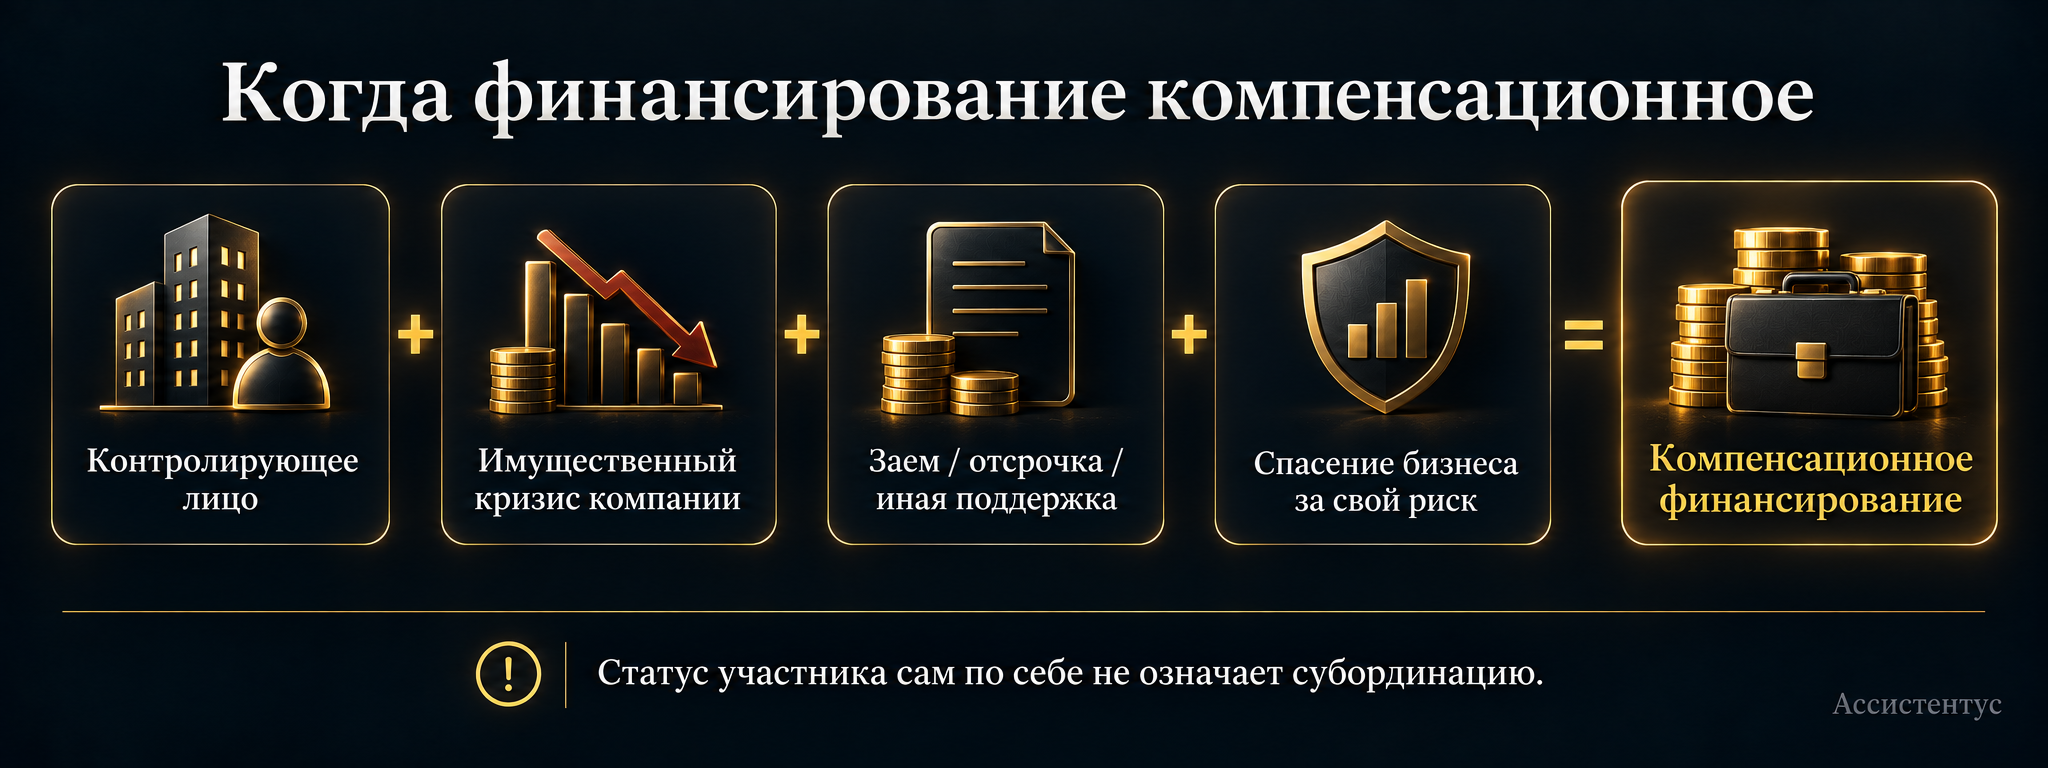
Например, участник может выдать платежеспособной компании процентный заем на обычных условиях. Если имущественного кризиса нет, одного статуса займодавца для понижения очередности недостаточно.
Каким бывает компенсационное финансирование
Компенсационное финансирование — это не только заем. Верховный Суд называет и другие способы поддержки должника.
К ним, в частности, относятся:
- выдача займа или передача денег по другому гражданско-правовому договору;
- отсрочка либо рассрочка оплаты за товары, работы или услуги;
- непредъявление к погашению уже наступившей задолженности;
- приобретение у независимого кредитора его требования к должнику.
Например, участник одновременно сдает компании помещение. Арендная плата просрочена, но собственник месяцами ее не требует, чтобы предприятие продолжало работу. В условиях кризиса такая модель тоже может стать компенсационным финансированием.
Впрочем, обычная отсрочка еще ничего не доказывает. Если кредитор давал сопоставимые отсрочки независимым контрагентам, оснований для понижения может не быть. То же касается условий, которые считаются обычными для рынка.
Отдельный вариант — покупка долга. К примеру, собственник проблемной компании выкупает у банка просроченное требование к ней. Если это происходит уже в период имущественного кризиса, очередность требования может быть понижена.
Что происходит с требованием при банкротстве
Компенсационное финансирование не означает, что долг автоматически признают фиктивным. Если деньги действительно передавались, суд может подтвердить существование требования.
Однако порядок его погашения меняется.
Требование о возврате компенсационного финансирования получает очень низкую очередность. Его удовлетворяют после требований, указанных в пункте 4 статьи 142 Закона о банкротстве, но до распределения оставшегося имущества между участниками компании.
Пункт 4 статьи 142 Закона о банкротстве касается, в частности, требований конкурсных кредиторов, заявленных после закрытия реестра. То есть компенсационное финансирование находится еще ниже.
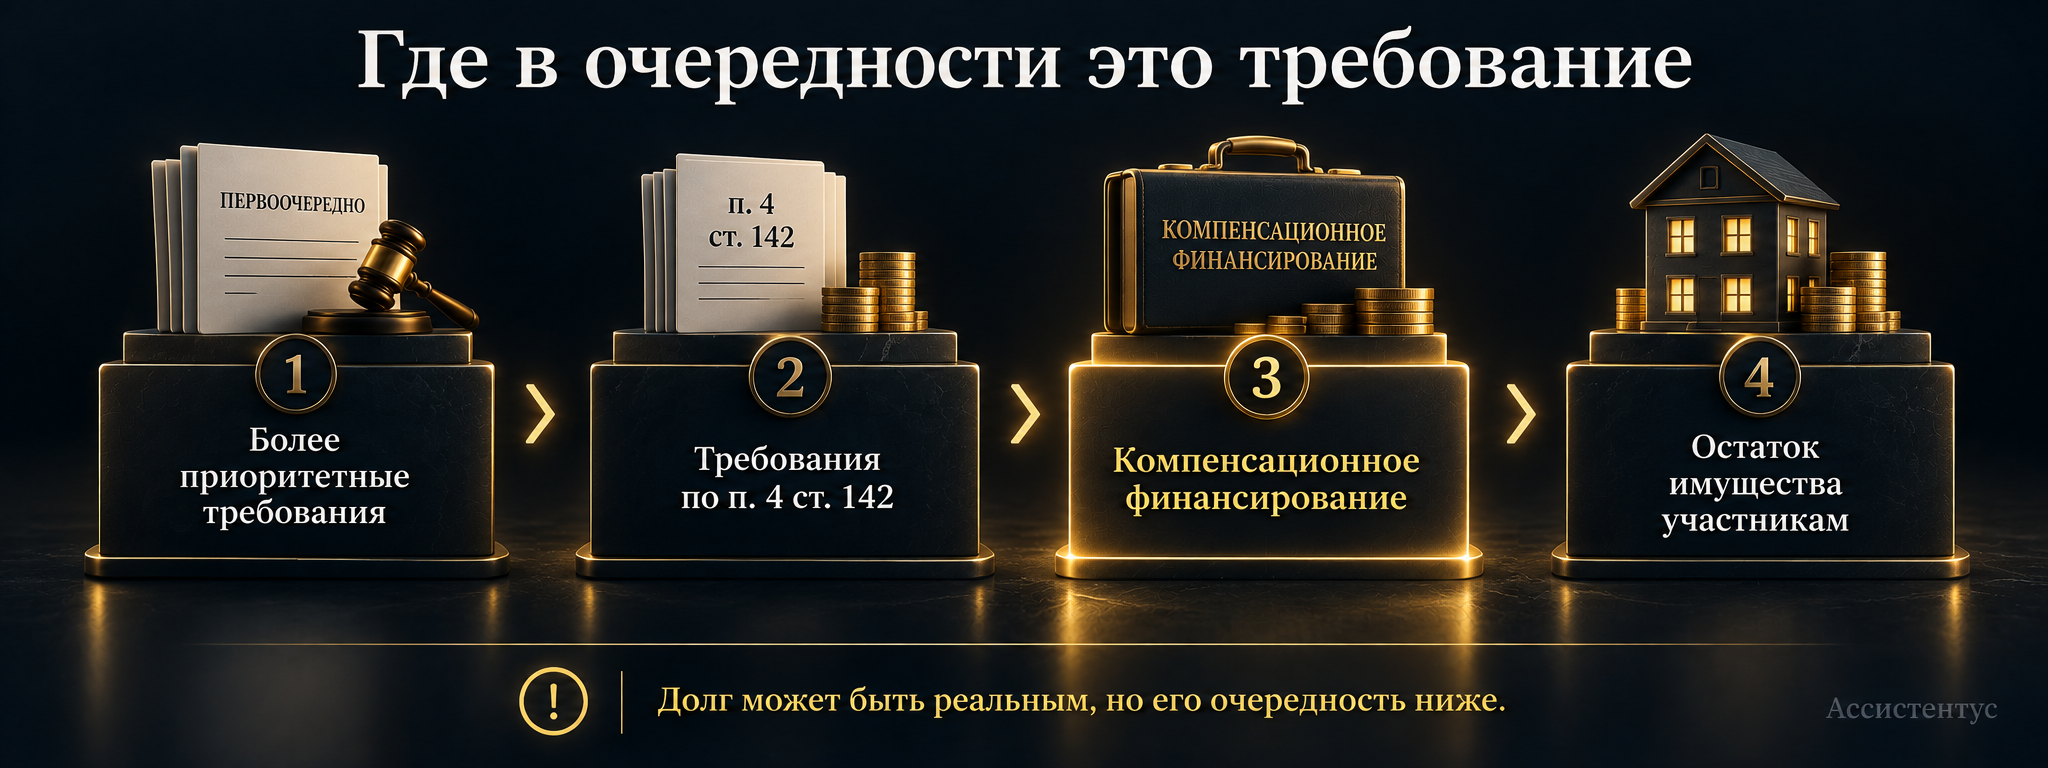
К примеру, участнику должны вернуть 12 млн рублей по такому займу. Независимому поставщику должны 5 млн рублей в обычной третьей очереди. Сначала расчеты идут с более приоритетными кредиторами и поставщиком. До требования участника деньги дойдут только после них.
Иными словами, долг сохраняется, но возможность получить деньги заметно снижается. Подробнее о самом банкротном реестре мы рассказывали в материале про реестр требований кредиторов.
По сути, собственник в период кризиса сам выбирает продолжение бизнеса и принимает риск неудачи. Переложить этот риск на независимых кредиторов через одинаковую очередность нельзя.
Недокапитализация как отдельный риск
Постановление Пленума № 41 закрепило еще одну важную ситуацию. Компенсационный характер может появиться и до имущественного кризиса.
Например, собственники создают компанию с капиталом, которого заведомо мало для запланированной деятельности. При этом основные средства для запуска они оформляют как возвратные займы. Похожая проблема возможна и при существенном расширении бизнеса.
Минимальный уставный капитал сам по себе ничего не нарушает. Однако заемная модель может стать проблемой, если она изначально переносит основной предпринимательский риск на будущих кредиторов.
Допустим, для запуска проекта нужно 50 млн рублей. Участники оставляют обществу минимальный уставный капитал, а остальные 50 млн дают как займы. Если без этих денег нормальная работа изначально была невозможна, суд проверит такую структуру на признаки недокапитализации.
Впрочем, автоматического правила «маленький уставный капитал — значит субординация» нет. Суд оценивает масштаб бизнеса и экономический смысл выбранной модели.
Когда очередность можно сохранить
Даже финансирование в период кризиса не всегда приводит к понижению требования.
В частности, Постановление № 41 делает исключение для внесудебной санации. Если финансирование согласовали независимые мажоритарные кредиторы, требование может сохранить обычную очередность. Однако права миноритарных кредиторов не должны ухудшиться.
Кроме того, обычная рыночная отсрочка или рассрочка сама по себе не признается компенсационным финансированием.
Также важно: обеспечительный контроль не делает банк или другого кредитора контролирующим лицом автоматически. Например, кредитор может согласовывать отдельные решения заемщика ради возврата денег. Если он не получает самостоятельную выгоду от бизнеса и не подменяет собственников, такого влияния недостаточно.
А финансирование, предоставленное после введения первой процедуры банкротства, Верховный Суд рассматривает уже по специальным правилам. Требование о его возврате погашается в очередности текущих платежей, установленной Законом о банкротстве.
Что будут проверять в суде
Контролирующее лицо обычно знает о состоянии компании больше независимых кредиторов. Поэтому Постановление № 41 возлагает на него обязанность доказать, что спорное финансирование не было компенсационным.
Например, значение могут иметь:
- финансовая отчетность на дату выдачи денег;
- документы о деловой цели финансирования;
- сведения об аналогичных сделках с независимыми контрагентами;
- доказательства рыночности процентов, сроков и отсрочек.
При этом суд изучает всю картину, а не только договор и платежное поручение. В частности, он оценивает состояние должника, отношения сторон и поведение кредитора после срока платежа.
Реальность долга и его очередность — разные вопросы. Суд может подтвердить заем, но одновременно признать его компенсационным и понизить требование.
Если же документы только создавали видимость долга, речь идет уже не о субординации, а о существовании самого требования.
Что проверить до внутригруппового финансирования
Если собственник или связанная компания собирается дать бизнесу деньги, банкротный риск лучше оценить еще до сделки.
Порядок проверки может быть таким:
- Определите финансовое состояние компании на дату финансирования.
- Зафиксируйте деловую цель и условия сделки.
- Сравните проценты, сроки и отсрочки с рыночными условиями.
- Проверьте, не возникла ли обязанность обратиться с заявлением о банкротстве.
- Сохраните документы, которые объясняют экономический смысл выбранной модели.
Если компания уже находится в имущественном кризисе, одного аккуратного договора займа недостаточно. Кроме того, новое финансирование не отменяет обязанность начать банкротство, когда основания уже возникли.
За несвоевременную подачу заявления для контролирующих лиц могут возникнуть отдельные последствия. В частности, на нашем сайте мы разбирали субсидиарную ответственность в банкротстве.
В итоге главный вопрос звучит не «давал ли собственник компании деньги», а «какую функцию они выполняли». Если это обычное финансирование платежеспособного бизнеса, автоматического понижения нет. Если же деньги заменили капитал или позволили подконтрольной компании продолжать работу в кризисе, риск их возврата прежде всего остается на контролирующем лице.