
Станок может проработать пять лет, но его ресурс иногда точнее измеряется не календарем, а выпуском. Например, производитель указывает количество деталей, которое оборудование способно изготовить. В таком случае подойдет «метод списания стоимости пропорционально объему продукции».
В действующем ФСБУ 6/2020 используется другое название: способ пропорционально количеству продукции или объему работ в натуральном выражении. Амортизация здесь зависит от фактической выработки, а не просто от прошедшего времени.
Ну а сегодня разберем, когда применяют этот способ и по какой формуле считают амортизацию. Кроме того, посмотрим, почему выручка для расчета не подходит и чем бухгалтерский порядок отличается от налогового.
О понятии
Итак, метод списания стоимости пропорционально объему продукции — это способ начисления амортизации, связанный с фактической выработкой объекта. Чем больше продукции или работ приходится на период, тем больше сумма амортизации.
При этом в современных правилах важен именно натуральный показатель. Например, ресурс можно выразить в штуках или тоннах. Подойдет и объем выполненных работ, если он действительно характеризует использование объекта.
Обращаясь к первоисточнику, пункт 36 ФСБУ 6/2020 «Основные средства» устанавливает этот способ для определенной ситуации. Срок полезного использования ОС должен определяться исходя из ожидаемого количества продукции или объема работ в натуральном выражении. Кроме того, подлежащая амортизации стоимость распределяется на весь такой срок.
Проще говоря, срок полезного использования здесь может выглядеть не как «пять лет», а как «100 000 единиц продукции». Именно оставшийся производственный ресурс участвует в расчете.
Когда способ подходит
Прежде всего способ нужен тогда, когда потребление экономических выгод зависит от интенсивности работы объекта. Если оборудование изнашивается главным образом из-за выработки, календарный срок может отражать этот процесс хуже.
Например, подход может подойти для оборудования с ресурсом в количестве производственных циклов или единиц продукции. Кроме того, объем работ допустимо выражать другим натуральным показателем, который объективно показывает выработку.
Однако выбрать способ только ради более удобной суммы расходов нельзя. По пункту 34 ФСБУ 6/2020 способ для группы основных средств должен отражать ожидаемое распределение экономических выгод как можно точнее.
Если ресурс объекта определяется временем, применяют другой подход. В частности, стандарт предусматривает линейный способ или способ уменьшаемого остатка.
Кстати, эти варианты работают по другой логике. Равномерное списание мы отдельно разобрали в статье про линейный метод амортизации. А ускоренное списание в начале срока — в материале про метод уменьшаемого остатка.
Формула расчета
По действующему ФСБУ расчет строится не просто от первоначальной стоимости. В нем участвуют балансовая стоимость, ликвидационная стоимость и оставшийся производственный ресурс.
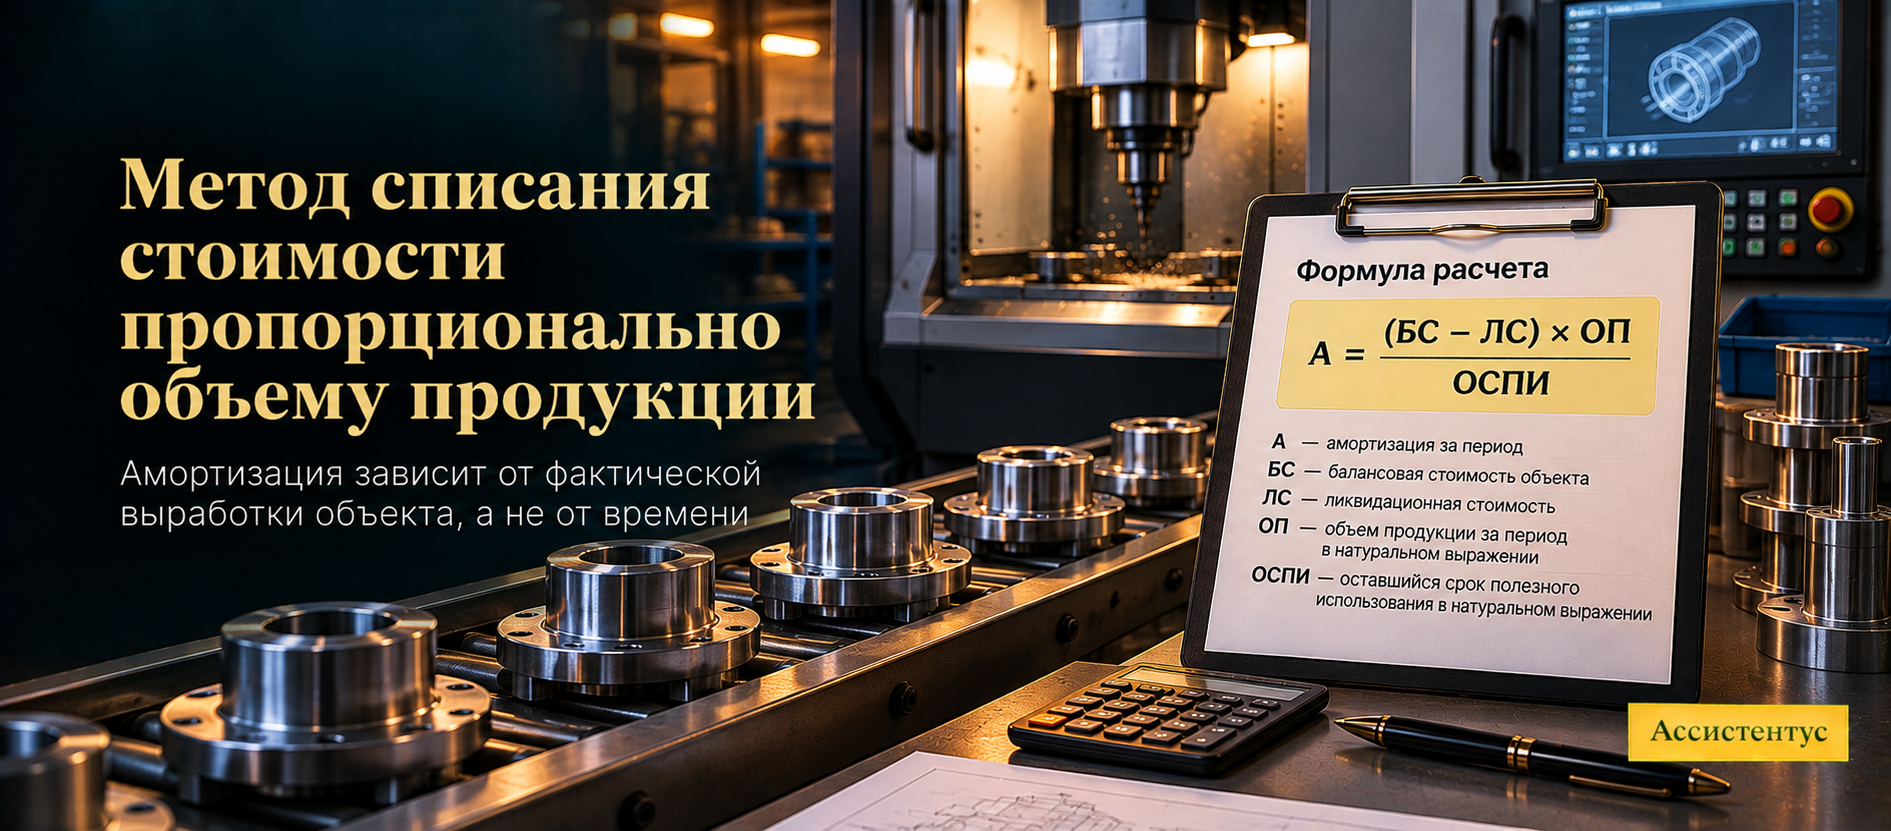
Формула выглядит так: А = (БС − ЛС) × ОП / ОСПИ.
Здесь используются следующие показатели:
- А — амортизация за отчетный период;
- БС — балансовая стоимость объекта;
- ЛС — ликвидационная стоимость;
- ОП — количество продукции или объем работ за отчетный период;
- ОСПИ — оставшийся срок полезного использования в натуральном выражении.
Особенно важно правильно понять последний показатель. Здесь ОСПИ — не число оставшихся месяцев. Это объем продукции или работ, который организация еще ожидает получить от объекта.
Например, станку осталось произвести 80 000 деталей. Именно эти 80 000 единиц будут оставшимся сроком полезного использования для расчета.
Формула «первоначальная стоимость / общий объем × выпуск периода», которую можно встретить в старых материалах, уже не описывает правило ФСБУ 6/2020 полностью. Сейчас нужно учитывать ликвидационную стоимость, балансовую стоимость и оставшийся ресурс.
Если ликвидационная стоимость равна нулю и оценки не меняются, упрощенный расчет может дать тот же результат. Однако при изменении ресурса, обесценении или ненулевой ликвидационной стоимости различие уже становится существенным.
Пример расчета
Рассмотрим способ на производственном оборудовании.
Пример расчета
Допустим, балансовая стоимость станка составляет 1 200 000 рублей. Ликвидационная стоимость равна 100 000 рублей, а оставшийся ресурс — 110 000 деталей. За отчетный период выпущено 11 000 деталей.
Амортизация составит: (1 200 000 − 100 000) × 11 000 / 110 000 = 110 000 рублей.
После начисления амортизации балансовая стоимость при отсутствии других изменений снизится до 1 090 000 рублей.
В данном случае использовано 10% оставшегося производственного ресурса. Поэтому за период погашается и 10% стоимости, которая еще подлежала амортизации.
Если оценки не изменятся, следующий расчет продолжится уже от новых остатков. То есть стоимость и производственный ресурс уменьшаются вместе.
Натуральный показатель и выручка
Цена готовой продукции может расти или падать, хотя станок работает с прежней нагрузкой. Поэтому выручка не показывает, какая часть ресурса основного средства фактически использована.
Например, оборудование выпустило 10 000 одинаковых деталей. Если их отпускная цена выросла в два раза, физическая выработка от этого не изменилась.
В части базы для расчета, пункт 36 ФСБУ 6/2020 прямо запрещает определять амортизацию этого типа по выручке или другому аналогичному показателю от продажи продукции, работ или услуг.
Иначе говоря, для основных средств нужна натуральная мера. Это могут быть единицы продукции или объем работ, а не сумма продаж в рублях.
Кроме того, выбранный показатель должен быть связан именно с использованием актива. Произвольная производственная статистика для расчета не подходит.
Балансовая и ликвидационная стоимость
Текущий расчет начинается с стоимости, которая еще остается у объекта в учете. Поэтому первоначальная цена покупки сама по себе не дает всех нужных данных.
Балансовая стоимость уже учитывает накопленную амортизацию и обесценение. В свою очередь, ликвидационная стоимость показывает ожидаемый результат выбытия в конце срока полезного использования.
Например, организация рассчитывает после выработки ресурса продать станок за 150 000 рублей. Если это существенная и обоснованная величина, полностью амортизировать стоимость объекта до нуля нельзя.
Подробнее этот показатель мы разбирали в статье про ликвидационную стоимость основных средств. Именно она вместе с балансовой стоимостью определяет сумму, которую еще предстоит перенести через амортизацию.
Если же ликвидационная стоимость обоснованно равна нулю, в расчете остается вся соответствующая балансовая стоимость.
Пересмотр производственного ресурса
Ожидаемая выработка не фиксируется навсегда. Например, после технического обследования может выясниться, что оборудование способно произвести больше продукции.
В таком случае организация пересматривает данные для будущих расчетов. Кроме того, проверке подлежат сам способ амортизации и ликвидационная стоимость.
По правилам пункта 37 ФСБУ 6/2020 элементы амортизации проверяют в конце каждого отчетного года. Кроме того, пересмотр проводят при обстоятельствах, которые указывают на возможное изменение этих элементов. Корректировки отражаются как изменения оценочных значений.
Поэтому новое техническое заключение не означает, что прежние расчеты обязательно были ошибочными. Если появилась новая информация, речь идет об изменении оценки.
А вот дальнейшую амортизацию уже считают с учетом обновленного ресурса. По общему правилу изменения оценочных значений отражаются перспективно согласно ПБУ 21/2008.
Применение к нематериальным активам
Похожий способ существует и для НМА. Например, право может приносить экономические выгоды через определенный натуральный объем продукции или услуг.
По ФСБУ 14/2022 расчет строится по той же основной логике. Сначала определяется стоимость, которую осталось амортизировать. Затем она распределяется пропорционально фактическому и оставшемуся натуральному объему.
Относительно НМА, пункт 41 ФСБУ 14/2022 «Нематериальные активы» предусматривает способ пропорционально количеству продукции, объему работ или услуг в натуральном выражении.
Однако для НМА есть отдельная оговорка по денежным показателям. Как правило, выручку использовать тоже нельзя.
Исключение возможно, если получение экономических выгод от НМА юридически обусловлено таким показателем. Например, подобная зависимость может вытекать непосредственно из условий соответствующего права.
Исключение для НМА нельзя переносить на основные средства. ФСБУ 6/2020 не предусматривает аналогичной возможности считать такую амортизацию по выручке.
Налоговый учет
В налоговом учете название звучит похоже, но набор методов другой. Для налога на прибыль способа пропорционально объему продукции нет.
Что касается налога на прибыль, пункт 1 статьи 259 НК РФ предусматривает только два метода начисления амортизации: линейный и нелинейный.
То есть бухгалтерский способ по ФСБУ нельзя просто перенести в налоговый расчет. Для налога организация применяет метод, установленный главой 25 НК РФ и ее учетной политикой для налогообложения.
Например, бухгалтерская амортизация может зависеть от фактического выпуска. А вот налоговая при линейном методе будет рассчитываться уже по правилам НК РФ.
В результате суммы по двум видам учета способны различаться. Если организация применяет ПБУ 18/02, такие различия нужно оценивать и для учета налога на прибыль.
Отличия от других способов
Главное различие состоит в том, что принимается за меру использования основного средства.
| Способ | Что определяет амортизацию | Когда логика подходит |
|---|---|---|
| Линейный | Оставшийся период использования | Выгоды распределяются по времени примерно равномерно |
| Уменьшаемого остатка | Убывающая сумма амортизации | Больше выгод ожидается в начале использования |
| Пропорционально объему | Фактическая выработка и оставшийся натуральный ресурс | Использование актива связано с количеством продукции или работ |
Например, для офисного здания объем выпущенной продукции вряд ли покажет потребление его ресурса. А вот для производственного оборудования с измеримой выработкой такой показатель может быть намного точнее времени.
Что закрепить в учетной политике
Для нормального расчета мало написать только название способа. Прежде всего нужно определить, откуда берутся исходные показатели.
В частности, стоит установить:
- натуральную единицу измерения выработки;
- порядок определения ожидаемого ресурса;
- источник данных о фактическом выпуске или объеме работ;
- подход к определению ликвидационной стоимости;
- порядок проверки элементов амортизации.
Кроме того, способ выбирается для группы основных средств и применяется последовательно. Если распределение ожидаемых экономических выгод меняется, его можно пересмотреть по правилам ФСБУ.
В итоге смысл метода достаточно простой: амортизация следует за фактическим использованием производственного ресурса. Чем больше выработка за период, тем большая часть оставшейся амортизируемой стоимости относится на этот период.