
Компания выбирает, выполнить разовый заказ своими силами или отказаться от него. В отчете уже есть аренда, амортизация, зарплата и другие расходы, но не все они помогут принять решение. Для такого выбора нужны «релевантные затраты».
Главный вопрос здесь не в том, относится ли расход к себестоимости. Важно другое: изменится ли будущий экономический результат именно из-за выбранного варианта.
Релевантные затраты — это будущие затраты и упущенные выгоды, которые меняются в зависимости от конкретного управленческого решения.
Сегодня же разберем, как отличить такие затраты от нерелевантных и почему прошлые расходы исключают из расчета. Кроме того, посмотрим, когда постоянные затраты становятся релевантными и как сравнить несколько вариантов.
О понятии
Итак, релевантные затраты — это затраты, которые имеют значение для конкретного решения, потому что один вариант приводит к ним, а другой — нет. Поэтому релевантность нельзя присвоить расходу раз и навсегда.
Например, аренда цеха может не иметь значения для разового заказа, если компания платит ее в любом случае. Однако аренда дополнительного помещения специально под этот заказ уже изменит будущий денежный поток и войдет в расчет.
Обращаясь к первоисточнику, в материалах ACCA о релевантных затратах ключевым признаком называют изменение денежного потока, вызванное решением. Иными словами, анализ учитывает будущие поступления и выплаты, которые отличаются между рассматриваемыми вариантами.
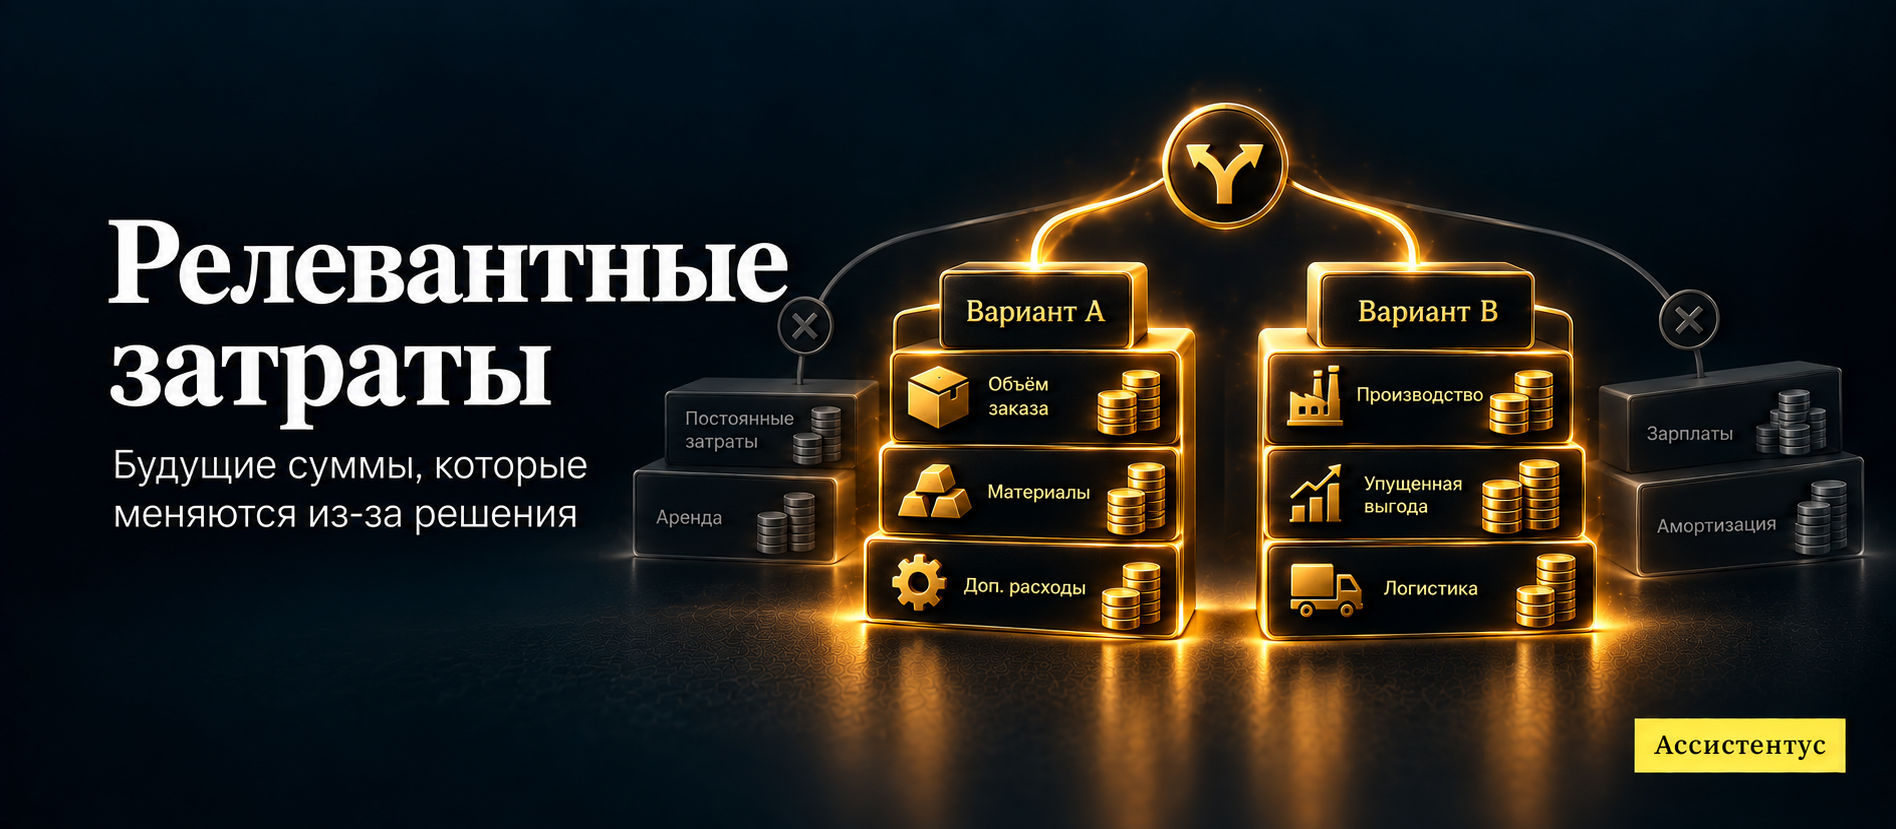
При этом в расчет включают и упущенную выгоду. Если выбор заставляет компанию отказаться от дохода по лучшей альтернативе, такая потеря тоже имеет значение.
Пример ситуации
Допустим, компания выбирает, принять ли дополнительный заказ. Материалы и сдельная оплата возникнут только при его выполнении, поэтому они релевантны. А ежемесячная аренда действующего офиса не изменится при любом решении и в такой ситуации релевантной не будет.
Как понять, что затрата релевантна
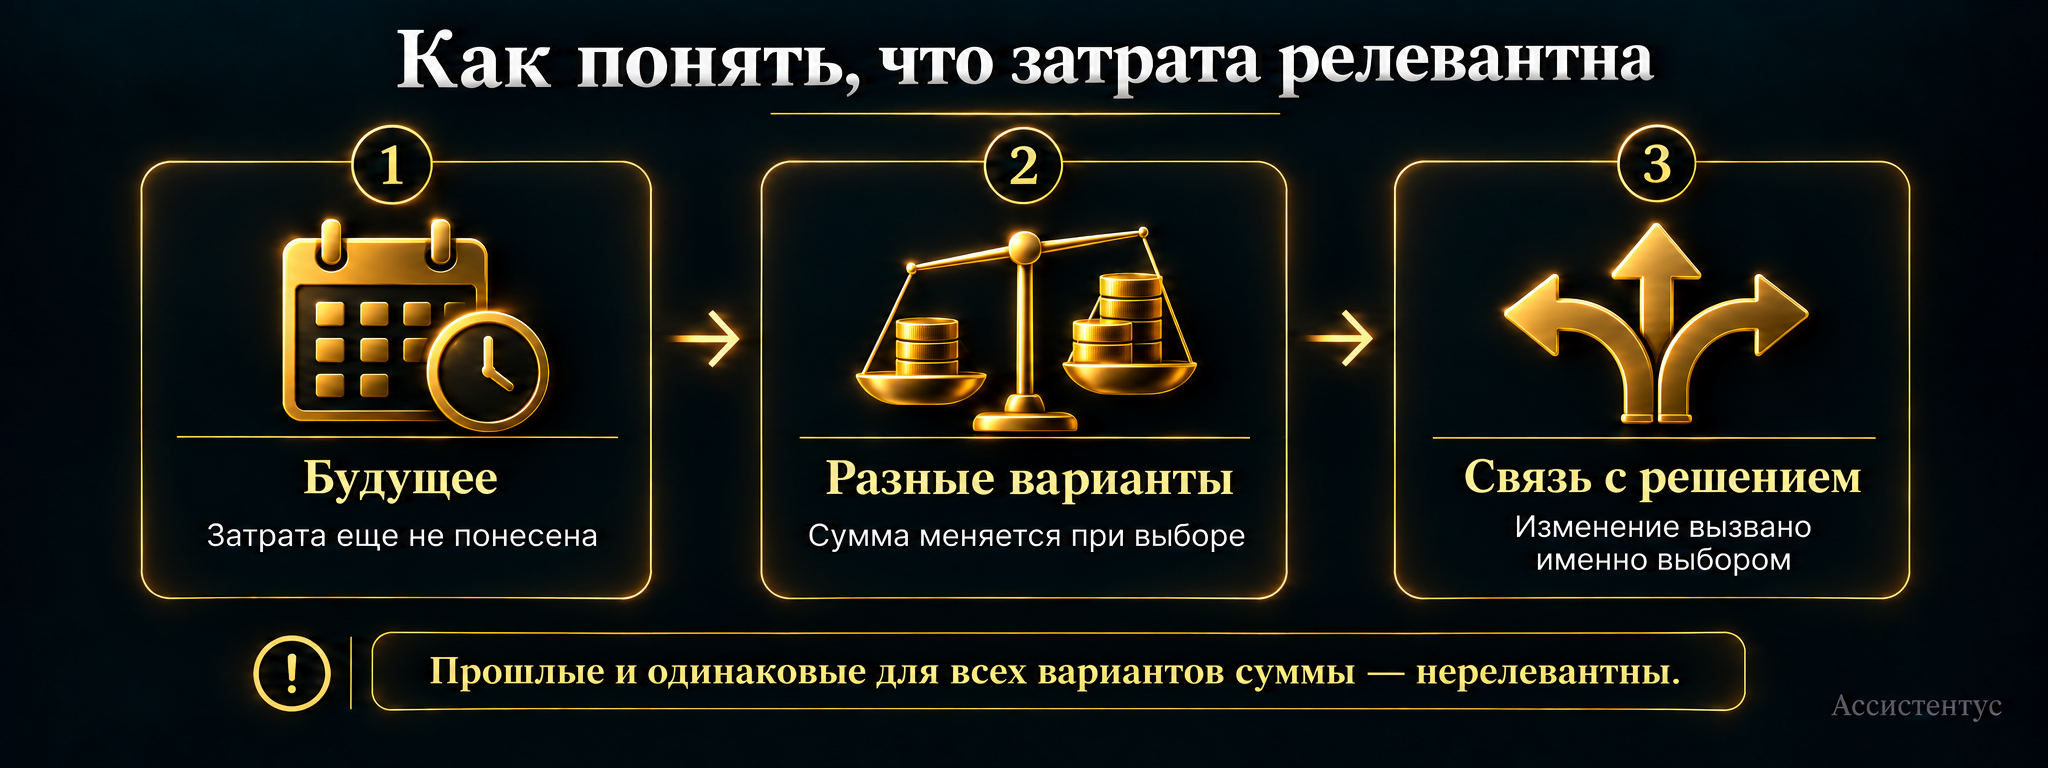
Прежде всего расход должен относиться к будущему. Деньги, которые компания уже потратила и не может вернуть новым решением, не помогают выбрать между вариантами.
Кроме того, сумма должна различаться в зависимости от выбора. Если компания заплатит одинаково при варианте А и варианте Б, эта затрата не меняет сравнительный результат.
Наконец, релевантность оценивают только применительно к конкретному вопросу. Поэтому один и тот же платеж при разных решениях может получить разный статус.
Проверку удобно свести к трем условиям:
- затрата относится к будущему — решение еще способно повлиять на нее;
- сумма зависит от варианта — при разных действиях денежный поток меняется;
- изменение вызвано решением — расход возникает, исчезает или меняется именно из-за рассматриваемого выбора.
Какие затраты не учитывают
В первую очередь из анализа исключают безвозвратные, или уже понесенные, затраты. Например, компания заплатила 300 000 рублей за исследование рынка, а затем решает, запускать ли продукт. Эти деньги уже не вернуть ни при запуске, ни при отказе.
Следовательно, прошлый расход не должен склонять руководство к продолжению проекта только потому, что «деньги уже вложены».
Кроме того, нерелевантными могут оказаться будущие платежи, от которых нельзя отказаться. Например, компания обязалась еще год платить аренду оборудования независимо от судьбы нового проекта.
К типичным нерелевантным суммам относятся:
- безвозвратные затраты — компания уже понесла их до нового решения;
- неизбежные будущие затраты — их придется понести при любом варианте;
- распределенные общие расходы — их доля относится на продукт, но общая сумма не меняется;
- бухгалтерская амортизация — сама по себе не создает будущего денежного оттока.
Впрочем, реальные денежные последствия использования или продажи актива оценивают отдельно.
Переменные затраты всегда релевантны?
Нет. Переменные затраты часто меняются вместе с объемом выпуска, поэтому во многих задачах они входят в анализ. Однако одного этого признака недостаточно.
Например, расход нового сырья для дополнительной партии будет релевантным. В свою очередь, постоянные затраты тоже нельзя заранее исключать: если ради проекта компания арендует отдельный склад, новый постоянный платеж возникает именно из-за решения.
Деление на постоянные и переменные отвечает на вопрос, как затраты ведут себя при изменении объема деятельности. Деление на релевантные и нерелевантные отвечает на другой вопрос: изменятся ли они из-за конкретного решения.
Кстати, на нашем сайте отдельно разобрано, что относится к переменным затратам. Эти классификации можно применять вместе, но подменять одну другой не стоит.
Почему учитывают альтернативные затраты
Иногда решение не требует нового платежа, но лишает компанию возможного дохода. Тогда в анализ включают альтернативную стоимость, то есть ценность лучшего варианта, от которого пришлось отказаться.
Например, на складе лежит материал, купленный год назад за 400 000 рублей. Сейчас его можно продать за 550 000 рублей либо использовать для нового заказа.
Первоначальные 400 000 рублей уже относятся к прошлому. А вот 550 000 рублей возможной выручки компания потеряет, если пустит материал в производство. Поэтому эта упущенная сумма становится релевантной для выбора.
Для сравнения, природу такой упущенной выгоды мы подробно разобрали в статье об альтернативных издержках. В релевантном анализе они важны, когда ограниченный ресурс имеет другое выгодное применение.
Таким образом, бухгалтерская стоимость ресурса и его релевантная стоимость могут различаться.
Как сравнивать варианты
Сначала нужно сформулировать решение: например, производить деталь или покупать ее, принять специальный заказ или отказаться. Затем для каждого варианта выделяют только будущие доходы и затраты, которые изменятся.
Базовую логику можно записать так:
Релевантный результат = релевантные доходы — релевантные затраты.
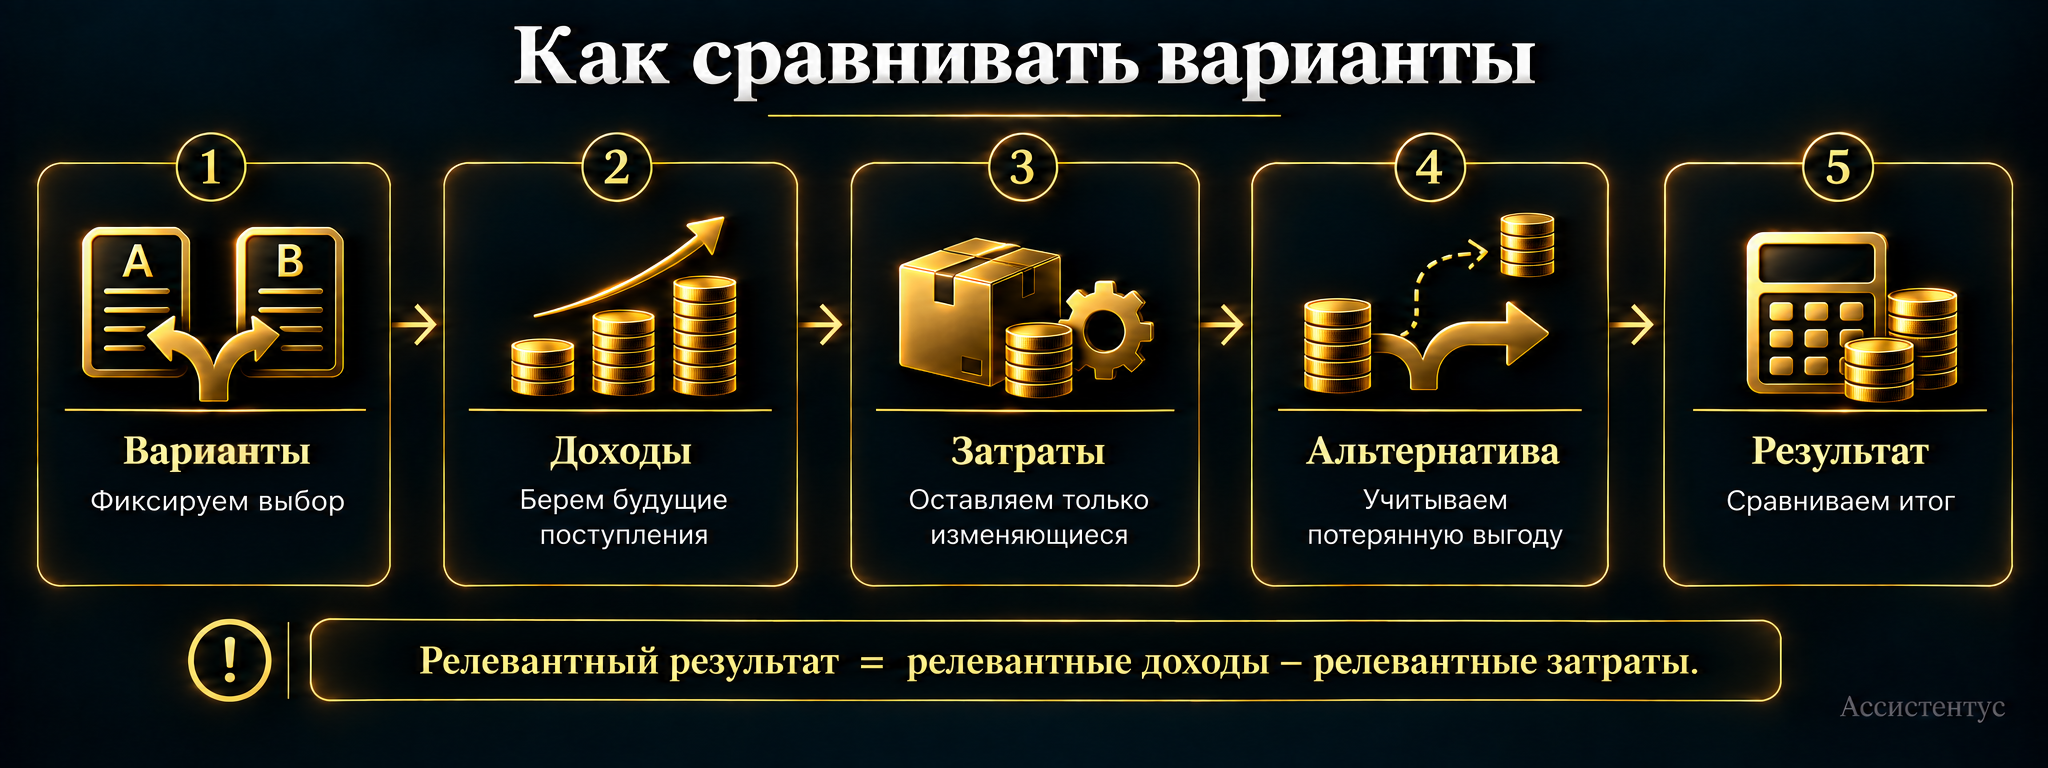
Если сравниваются только расходы, достаточно сопоставить релевантные затраты вариантов. При этом общие неизменные суммы можно убрать из таблицы: на выбор они не повлияют.
Однако расчет не отменяет оценки качества, сроков и рисков. Поэтому финансово более дешевый вариант не всегда подходит бизнесу.
Пример расчета
Компания может изготовить 1 000 изделий по разовому заказу и получить 850 000 рублей. Свободные мощности есть, поэтому основной выпуск сокращать не придется.
Для заказа потребуются материалы и производственные расходы на 620 000 рублей, специальная упаковка на 30 000 рублей и разовая настройка оборудования на 80 000 рублей.
При этом управленческий отчет распределяет на заказ еще 120 000 рублей действующей аренды цеха. Но компания заплатит эту аренду независимо от решения.
Пример расчета
Релевантные затраты составят 620 000 + 30 000 + 80 000 = 730 000 рублей. Релевантный доход равен 850 000 рублей. Следовательно, влияние заказа на результат составит 850 000 — 730 000 = 120 000 рублей. Распределенные 120 000 рублей аренды в расчет не входят, потому что общий платеж не изменится.
Если же ради заказа пришлось бы отказаться от обычных продаж с маржинальным доходом 50 000 рублей, появилась бы альтернативная затрата. Тогда релевантный результат снизился бы до 70 000 рублей.
Где применяют релевантные затраты
Прежде всего подход используют там, где есть несколько вариантов будущих действий. Например, он помогает решить:
- принять ли специальный заказ — сравнивают дополнительный доход с дополнительными расходами;
- производить или покупать — сопоставляют устранимые собственные затраты с ценой поставщика;
- закрывать ли направление — проверяют, какие расходы действительно исчезнут;
- как использовать дефицитный ресурс — учитывают выгоду, потерянную при отказе от лучшей альтернативы;
- продать или переработать дальше — сравнивают дополнительную выручку с дополнительными затратами.
Кроме того, подход применяют при обосновании разового заказа. Вместе с тем для долгосрочной ценовой политики этого мало: бизнесу нужно покрывать постоянные расходы и финансировать развитие.
Чем релевантные затраты отличаются от полной себестоимости
Полная себестоимость показывает затраты на продукт по принятой методике. Релевантный расчет отвечает на другой вопрос: какие будущие суммы изменятся из-за выбора.
Поэтому часть полной себестоимости может оказаться нерелевантной. Например, распределенная аренда офиса останется прежней после небольшого дополнительного заказа.
С другой стороны, в релевантный анализ может попасть сумма, которой нет в бухгалтерской себестоимости. Типичный пример — альтернативная стоимость ограниченного ресурса.
То есть релевантные затраты относятся прежде всего к задачам управленческого учета. Они помогают не пересчитать прошлый результат, а выбрать между будущими вариантами действий.
Что проверить перед расчетом
Прежде всего нужно четко зафиксировать сравниваемые варианты. Без этого одна и та же статья расходов может получить неверную оценку.
Дальше удобно пройти несколько шагов:
- Сформулируйте решение и реальные альтернативы.
- Определите будущие поступления и выплаты по каждому варианту.
- Исключите прошлые и одинаковые для всех вариантов затраты.
- Добавьте расходы, которые действительно вызывает решение.
- Проверьте альтернативную стоимость ограниченных ресурсов.
- Сравните финансовый результат и отдельно оцените нефинансовые последствия.
В итоге релевантность определяется связью с решением.