
Руководитель видит, что расходы выросли, а прибыль снизилась. Но общая цифра еще не показывает, кто мог повлиять на результат. Для этого в управленческом учете используют «центр ответственности».
Слово «ответственность» здесь означает управленческую подотчетность за показатели. Сам по себе статус центра не создает для руководителя материальную, дисциплинарную или иную юридическую ответственность.
Сегодня же разберем, как устроен центр ответственности и какие бывают виды. Кроме того, посмотрим, как закрепить показатели за руководителем без формальной «ответственности за все».
О понятии
Итак, центр ответственности — это часть организации, за результаты которой отвечает конкретный руководитель. Компания заранее определяет его полномочия, показатели и границы решений.
Например, начальник склада может отвечать за затраты и скорость обработки заказов. А руководитель филиала — за выручку, расходы и прибыль подразделения.
Обращаясь к первоисточнику, понятие используется в Методических рекомендациях Минсельхоза, утвержденных приказом от 06.06.2003 № 792. Пункт 49 описывает центр ответственности как организационное подразделение под управлением одного руководителя. Однако документ отраслевой и общей обязательной модели для любого бизнеса не устанавливает. Кроме того, часть 5 статьи 2 Закона № 402-ФЗ не распространяет правила закона о бухучете на внутреннюю отчетность, если специальные нормы не требуют иного.
То есть компания сама строит систему под свои управленческие задачи.
Пример ситуации
Допустим, сеть магазинов выделила каждую точку в отдельный центр ответственности. Управляющий отвечает за выручку и контролируемые расходы магазина. В итоге руководство сравнивает план с фактом по каждой точке, а не только по сети целиком.
Но сама разбивка на подразделения мало что дает. Следующий вопрос — какие показатели закрепить за руководителем.
За что отвечает центр
Прежде всего ответственность связывают с переданными решениями. Если менеджер управляет расходами, оценивают расходы. Если же он влияет и на продажи, можно учитывать доходы.
Кроме того, показатели бывают нефинансовыми. Например, для склада важны сроки обработки и точность комплектации.
Менеджера некорректно оценивать по суммам, на которые он не может повлиять. Например, головной офис может распределить на филиал общие IT-затраты. Сумма полезна для оценки подразделения, но не всегда подходит для оценки его руководителя.
Именно поэтому полномочия и показатели определяют вместе. Иначе руководитель отвечает за результат без инструмента управления.
Кстати, у нас на сайте есть материал о различиях финансового и управленческого учета. Центры ответственности относятся именно к внутренней управленческой системе.
А вот набор финансовых показателей зависит от вида центра.
Какие бывают центры ответственности
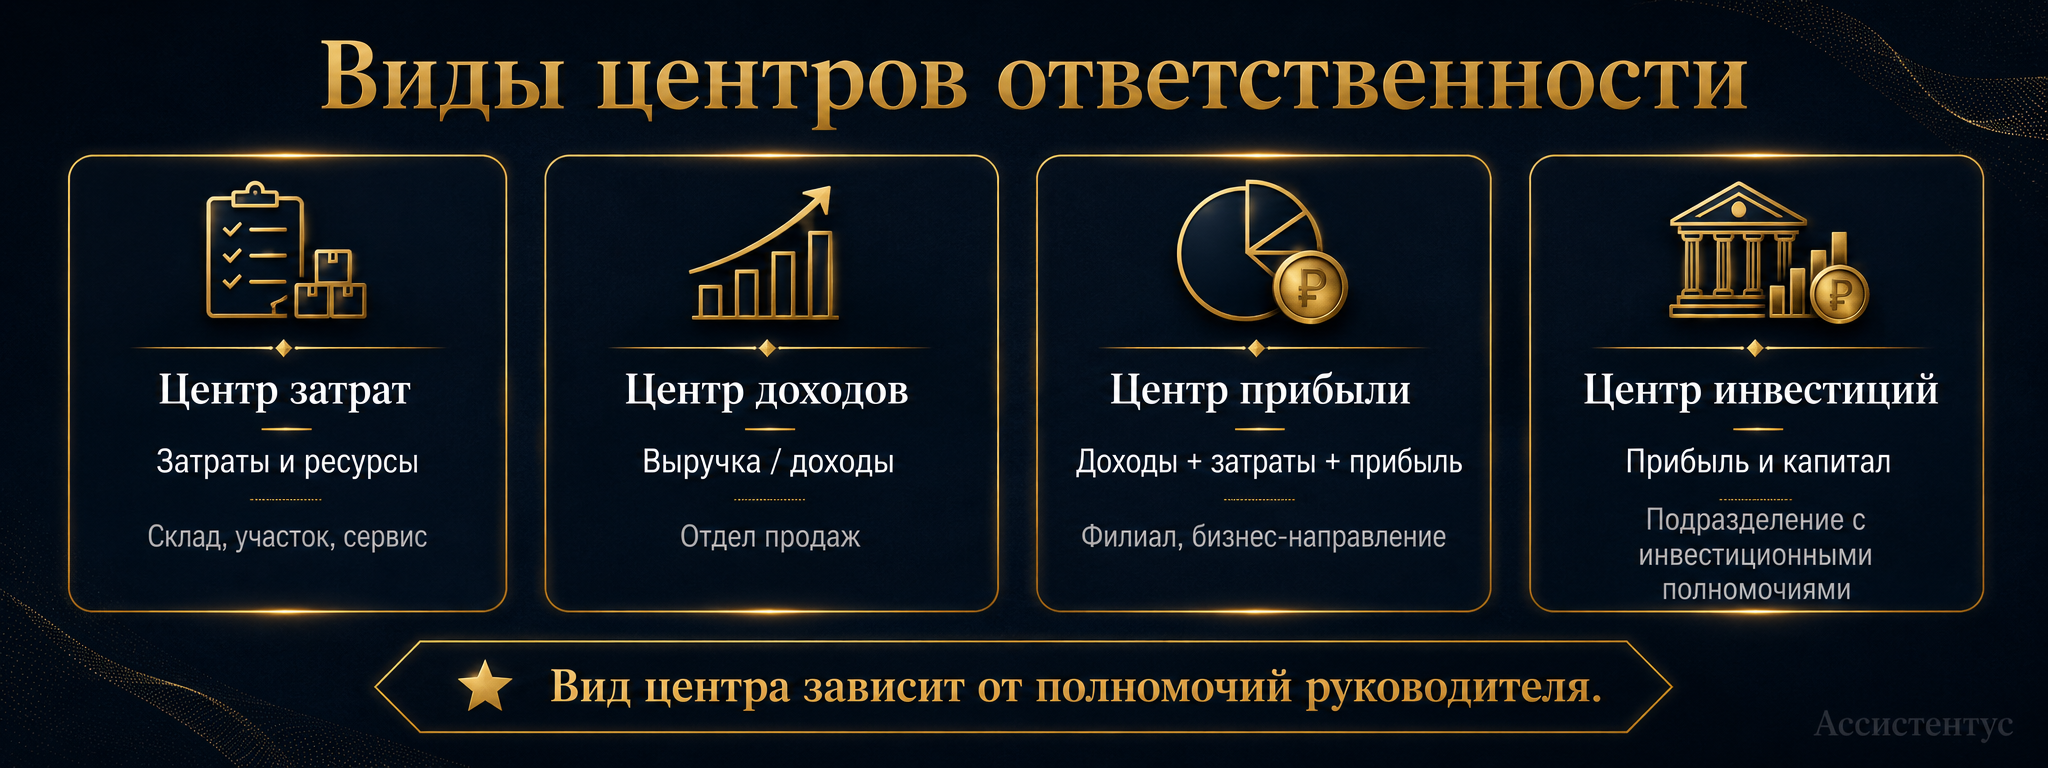
В управленческом учете часто выделяют четыре вида. Они различаются тем, на какие финансовые показатели влияет руководитель.
| Вид | Зона ответственности | Пример |
|---|---|---|
| Центр затрат | Затраты и использование ресурсов | Склад, ремонтная служба, производственный участок |
| Центр доходов | Доходы или выручка | Отдел продаж с ограниченными полномочиями по расходам |
| Центр прибыли | Доходы, затраты и прибыль | Филиал или самостоятельное бизнес-направление |
| Центр инвестиций | Прибыль и использование вложенного капитала | Подразделение с инвестиционными полномочиями |
Например, начальник производственного участка обычно не определяет цену продажи. Поэтому участок логичнее оценивать как центр затрат.
В свою очередь филиал может стать центром прибыли, если руководитель влияет и на доходы, и на расходы.
Однако название центра еще не определяет ответственность менеджера. Например, филиал не стоит оценивать как центр прибыли, если головной офис устанавливает цены и контролирует основные расходы.
Теперь можно перейти к построению самой системы.
Как выделить центр ответственности
Сначала нужно понять, какую часть бизнеса руководство хочет контролировать отдельно. Затем ей задают границы, показатели и ответственного.
Порядок можно выстроить так:
- Определите участок управления. Например, это может быть цех, магазин, филиал или отдельная функция.
- Назначьте ответственного. Руководитель должен понимать, за какие результаты с него спрашивают.
- Закрепите полномочия. В частности, укажите, какие расходы, цены, объемы или ресурсы менеджер может менять.
- Выберите показатели. Они должны соответствовать переданным полномочиям.
- Установите план. Например, это может быть бюджет, лимит расходов или целевая прибыль.
- Настройте отчетность. Затем план сравнивают с фактом и разбирают заметные отклонения.
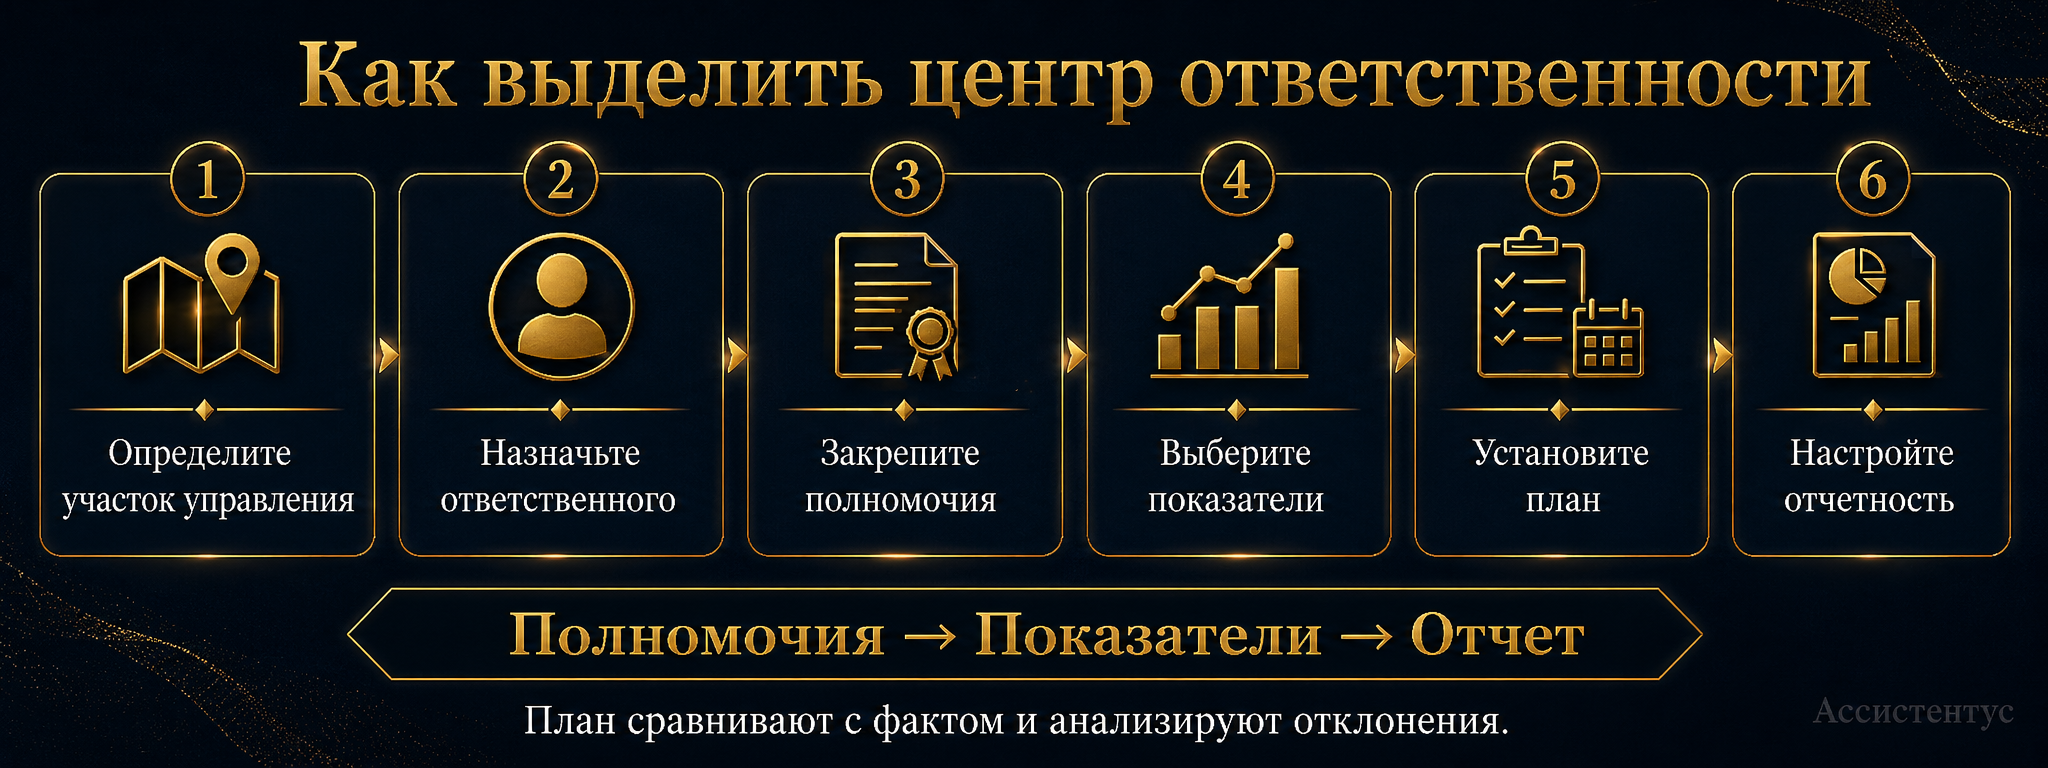
Так появляется связка «полномочия — показатели — отчет». Если одного элемента нет, оценка легко становится формальной.
Кстати, у нас на сайте отдельно разобрано бюджетирование на предприятии. Бюджеты центров помогают закрепить план и затем сравнивать его с фактом.
Впрочем, центр не обязан совпадать с отделом. Например, крупный цех можно разделить на несколько центров. Один руководитель тоже может отвечать за несколько таких участков.
Особенно важно развести пересекающиеся полномочия. Если один менеджер отвечает за сроки, другой за бюджет, а третий за продажи, это нужно закрепить заранее. Иначе при отклонении каждый сможет ссылаться на решения другого.
После границ остается не перепутать центр ответственности с близкими понятиями.
Чем центр ответственности отличается от центра затрат
В распространенной управленческой классификации центр затрат может быть видом центра ответственности. В таком случае руководитель отвечает прежде всего за расходы.
Однако центр затрат может быть и аналитическим разрезом для сбора расходов. Тогда отдельный ответственный руководитель не обязателен.
| Критерий | Центр ответственности | Центр затрат |
|---|---|---|
| Основная задача | Связать показатель с полномочиями руководителя | Собрать и контролировать затраты |
| Показатели | Затраты, доходы, прибыль, инвестиции или их сочетание | Прежде всего затраты |
| Руководитель | Нужен для самой логики центра | Нужен, если центр затрат одновременно является центром ответственности |
Например, IT-служба может быть и центром затрат, и центром ответственности. А отдельная операция внутри нее может быть только разрезом затрат.
Термин «центр финансовой ответственности», или ЦФО, тоже встречается во внутренних регламентах. Однако единой обязательной трактовки у него нет. Поэтому перед сравнением нужно проверить, что именно компания называет ЦФО.
Кроме того, управленческий отчет не заменяет трудовые документы. Сам статус центра не создает оснований для взыскания ущерба с руководителя.
Как оценивать результат центра
Обычно сравнивают плановые и фактические показатели. Однако одного отклонения недостаточно для оценки менеджера.
Например, расходы могли вырасти из-за увеличения выпуска. В таком случае стоит проверить затраты на единицу продукции. Кроме того, нужно отделить управляемые показатели от решений головного офиса и других внешних факторов.
Кстати, у нас на сайте есть материал об управленческой отчетности. Ее формы компания разрабатывает под свои задачи, поэтому отчет по центру можно собрать вокруг нужных показателей.
В итоге система должна показывать, за какой результат отвечает руководитель, чем он управляет и почему факт отличается от плана.