
Компания планирует увеличить продажи, нанять сотрудников и запустить новое направление. По отдельности решения выглядят понятными. Но вместе они могут как увеличить прибыль, так и съесть ее. Чтобы увидеть итог заранее, составляют «бюджет доходов и расходов (БДР)».
БДР показывает не остаток денег на счете, а плановый финансовый результат. Поэтому прибыль по БДР еще не означает, что на нужную дату у компании хватит денег.
Сегодня же разберем, из чего состоит БДР, как его составить и почему его нельзя заменять денежным бюджетом.
О понятии
Итак, бюджет доходов и расходов, или БДР, — это управленческий план доходов, расходов и финансового результата. Обычно его составляют на месяц, квартал или год. Проще говоря, БДР показывает, сколько бизнес рассчитывает заработать после учета расходов.
Обращаясь к первоисточнику, универсального определения и обязательной формы БДР для обычного коммерческого бизнеса закон не устанавливает. Часть 5 статьи 2 Закона № 402-ФЗ не распространяет общие правила закона на внутреннюю отчетность, если специальные нормы не требуют иного. В официальной практике эти планы тоже разделяют. Например, рекомендации Росимущества на 2026 год отдельно называют БДР и бюджет движения денежных средств, но относятся только к определенным акционерным обществам с государственным участием.
Поэтому формы у организаций могут различаться. Однако общая логика одна: доходы сопоставляют с расходами и получают плановую прибыль либо убыток.
Пример ситуации
Допустим, магазин планирует 2 000 000 рублей выручки. Себестоимость продаж составит 1 200 000 рублей, а остальные расходы — 550 000 рублей. В итоге плановая прибыль равна 250 000 рублей.
Но одной итоговой строки мало. Для управления результатом доходы и расходы раскладывают на статьи.
Что входит в БДР
Структура зависит от бизнеса и принятой методики. Например, производителю важна детализация себестоимости, а сервисной компании — расходы на персонал.
В частности, БДР может включать:
- выручку — плановые доходы от основной деятельности;
- себестоимость продаж — затраты на реализуемые товары, работы или услуги;
- промежуточную прибыль — например, валовую или маржинальную;
- коммерческие, управленческие и прочие расходы — статьи по методике компании;
- итоговую прибыль или убыток — результат за плановый период.
Кроме того, БДР можно составлять по направлениям, филиалам или центрам ответственности — участкам бизнеса с закрепленным руководителем. Затем отдельные бюджеты сводят в общий план.
Кстати, у нас на сайте есть материал про центр затрат. Он помогает увидеть, где формируются расходы.
А вот собирать БДР только по банковской выписке нельзя. Для результата важен не только момент оплаты.
Когда доходы и расходы попадают в БДР
Часто БДР строят по логике начисления. То есть доход или расход относят к своему периоду, даже если деньги придут или уйдут позже.
Однако для управленческого учета это не обязательное правило закона. Компания закрепляет методику сама и применяет ее последовательно.
Например, товар передали покупателю в сентябре, а оплату ждут в октябре. Если используется начисление, выручка попадет в сентябрьский БДР. А вот деньги появятся в октябрьском денежном плане.
Кроме того, полученный кредит увеличивает деньги, но сам по себе не создает прибыль. В свою очередь оплата оборудования уменьшает деньги сразу. Однако стоимость оборудования обычно влияет на БДР через амортизацию — постепенное отнесение стоимости на расходы.
Не смешивайте финансовый результат и движение денег. Иначе прибыль начнет зависеть от даты оплаты, а БДР превратится в копию денежного бюджета.
Теперь можно переходить к составлению плана.
Как составить БДР
Прежде всего нужно определить период, методику и детализацию. Затем бюджет собирают от планов продаж и затрат к итоговой прибыли.
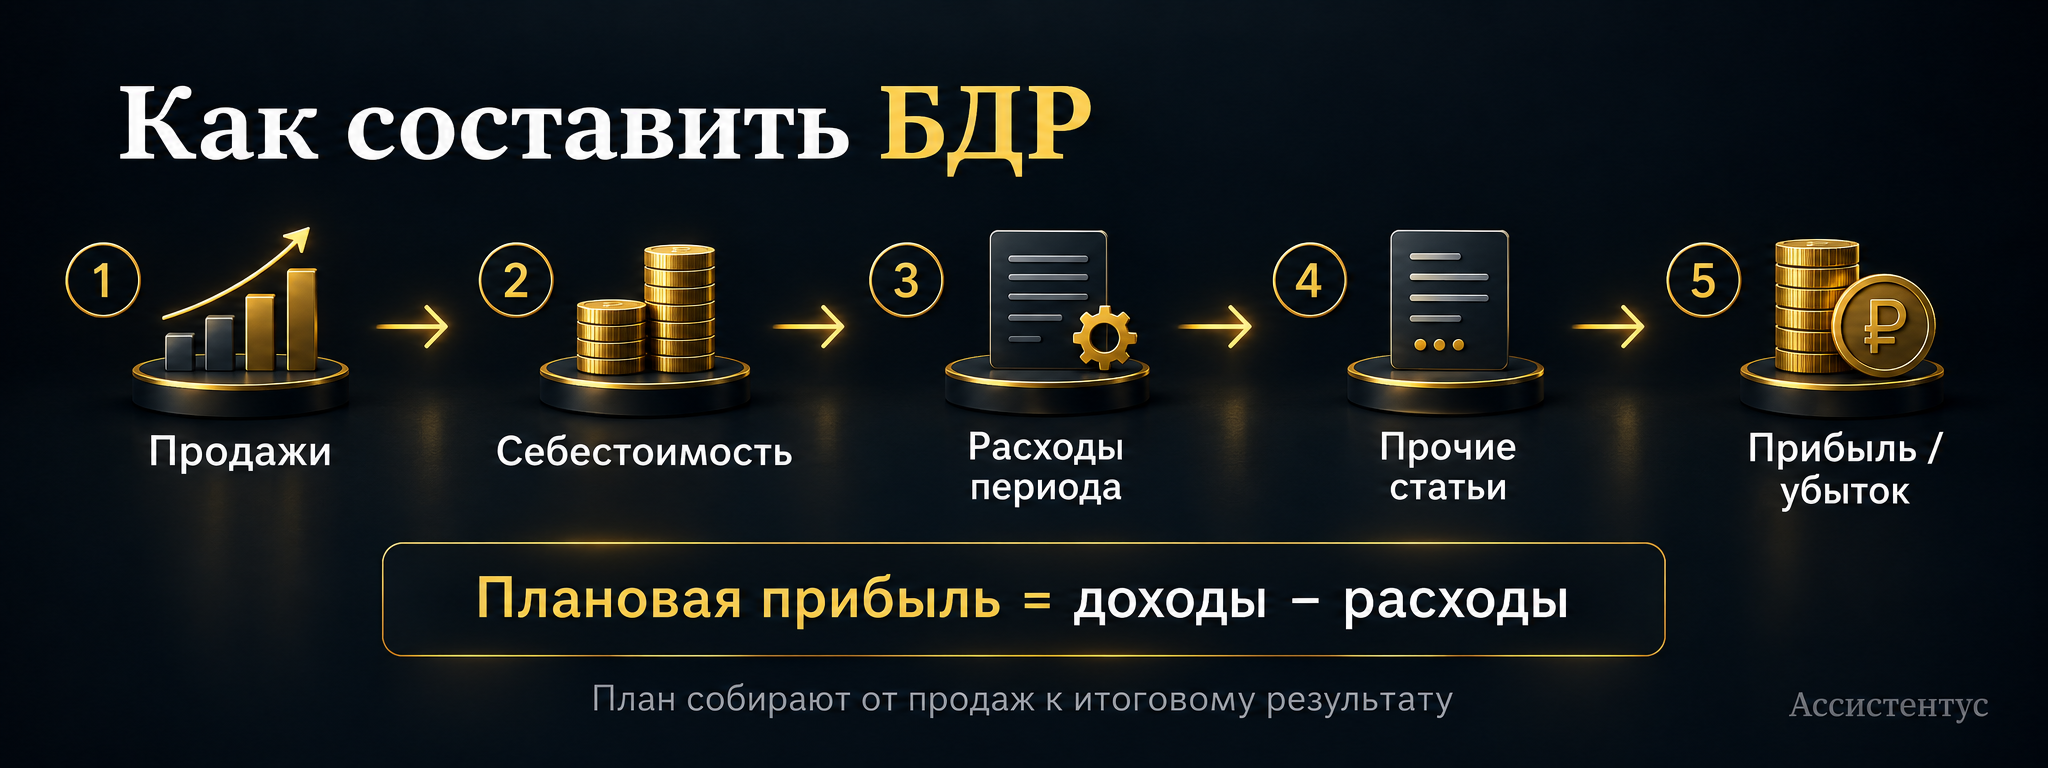
Порядок можно выстроить так:
- Запланируйте продажи. Определите объем реализации, цены и выручку.
- Рассчитайте себестоимость. Учтите товары, материалы, производство и подрядчиков.
- Добавьте расходы периода. Например, аренду, маркетинг и административные затраты.
- Учтите прочие статьи. Если они существенны, покажите их отдельно.
- Рассчитайте результат. Из доходов вычтите расходы и разбейте план на нужные периоды.
В итоге базовая формула выглядит так: плановая прибыль = плановые доходы − плановые расходы. Однако внутри бюджета полезно сохранять промежуточные результаты.
Например, маржинальная прибыль показывает остаток после переменных затрат.
БДР лучше собирать из связанных планов, а не подгонять расходы под желаемую прибыль. Если компания закладывает рост продаж, нужно проверить и связанные с ним затраты.
Когда БДР готов, его нужно сопоставить с денежным планом.
Чем БДР отличается от БДДС
БДР и БДДС отвечают на разные вопросы. Первый показывает прибыльность, а второй — поступление, выбытие и остаток денег.
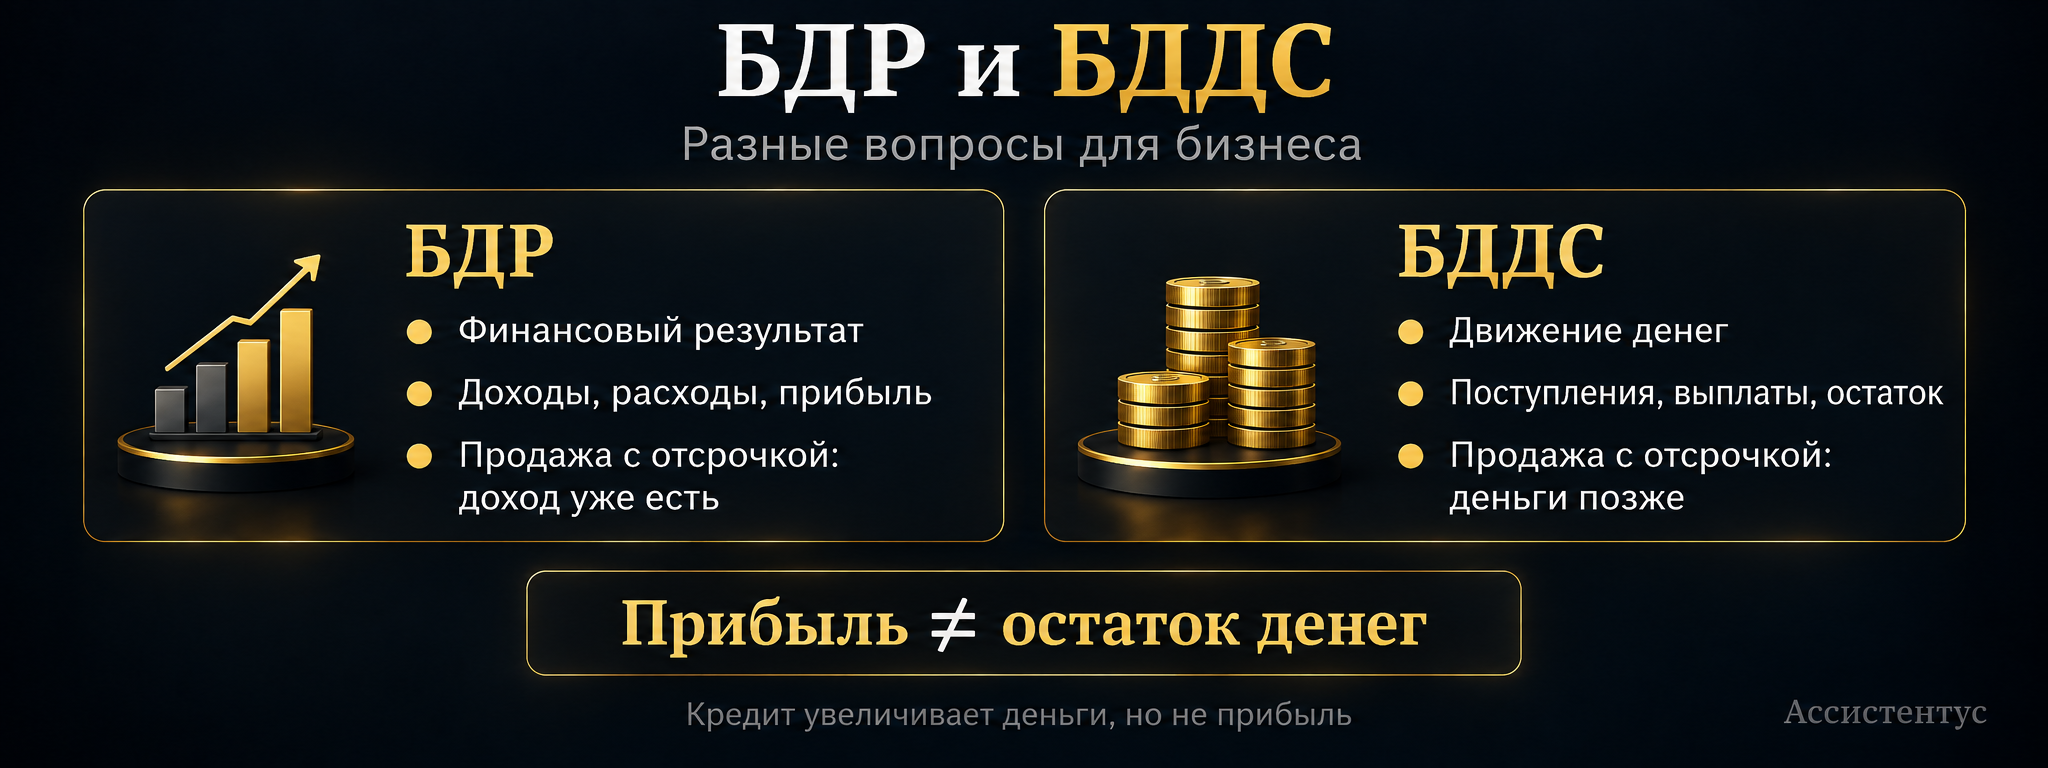
| Критерий | БДР | БДДС |
|---|---|---|
| Главный вопрос | Какой финансовый результат планируется | Хватит ли денег в нужные даты |
| Основные показатели | Доходы, расходы, прибыль или убыток | Поступления, выплаты и остаток денег |
| Продажа с отсрочкой | Доход может уже попасть в период | Поступление появится после оплаты |
| Получение кредита | Основная сумма не является доходом | Возникает денежное поступление |
Например, компания продала товар с отсрочкой и получила прибыль по БДР. Однако денег от клиента пока нет. В результате прибыль может сочетаться с кассовым разрывом, когда платить нужно раньше поступления денег.
Кстати, у нас на сайте подробно разобран бюджет движения денежных средств. БДДС помогает понять, хватит ли денег на платежи в нужные даты.
Поэтому эти бюджеты обычно используют вместе.
БДР и отчет о финансовых результатах — одно и то же?
Нет, хотя структура может быть похожей. Бухгалтерский отчет показывает фактические данные по обязательным правилам учета. А БДР прежде всего нужен для внутреннего планирования.
Кроме того, БДР можно детализировать по продуктам, подразделениям или направлениям.
БДР не заменяет бухгалтерскую или налоговую отчетность. Внутреннюю форму можно настроить под задачи бизнеса, но она не меняет правила обязательного учета.
Кстати, такие внутренние формы мы разбирали в материале про управленческую отчетность.
После утверждения бюджета начинается сравнение плана с фактом.
Как анализировать исполнение БДР
Обычно плановые показатели сопоставляют с фактическими за тот же период. Затем разбирают существенные отклонения.
Например, прибыль оказалась ниже плана из-за слабой выручки, снижения цены или роста расходов. Хотя итог один, решения потребуются разные.
Поэтому проверяют не только прибыль. В частности, отдельно анализируют выручку, себестоимость, маржу и крупные расходы.
Пример анализа
Допустим, компания ждала 800 000 рублей прибыли. Фактически выручка превысила план, но расходы выросли еще сильнее. В итоге прибыль составила 500 000 рублей.
Кроме того, бюджет пересматривают, если заметно изменились спрос, цены или другие исходные условия.
Что проверить в готовом БДР
Перед утверждением стоит пройти короткую проверку:
- Доходы обоснованы. План продаж опирается на объем, цену и возможности бизнеса.
- Расходы связаны с планом. Если продажи растут, зависимые затраты тоже пересчитывают.
- Деньги не смешаны с прибылью. Поступления и оплаты отражают по принятой методике.
- Правила едины. Иначе план и факт нельзя корректно сравнить.
- Детализации достаточно. Из бюджета видно, почему изменился результат.
В итоге хороший БДР показывает не только прибыль, но и ее источники. А сравнение плана с фактом помогает понять, какое предположение не сработало.