
Человек страхует жизнь на случай смерти, оформляет защиту от несчастного случая или покупает ДМС. Условия у таких программ разные, но все они относятся к «личному страхованию».
В отличие от страхования квартиры или автомобиля здесь защищают интересы, связанные с жизнью, здоровьем и медицинской помощью человеку. При этом страхователь, застрахованное лицо и получатель выплаты могут оказаться разными людьми.
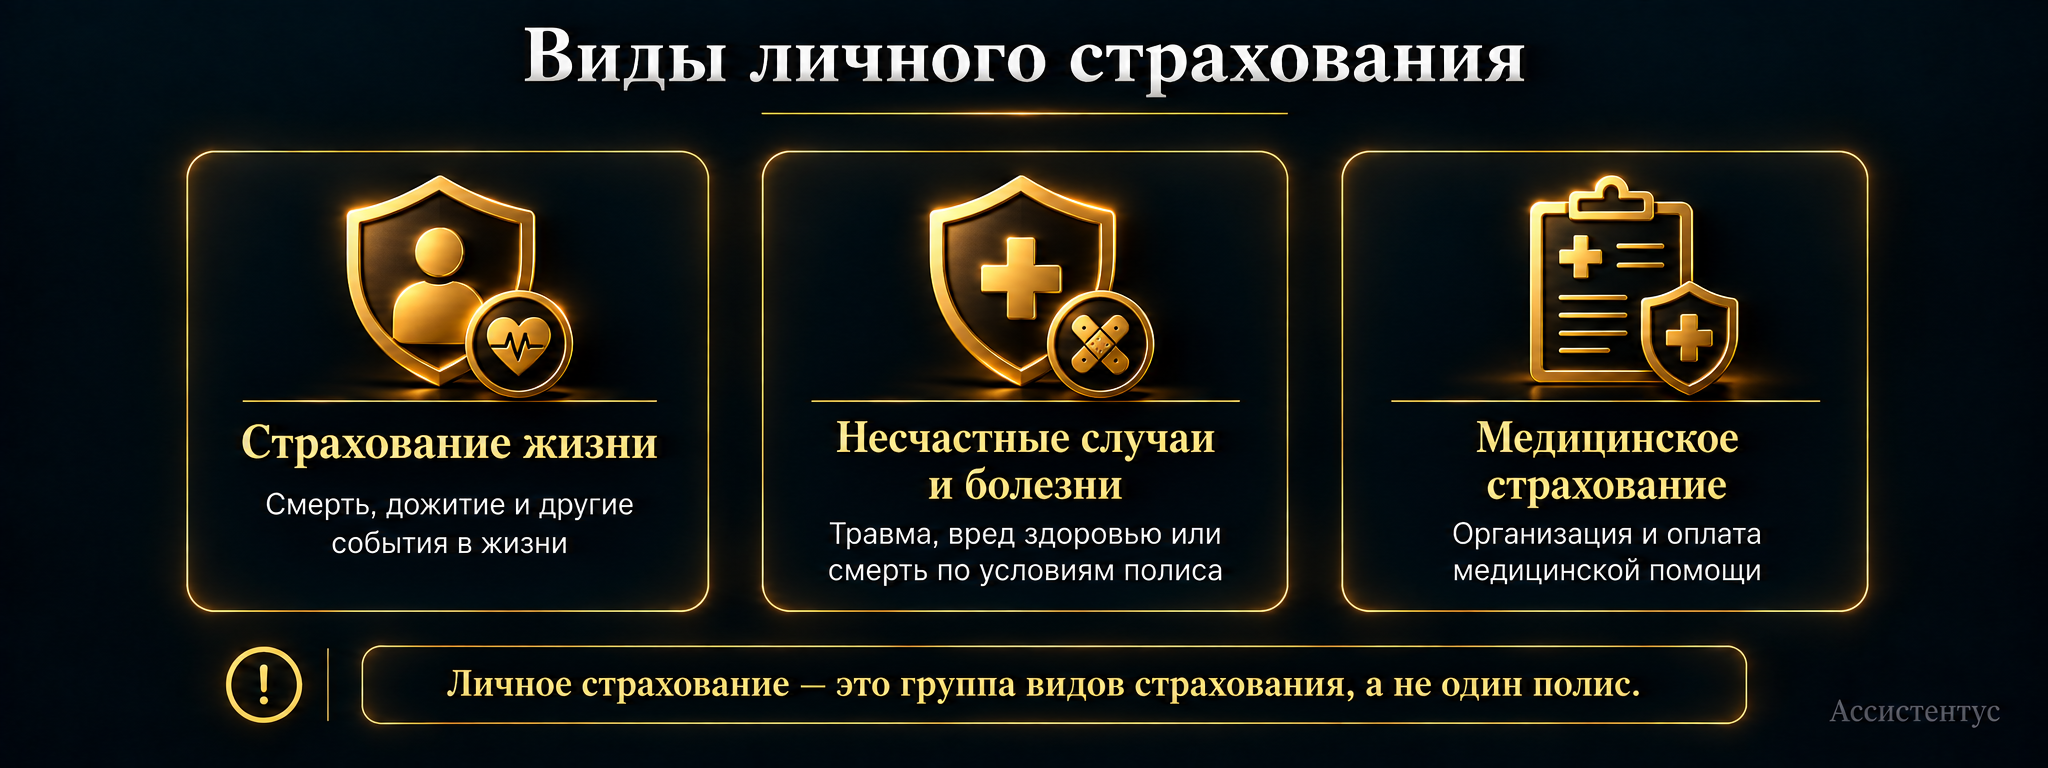
Личное страхование — не один конкретный полис. Это группа видов страхования, которая охватывает страхование жизни, защиту от несчастных случаев и болезней, а также медицинское страхование.
Сегодня же разберем, какие виды входят в личное страхование, кто участвует в договоре и кому платит страховщик. Кроме того, посмотрим, как определяется страховая сумма и чем такая защита отличается от имущественного страхования и ОМС.
О понятии
Итак, личное страхование — это страхование имущественных интересов, связанных с жизнью, здоровьем человека, наступлением определенных событий в его жизни или расходами на медицинскую помощь.
При этом страхуют не «стоимость человека». Например, договор может предусматривать выплату при смерти, инвалидности, травме, диагностировании заболевания, дожитии до определенного возраста или другом согласованном событии.
Обращаясь к первоисточнику, статья 4 Закона № 4015-1 относит к личному страхованию объекты страхования жизни, страхования от несчастных случаев и болезней и медицинского страхования. В свою очередь, статья 934 ГК РФ описывает договор личного страхования и выплату при наступлении предусмотренного события в жизни застрахованного лица.
Проще говоря, личное страхование связывает страховую защиту с конкретным человеком и событиями, которые касаются его жизни или здоровья.
Пример ситуации
Допустим, человек оформил полис от несчастных случаев со страховой суммой 1 млн рублей. Если он получит предусмотренную договором травму, страховщик рассчитает выплату по условиям полиса. Ее размер будет зависеть от самого страхового случая и согласованных правил, а не от стоимости имущества человека.
Какие виды относятся к личному страхованию
Прежде всего закон выделяет три основные группы объектов. Однако внутри страхования жизни существует несколько самостоятельных видов страховой деятельности.
Основные направления выглядят так:
- страхование жизни — защищает имущественные интересы, связанные со смертью, дожитием до определенного возраста или срока и другими событиями в жизни;
- страхование от несчастных случаев и болезней — предусматривает защиту на случай вреда здоровью или смерти вследствие предусмотренного события;
- медицинское страхование — связано с организацией и оплатой медицинской, лекарственной и иной предусмотренной помощи.
Кроме того, действующая статья 32.9 Закона № 4015-1 отдельно называет несколько видов страхования жизни. В частности, в 2026 году в перечень входят пенсионное страхование, долевое страхование жизни, страхование жизни с объявляемой и расчетной доходностью.
То есть выражение «страхование жизни» тоже объединяет разные по устройству продукты.
Например, накопительную модель мы подробно разбирали в статье о накопительном страховании жизни. В такой программе страховая защита сочетается с формированием предусмотренной договором суммы к определенному сроку.
Кто участвует в личном страховании
В договоре могут одновременно фигурировать несколько лиц. Поэтому фразы «тот, кто купил страховку» и «тот, кого застраховали» не всегда обозначают одного человека.
Основные роли различаются так:
| Участник | Его роль |
|---|---|
| Страховщик | Принимает на себя предусмотренный договором страховой риск и осуществляет выплату либо организует предусмотренные услуги. |
| Страхователь | Заключает договор со страховщиком и уплачивает страховую премию. |
| Застрахованное лицо | Человек, с жизнью или здоровьем которого связан страховой случай. |
| Выгодоприобретатель | Получает страховую сумму, если договор устанавливает право на выплату в его пользу. |
Например, компания может застраховать сотрудника. Тогда работодателю принадлежит роль страхователя, а работник становится застрахованным лицом.
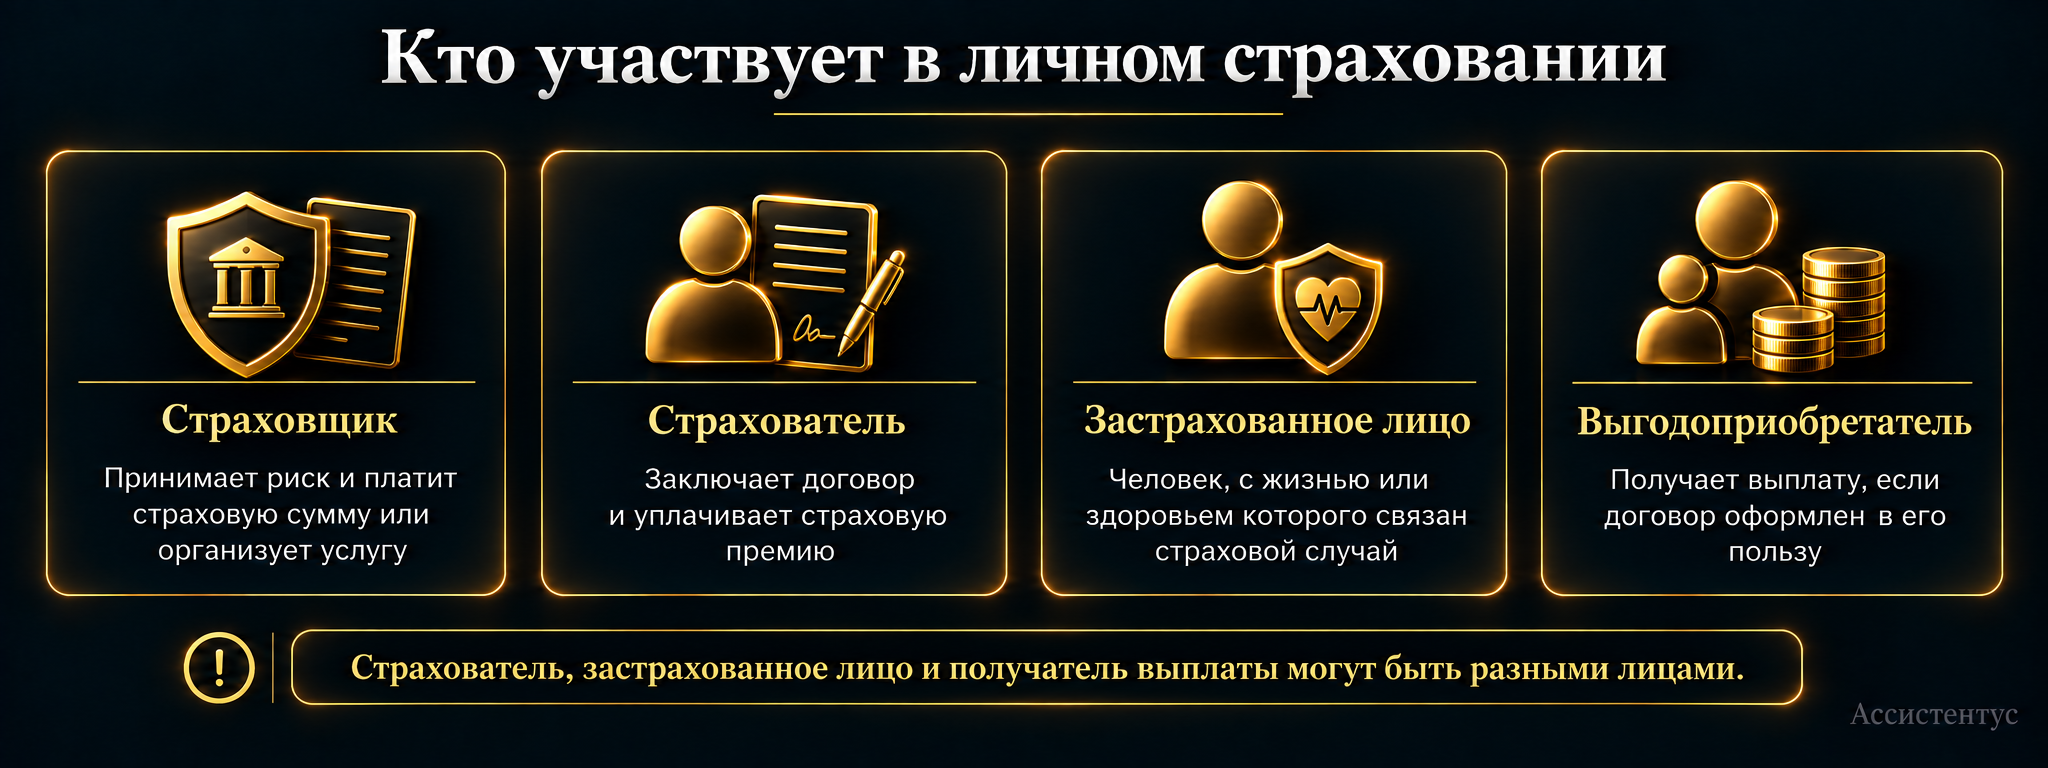
Вместе с тем получателя денег стороны определяют отдельно по правилам договора и закона.
Кому выплачивают страховую сумму
Если стороны не указали другого выгодоприобретателя, договор личного страхования считается заключенным в пользу самого застрахованного лица.
А вот назначить получателем другого человека без участия застрахованного нельзя. Статья 934 ГК РФ требует его письменного согласия.
Если выгодоприобретатель не является застрахованным лицом, для договора нужно письменное согласие застрахованного. Без него заинтересованное лицо может поставить вопрос о недействительности договора.
Если застрахованный умер, а договор не называет другого выгодоприобретателя, право на страховую сумму получают его наследники.
Таким образом, заранее указанный выгодоприобретатель особенно важен для страхования на случай смерти. Он позволяет определить, кому страховщик должен перечислить предусмотренную договором сумму.
Что должно быть в договоре
Для заключения договора недостаточно написать, что человек «застрахован от всего». Сторонам нужно согласовать основные параметры защиты.
По статье 942 ГК РФ к существенным условиям личного страхования относятся:
- застрахованное лицо — нужно определить человека, с которым связан риск;
- страховой случай — стороны согласуют событие, при котором возникает право на выплату;
- страховая сумма — договор устанавливает денежный размер страховой защиты;
- срок действия — стороны определяют период, на который оформляют страхование.
Кроме того, договор обычно регулирует премию, порядок выплат, исключения, документы после страхового случая и другие условия.
В частности, часть правил может находиться не в самом полисе, а в правилах страхования. В таком случае нужно проверить, как договор на них ссылается и получил ли страхователь соответствующую редакцию.
Кстати, что именно искать в документе перед оплатой, мы отдельно разобрали в статье о страховом полисе.
Как определяют страховую сумму
В личном страховании страховая сумма работает иначе, чем страховая стоимость квартиры или автомобиля. Закон не требует оценивать денежную «стоимость» жизни или здоровья человека.
Вместо этого стороны согласуют размер страховой суммы по своему усмотрению. Такое правило закрепляет статья 947 ГК РФ.
Например, полис может предусматривать 2 млн рублей на случай смерти и отдельные выплаты при травмах. А другая программа установит иные суммы и порядок расчета.
В личном страховании страховая сумма не ограничивается «стоимостью» застрахованного человека. Ее размер стороны определяют в договоре с учетом правил конкретного вида страхования.
При этом страховая сумма не всегда равна выплате по каждому событию. Например, таблица выплат может предусматривать определенный процент от общей суммы в зависимости от вида травмы.
Зависит ли выплата от реального ущерба
Нет, личное страхование не строится по принципу точного возмещения имущественного убытка.
Более того, пункт 6 статьи 10 Закона № 4015-1 предусматривает выплату независимо от денег, которые человеку причитаются по другим договорам страхования, обязательному социальному страхованию, социальному обеспечению или в порядке возмещения вреда.
Например, пострадавший может одновременно получить предусмотренную договором личного страхования сумму и компенсацию вреда от виновного лица, если для этого есть основания.
Вместе с тем медицинское страхование имеет свою специфику. Вместо перечисления денег человеку страховщик по условиям договора может организовать медицинскую помощь и оплатить ее медицинской организации.
Иными словами, в личном страховании важна предусмотренная договором выплата или услуга, а не восстановление имущественной стоимости поврежденной вещи.
Чем отличается от имущественного страхования
Разница начинается уже с объекта защиты. Личное страхование связано с жизнью и здоровьем человека, а имущественное — с имуществом, ответственностью и другими имущественными рисками.
| Критерий | Личное страхование | Имущественное страхование |
|---|---|---|
| Что защищают | Интересы, связанные с жизнью, здоровьем и медицинской помощью. | Интересы, связанные с имуществом, ответственностью и другими имущественными рисками. |
| Страховая стоимость | Для жизни и здоровья ее по правилам страхования имущества не определяют. | При страховании имущества закон использует страховую стоимость. |
| Характер выплаты | Страховщик платит сумму по условиям договора либо организует предусмотренную медицинскую помощь. | Страховщик возмещает застрахованные имущественные убытки в установленных пределах. |
Поэтому, например, полис от несчастного случая не оценивает стоимость утраченного имущества. Он устанавливает денежную защиту на случай событий, которые произошли с человеком.
Для сравнения, риски, исключения, сроки и лимиты конкретной страховки образуют ее страховое покрытие. Именно по нему проверяют, входит ли произошедшее событие в защиту.
Личное страхование бывает обязательным?
Да, закон может обязать определенное лицо страховать жизнь или здоровье других людей. Кроме того, ГК РФ допускает обязательное государственное страхование за счет бюджетных средств.
Однако закон не может возложить на гражданина обязанность страховать собственную жизнь или здоровье. Это ограничение устанавливает статья 935 ГК РФ.
Обязать гражданина законом застраховать собственную жизнь или здоровье нельзя. Но закон может потребовать от другого лица обеспечить страхование жизни или здоровья определенной категории людей.
Например, специальные законы предусматривают обязательное государственное страхование отдельных категорий служащих.
В то же время добровольное личное страхование человек или организация оформляет по своему решению и на согласованных со страховщиком условиях.
Личное страхование и ОМС — одно и то же?
Нет. Медицинское страхование входит в широкую группу объектов личного страхования по Закону № 4015-1, однако ОМС работает по отдельной специальной системе.
В частности, статья 3 Закона № 326-ФЗ определяет ОМС как вид обязательного социального страхования. Его правила, финансирование и круг участников устанавливает специальное законодательство.
А вот ДМС строится на договоре со страховщиком. В нем стороны определяют программу медицинской помощи, срок и другие условия страховой защиты.
То есть наличие полиса ОМС не мешает человеку дополнительно оформить ДМС или другой договор личного страхования.
Что проверить перед оформлением
Название программы само по себе мало говорит о реальном объеме защиты. Прежде всего нужно посмотреть события, при которых страховщик действительно обязан платить или организовать услугу.
Проверку удобно провести по шагам:
- Установите страхователя, застрахованное лицо и выгодоприобретателя.
- Проверьте страховые случаи и сопоставьте их с исключениями.
- Найдите страховую сумму и порядок расчета выплаты по каждому риску.
- Сверьте срок начала и окончания страховой защиты.
- Изучите правила страхования, на которые ссылается полис.
- Посмотрите порядок обращения и перечень документов после страхового случая.
Кроме того, для долгосрочных программ страхования жизни нужно отдельно изучить условия досрочного прекращения и размер суммы, которую клиент получит при выходе раньше срока.
Например, готовое предложение страховщика может включать сразу несколько рисков и дополнительных условий. Чем страховой продукт отличается от самого договора, мы разобрали в отдельной статье.
В итоге личное страхование объединяет разные способы защиты интересов, связанных с человеком. Поэтому перед оформлением важно смотреть не только на название программы, но и на застрахованное лицо, конкретные риски, страховую сумму, получателя выплаты и условия самого договора.