
Квартира пострадала от пожара, груз повредили при перевозке, а из-за аварии компании пришлось возмещать ущерб соседнему складу. Во всех этих ситуациях затронуты имущество или другие денежные интересы. Для такой защиты используют «имущественное страхование».
При этом термин шире страховки квартиры или автомобиля. В юридическом смысле он охватывает также отдельные риски ответственности и бизнеса.
Имущественное страхование — страховая защита имущественных интересов от предусмотренных договором рисков. При страховом случае страховщик возмещает убытки в пределах согласованной страховой суммы.
Сегодня же разберем, что относится к имущественному страхованию и какие риски можно защитить. Кроме того, посмотрим, как связаны страховая сумма и стоимость, от чего зависит возмещение и когда страховщик вправе не платить.
О понятии
Итак, при имущественном страховании защищают не человека как такового, а его имущественный интерес. Например, собственнику важно не потерять стоимость квартиры после пожара, а предпринимателю — избежать предусмотренных договором убытков бизнеса.
Обращаясь к первоисточнику, статья 929 ГК РФ устанавливает, что по договору имущественного страхования страховщик за страховую премию возмещает страхователю или выгодоприобретателю убытки при предусмотренном договором страховом случае. Выплата ограничена страховой суммой.
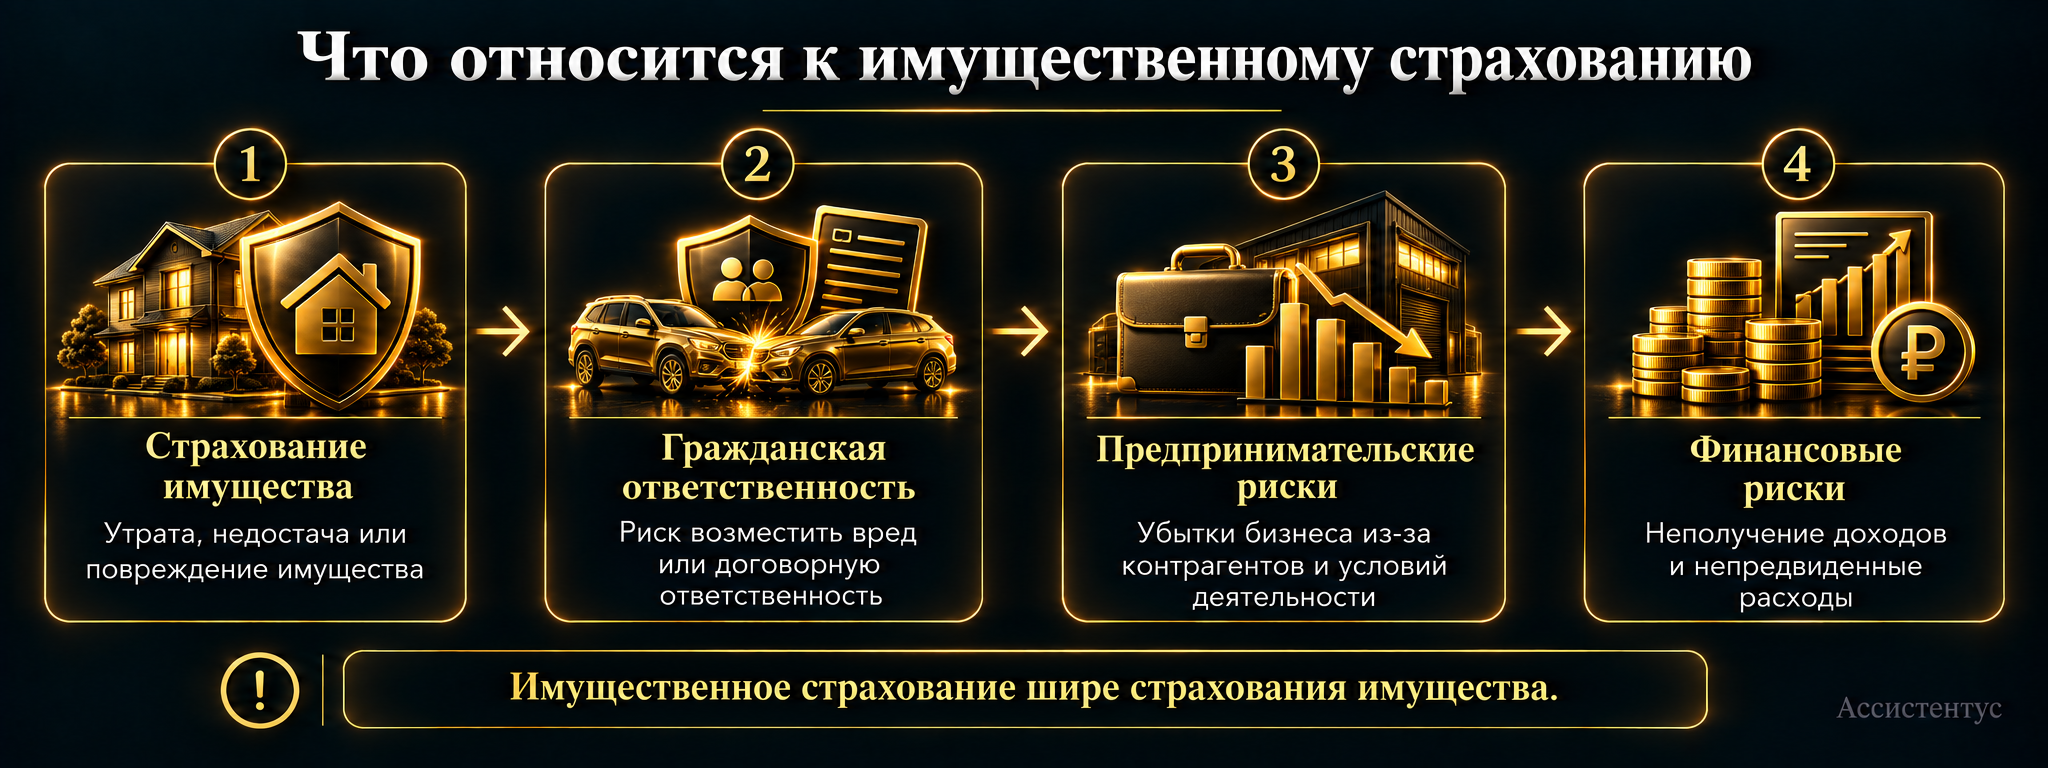
При этом ГК РФ относит сюда риск утраты или повреждения имущества, гражданскую ответственность и предпринимательский риск. Кроме того, Закон № 4015-1 включает в имущественное страхование финансовые риски.
То есть «имущественное страхование» шире «страхования имущества». Во втором случае защищают конкретное имущество, а в первом речь идет о целой группе имущественных интересов.
Пример ситуации
Допустим, компания страхует склад от пожара. Если пожар входит в покрытие и происходит страховой случай, страховщик рассчитывает возмещение по фактическим убыткам и лимитам договора. Сам факт повреждения еще не означает выплату всей страховой суммы.
Что относится к имущественному страхованию
Прежде всего нужно определить, какой интерес защищает договор. От этого зависят правила и способ расчета выплаты.
В частности, законодательство выделяет несколько направлений:
- страхование имущества — защищает интерес при утрате, недостаче или повреждении имущества;
- гражданская ответственность — покрывает предусмотренный договором риск обязанности возместить вред, а в установленных законом случаях и ответственность по договору;
- предпринимательские риски — связаны с возможными убытками бизнеса из-за действий контрагентов или изменения условий деятельности;
- финансовые риски — касаются риска неполучения доходов или появления непредвиденных расходов в предусмотренных законом пределах.
Например, КАСКО защищает автомобиль как имущество, а ОСАГО построено вокруг ответственности владельца транспорта. Поэтому продукты разные, хотя оба связаны с имущественными интересами.
Впрочем, для каждого вида действуют свои специальные правила. Кроме того, при страховании самой вещи нужен основанный на законе или договоре интерес в ее сохранении.
В частности, по статье 930 ГК РФ при отсутствии такого интереса договор страхования имущества недействителен. Поэтому страхователем или выгодоприобретателем не обязательно выступает только собственник.
Что нужно согласовать в договоре
Название полиса само по себе не раскрывает объем защиты. Поэтому прежде всего нужно смотреть договор и правила страхования.
По статье 942 ГК РФ стороны согласуют:
- объект страхования — имущество или другой имущественный интерес;
- страховой случай — характер события, от которого действует защита;
- страховую сумму — денежный предел обязанности страховщика;
- срок действия — период, на который заключен договор.
Кроме того, правила страхования могут раскрывать исключения, территорию и порядок выплаты. По статье 943 ГК РФ они становятся обязательными при соблюдении требований к их включению в договор.
Кстати, риски, исключения, лимиты и период защиты формируют фактические границы полиса. У нас на сайте этот механизм отдельно разобран в статье о страховом покрытии.
Страховая сумма и стоимость — одно и то же?
Нет. Страховая стоимость показывает действительную стоимость имущества, а страховая сумма задает предел денежной обязанности страховщика.
Например, квартира может стоить 10 млн рублей, а страховая сумма составлять 6 млн. В таком случае имущество застраховано не на полную стоимость.
По общему правилу статьи 949 ГК РФ возмещение тогда считают пропорционально. Если страховая сумма составляет 60% страховой стоимости, страховщик возмещает 60% убытка, если договор не предусматривает более высокий размер в пределах страховой стоимости.
Пример расчета
Допустим, склад стоит 10 млн рублей, а страховая сумма равна 6 млн. Пожар причинил ущерб на 2 млн рублей. При пропорциональном расчете получаем: 2 000 000 × 6 000 000 / 10 000 000 = 1 200 000 рублей, если договор не устанавливает более выгодный порядок.
Однако завысить сумму и получить больше действительной стоимости тоже нельзя. По статье 951 ГК РФ превышение страховой суммы над страховой стоимостью имущества или предпринимательского риска ничтожно в соответствующей части.
Для сравнения, эти показатели и последствия недострахования мы подробно разобрали у нас на сайте в статье о страховой стоимости.
Когда возникает право на возмещение
Прежде всего должно произойти событие, которое договор или закон признает страховым случаем. Иначе даже реальный ущерб сам по себе не создает обязанность страховщика платить.
Например, квартира застрахована от пожара и залива, но окно разбил град. Если такой риск не входит в покрытие, одного факта повреждения недостаточно.
Кроме того, статья 961 ГК РФ требует незамедлительно уведомить страховщика о страховом случае. Если договор установил срок и способ сообщения, их тоже нужно соблюдать.
Однако просрочка не означает автоматический отказ. Страховщик получает такое право, если не доказано, что он вовремя узнал о событии либо отсутствие сообщения не могло повлиять на его обязанность выплатить возмещение.
Затем компания определяет размер убытка и применяет страховую сумму, франшизу, подлимиты и другие условия. В результате фактическая выплата может быть ниже как ущерба, так и общей суммы в полисе.
Кстати, сам расчет мы подробно разобрали у нас на сайте в статье о страховом возмещении.
Когда страховщик может не платить
Отказ нельзя обосновать любой формальной ошибкой клиента. Закон № 4015-1 прямо запрещает отказывать по основаниям, которых нет в федеральном законе или договоре.
При этом закон предусматривает отдельные основания освобождения. Например, по статье 963 ГК РФ страховщик по общему правилу не платит, если страховой случай наступил вследствие умысла страхователя, выгодоприобретателя или застрахованного лица.
Кроме того, статья 964 ГК РФ предусматривает специальные основания освобождения, если закон или договор не устанавливает иное. Вместе с тем договор может содержать свои исключения. Поэтому при споре важно найти конкретное основание отказа и проверить, относится ли оно к событию.
Фраза «случай нестраховой» сама по себе ничего не объясняет. Основание отказа должно следовать из закона или договора, а его применимость к конкретному событию можно проверить.
Чем отличается от личного страхования
Главное различие — объект защиты. Имущественное страхование связано с денежными потерями, имуществом, ответственностью и другими имущественными рисками. Личное, в свою очередь, защищает интересы, связанные с жизнью и здоровьем человека.
Для сравнения, эту группу мы отдельно разобрали у нас на сайте в статье о личном страховании. Например, страховую стоимость жизни человека по правилам статьи 947 ГК РФ не определяют.
Что проверить перед заключением договора
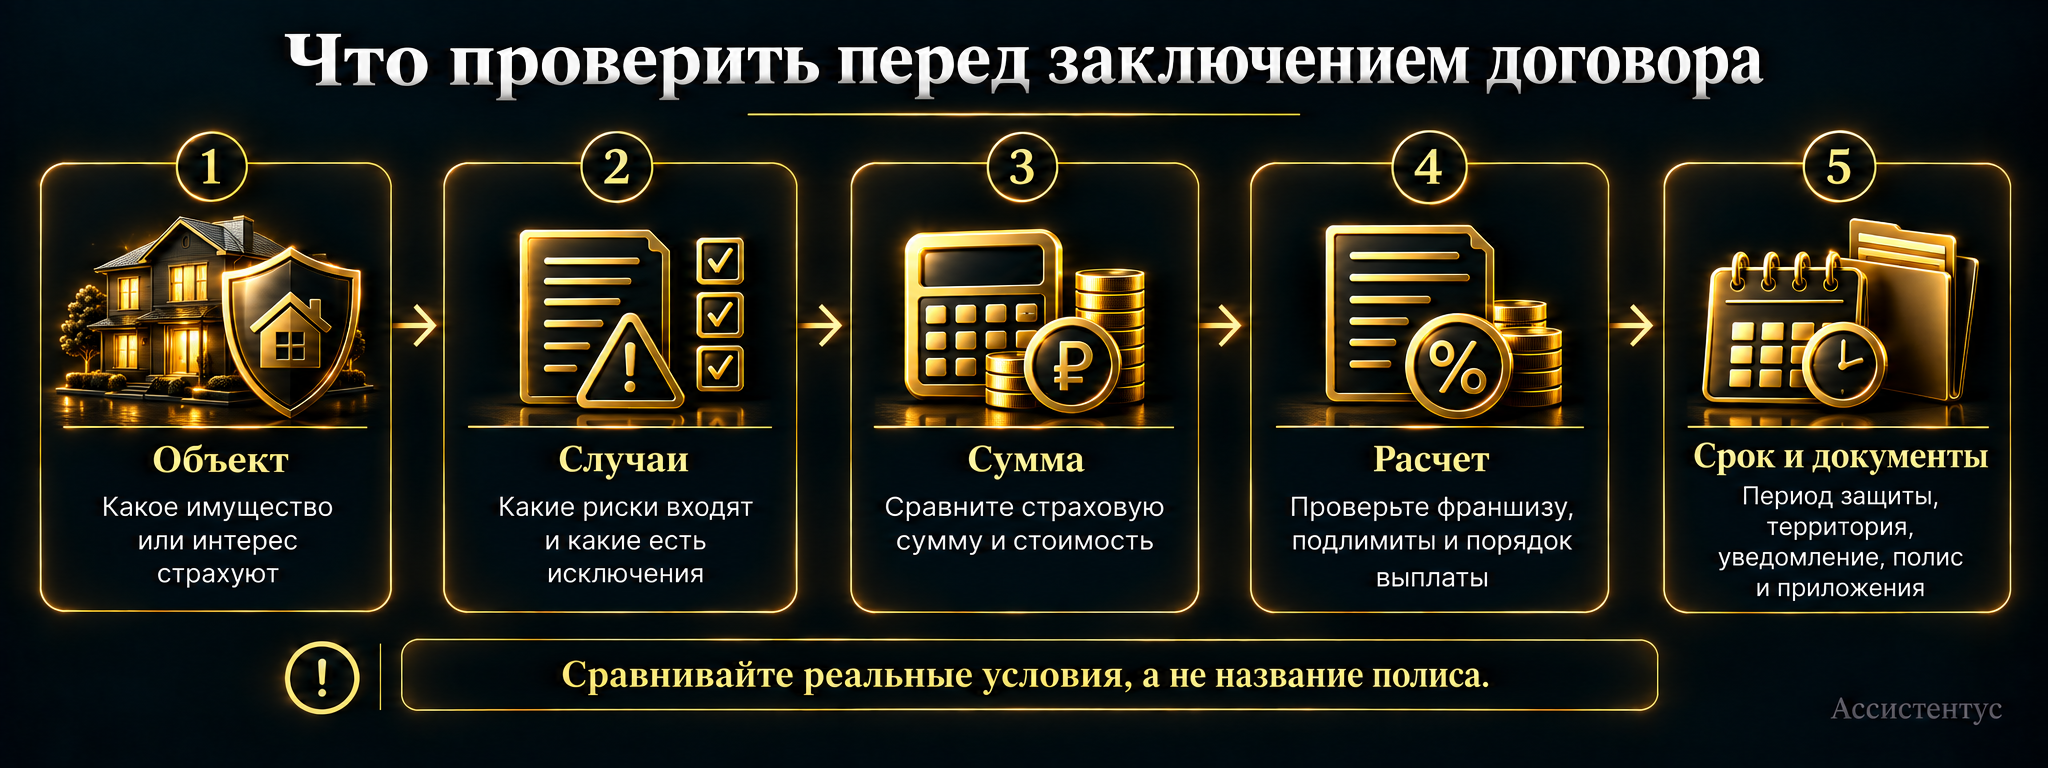
Прежде всего определите, от какого именно имущественного риска нужна защита. Затем сравнивайте не названия программ, а реальные условия.
Проверить стоит следующее:
- Уточните имущество или другой имущественный интерес.
- Сверьте страховые случаи с исключениями из покрытия.
- Сопоставьте страховую стоимость и страховую сумму, если стоимость применяется.
- Проверьте франшизу, подлимиты и порядок расчета возмещения.
- Посмотрите срок и территорию страховой защиты.
- Уточните порядок уведомления и документы после происшествия.
- Сохраните полис, правила и приложения в применимой к договору редакции.
Кроме того, при страховании имущества проверьте выгодоприобретателя и основание его интереса в сохранении объекта. А для ответственности или предпринимательского риска отдельно учитывайте специальные правила соответствующего вида.
В итоге имущественное страхование не сводится к формуле «имущество пострадало — страховщик платит». Сначала определяют защищенный интерес и страховой случай. Затем применяют условия покрытия, размер убытка и лимиты. Поэтому реальная защита зависит не от названия полиса, а от содержания договора.