
Компания может показывать прибыль, но столкнуться с нехваткой денег в день крупного платежа по кредиту. Оценить запас для таких выплат помогает «коэффициент покрытия долга (DSCR)».
DSCR сравнивает не размер долга с доходом, а деньги, доступные для его обслуживания, с платежами за тот же период. Поэтому основной долг в 100 млн рублей сам по себе еще не дает значения коэффициента.
Сегодня же разберем формулу DSCR и посчитаем показатель на примере. Кроме того, выясним, что означает результат выше или ниже единицы и почему разные банки могут получить разные значения.
О понятии
Итак, DSCR показывает, хватает ли доступного денежного потока для плановых выплат по долгу. Английское название — Debt Service Coverage Ratio.
Если коэффициент выше единицы, выбранный поток превышает платежи. Если ниже — денег по этой модели недостаточно.
Обращаясь к первоисточнику, в материалах World Bank DSCR определяется как отношение денежного потока, доступного для обслуживания долга, к сумме платежей по долгу за соответствующий период. В обслуживание долга входят выплаты основной суммы и процентов.
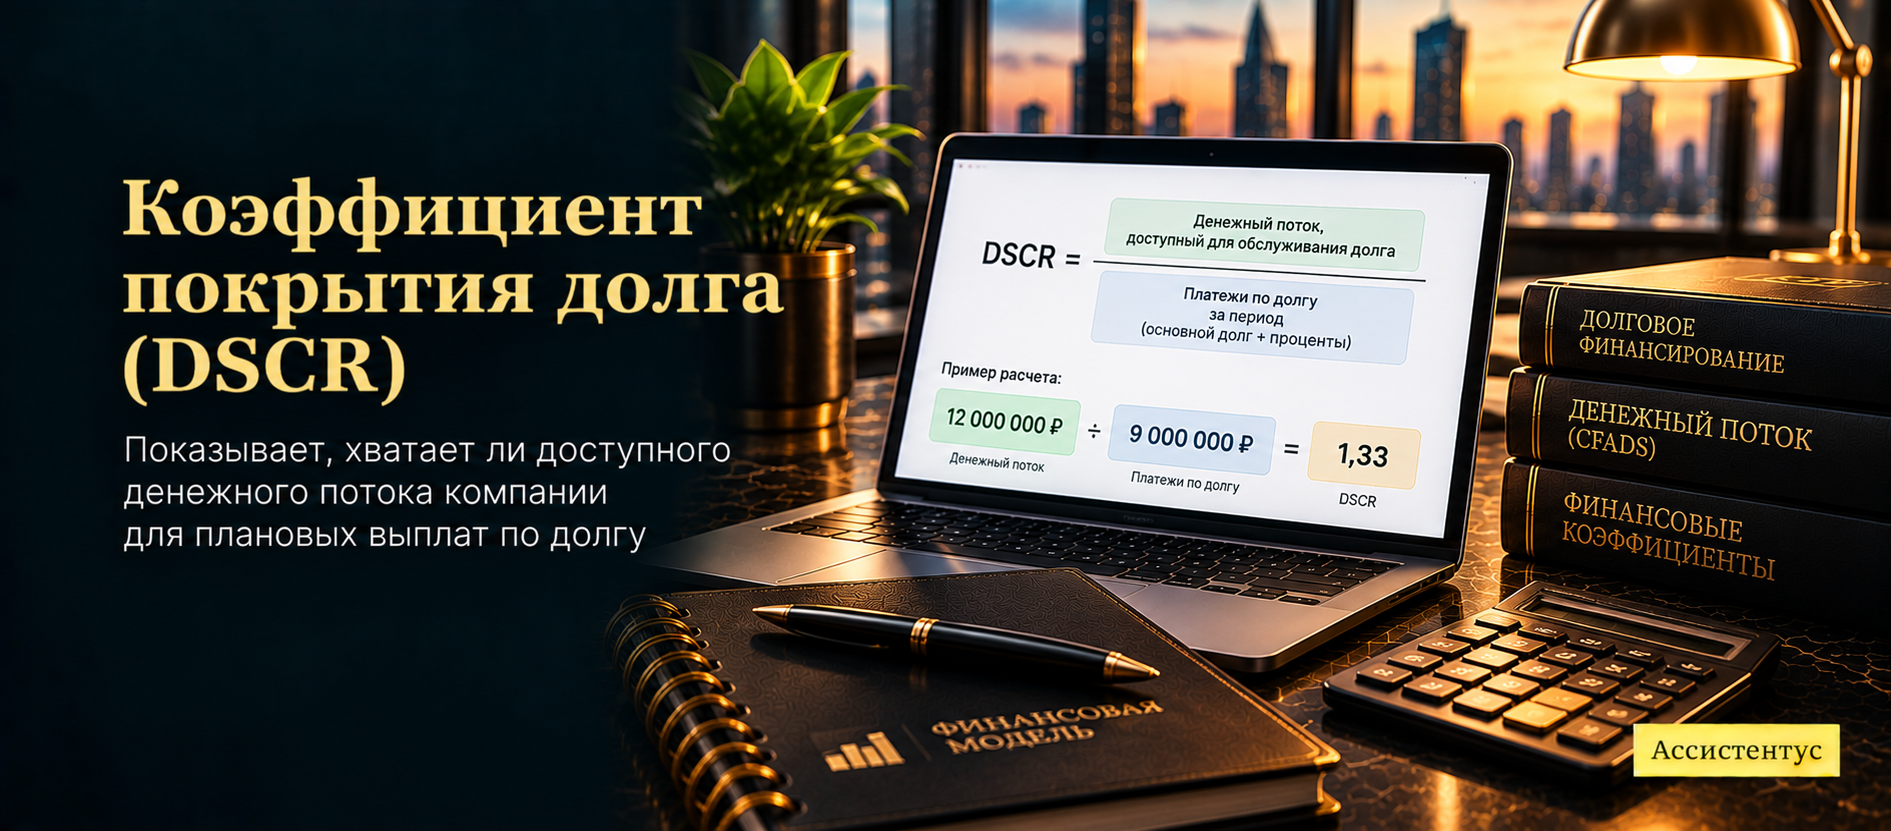
Проще говоря, коэффициент отвечает на вопрос: сколько доступных рублей приходится на один рубль обязательных кредитных выплат.
Пример ситуации
Допустим, за год проект может направить на обслуживание кредита 12 млн рублей. За тот же период банку нужно вернуть 6 млн основного долга и заплатить 3 млн процентов. Всего требуется 9 млн рублей. Значит, DSCR покажет, насколько 12 млн покрывают эти 9 млн.
Как рассчитать DSCR
Базовая формула выглядит так:
DSCR = денежный поток, доступный для обслуживания долга / платежи по долгу за период.
В проектном финансировании денежный поток в числителе часто обозначают CFADS — Cash Flow Available for Debt Service.
В знаменатель обычно входят:
- плановое погашение основной суммы долга;
- проценты, которые нужно выплатить за тот же период.
При этом конкретная методика может учитывать и другие платежи. Поэтому перед расчетом лучше проверить кредитный договор, финансовую модель или правила кредитора.
Периоды числителя и знаменателя должны совпадать. Нельзя делить годовой денежный поток на платеж по кредиту только за один квартал.
Например, для годового DSCR берут поток за год и все предусмотренные методикой долговые выплаты за этот же год.
Пример расчета DSCR
Вернемся к компании из первого примера. За год она получила 12 млн рублей денежного потока, доступного для обслуживания долга.
При этом платежи составят:
- погашение основной суммы — 6 млн рублей;
- проценты — 3 млн рублей.
Сначала найдем общую сумму обслуживания долга:
6 000 000 + 3 000 000 = 9 000 000 рублей.
Теперь рассчитаем коэффициент:
Пример расчета
DSCR = 12 000 000 / 9 000 000 = 1,33.
Получается, на каждый рубль платежей по долгу приходится около 1 рубля 33 копеек доступного денежного потока.
Иначе говоря, компания покрывает плановые выплаты и сохраняет некоторый запас.
Однако значение 1,33 еще не гарантирует отсутствие проблем. Например, деньги могут поступать в конце года, а крупный платеж понадобится уже весной.
Как читать значение DSCR
Ключевая граница коэффициента — единица.
| DSCR | Что означает |
|---|---|
| Ниже 1 | Выбранного денежного потока не хватает на все платежи по долгу |
| Равен 1 | Поток ровно покрывает платежи, но запаса нет |
| Выше 1 | После покрытия платежей остается запас |
Например, DSCR 0,8 означает, что на рубль долговых выплат приходится только 80 копеек доступного потока.
В свою очередь, значение 1,5 показывает 1 рубль 50 копеек потока на рубль обслуживания долга.
Важно понимать, что DSCR показывает относительный запас, а не остаток денег на банковском счете. Коэффициент 1,5 не означает, что у компании лежит свободная сумма, равная половине кредита.
Кроме того, один показатель за год может скрыть слабый квартал. Поэтому в проектном финансировании DSCR нередко считают отдельно для каждого периода выплат.
Какой DSCR считается хорошим
Универсального значения для любого бизнеса нет. Сам факт превышения единицы говорит о покрытии платежей, но кредитору обычно нужен еще и запас.
Например, банк может установить в договоре минимальный DSCR 1,25. Тогда значение 1,30 соответствует этому условию, а 1,20 — уже нет.
Однако другой кредитор может выбрать иной порог. На него влияют стабильность бизнеса, срок кредита, график платежей и риск проекта.
Для сравнения, официальное руководство американского OCC по кредитованию коммерческой недвижимости отмечает, что подходящий DSCR зависит в том числе от срока амортизации долга и устойчивости денежного потока. При более изменчивых поступлениях кредитору может потребоваться больший запас.
Поэтому фраза «DSCR 1,2 всегда хороший» слишком упрощает анализ.
Сначала нужно узнать требование конкретного кредитора. Затем коэффициент стоит сравнить с ним и с результатами прошлых периодов.
Почему встречаются разные формулы
Главная причина — разные способы определить поток, которым компания реально может обслуживать долг.
В проектном финансировании часто используют CFADS. Он строится на денежном потоке проекта после предусмотренных моделью операционных расходов, налогов, вложений и изменений оборотного капитала, но до обслуживания долга и выплат собственникам.
В коммерческой недвижимости подход может быть другим. Например, OCC рассчитывает DSCR как отношение чистого операционного дохода недвижимости, или NOI, к годовому обслуживанию долга.
Кроме того, в корпоративном анализе встречается упрощенный вариант:
DSCR = EBITDA / платежи по основному долгу и процентам.
Однако такой расчет нужно использовать осторожно.
EBITDA — не денежный поток. Она не учитывает, например, капитальные затраты и изменения оборотного капитала. Поэтому EBITDA может выглядеть высокой, хотя свободных денег для кредита заметно меньше.
Кстати, сам показатель подробно разобран в нашей статье про EBITDA.
Почему DSCR по EBITDA может отличаться от денежного расчета
Представим компанию с EBITDA 15 млн рублей. За год она должна направить на основной долг и проценты 8 млн рублей.
По упрощенной формуле получим:
15 / 8 = 1,88.
На первый взгляд запас большой. Однако компания еще платит налоги, вкладывается в оборудование и финансирует рост запасов.
Допустим, после таких корректировок на обслуживание долга реально доступно только 10 млн рублей. Тогда денежный DSCR будет другим:
10 / 8 = 1,25.
Разница существенная. Поэтому два аналитика способны получить разные результаты и оба расчета будут математически верными.
Вопрос в другом: какую именно методику требовалось применить.
Поэтому при сравнении DSCR двух компаний сначала проверьте числитель. Если одна использует EBITDA, а другая — денежный поток после капитальных затрат и изменений оборотного капитала, напрямую сопоставлять коэффициенты нельзя.
Можно ли взять OCF из отчета о движении денег
Иногда операционный денежный поток подходит как отправная точка. Однако строку из отчетности нельзя механически поставить в формулу.
Например, в OCF уже могут отражаться отдельные процентные платежи. Если затем те же проценты полностью включить в знаменатель, они фактически повлияют на расчет дважды.
Кроме того, OCF не учитывает капитальные вложения так же, как CFADS конкретного проекта.
Кстати, состав такого потока мы подробно разобрали в статье про операционный денежный поток (OCF). Перед использованием строки отчетности для DSCR нужно проверить, какие выплаты в ней уже учтены.
То есть лучше сначала определить методику коэффициента, а потом брать исходные строки. Обратный подход легко приводит к двойному счету.
Чем CFADS отличается от свободного денежного потока
Оба показателя связаны с реальными деньгами, но их нельзя считать полными синонимами.
Свободный денежный поток, или FCF, показывает средства после операционной деятельности и необходимых вложений в активы. Однако и у FCF есть несколько вариантов расчета.
CFADS, напротив, специально строят для оценки способности обслуживать долг. Поэтому в кредитной модели его состав подчинен именно этой задаче.
Например, методика может отдельно учитывать:
- операционные поступления и расходы;
- налоговые выплаты;
- капитальные затраты;
- изменение оборотного капитала;
- другие предусмотренные финансовой моделью корректировки.
В результате готовый FCF из одного отчета не всегда равен CFADS из банковской модели.
Для сравнения, общий принцип свободного потока раскрыт в нашей статье про свободный денежный поток (FCF).
Чем DSCR отличается от ICR
Оба коэффициента оценивают способность работать с долгом. Однако знаменатель у них разный.
| Показатель | Что сравнивает | Что показывает |
|---|---|---|
| DSCR | Доступный поток и платежи по основному долгу с процентами | Способность обслуживать долг за период |
| ICR | Прибыль и процентные расходы | Способность покрывать проценты |
| Долг / EBITDA | Размер долга и EBITDA | Общий масштаб долговой нагрузки |
| LLCR | Приведенную стоимость будущего доступного потока и остаток долга | Покрытие долга за оставшийся срок кредита |
Например, компания может легко платить проценты и иметь высокий ICR. Но в следующем году ей предстоит крупное погашение основной суммы. Тогда DSCR способен оказаться намного слабее.
Для сравнения, механизм процентного покрытия мы отдельно разобрали в статье про коэффициент покрытия процентов (ICR). Этот показатель не включает погашение основного долга, поэтому отвечает на более узкий вопрос.
DSCR и долговая нагрузка — не одно и то же
Еще одна похожая конструкция — показатель долговой нагрузки. Однако направление расчета у него другое.
Например, для физического лица ПДН показывает долю дохода, которую забирают платежи по кредитам. Чем выше результат, тем тяжелее нагрузка.
У DSCR логика обратная. В числителе находится ресурс для выплат, а в знаменателе — сами выплаты. Поэтому высокий DSCR обычно означает больший запас.
Из-за похожих названий DSCR иногда смешивают с Debt Service Ratio и российским ПДН. Но это разные показатели: один измеряет покрытие платежей, другой — долю платежей в доходе.
Кстати, ПДН и более широкое понятие нагрузки мы разобрали в материале про долговую нагрузку.
Исторический и прогнозный DSCR
Коэффициент можно считать по уже завершенному периоду. Тогда он показывает, насколько фактический поток покрывал фактические или предусмотренные платежи.
Однако для выдачи нового кредита важнее прогноз. Кредитору нужно понять, хватит ли будущих денег на будущий график.
Например, финансовая модель может рассчитывать DSCR отдельно на каждый год:
- первый год — 1,42;
- второй год — 1,31;
- третий год — 1,08;
- четвертый год — 1,37.
В таком случае среднее значение способно выглядеть приемлемо. Однако третий год явно требует отдельного внимания.
Причиной может быть крупное погашение кредита, падение выручки или большие вложения.
Иначе говоря, при неравномерном графике полезнее смотреть на DSCR каждого периода, а не только на средний коэффициент за весь срок.
Что такое ковенант по DSCR
Банк может закрепить минимальное значение коэффициента прямо в кредитном договоре. Такое финансовое условие называют ковенантом.
Например, договор требует поддерживать DSCR не ниже 1,25. Компания рассчитала показатель 1,18.
Экономически бизнес еще может платить по графику. Однако договорный порог уже нарушен.
Дальнейшие последствия зависят от условий сделки. Например, договор может предусматривать обязанность исправить нарушение, ограничение выплат собственникам или другие меры.
Поэтому для ковенанта нельзя брать «обычную формулу из интернета». Нужно использовать именно то определение DSCR, которое закрепили стороны: состав денежного потока, перечень долгов, период расчета и допустимые корректировки.
Именно эта договорная методика будет определять, соблюден порог или нет.
Что влияет на DSCR
Изменить коэффициент можно через числитель или знаменатель.
Например, DSCR растет, если бизнес увеличивает доступный денежный поток. Этому могут помочь рост маржи, ускорение оплаты покупателями или снижение лишних расходов.
С другой стороны, коэффициент улучшается при уменьшении обязательных выплат по долгу. Например, более длинный срок кредита может снизить погашение основной суммы в отдельном году.
Однако улучшать показатель только ради красивой цифры опасно. Перенос необходимых вложений способен временно поднять DSCR, но затем создать проблемы для самого бизнеса.
Поэтому вместе с коэффициентом стоит смотреть на выручку, расходы, оборотный капитал, инвестиции и график кредита.
Какие ошибки допускают при расчете
Формула выглядит просто, но ошибки чаще возникают не при делении, а при выборе исходных данных.
Перед расчетом стоит проверить шесть моментов:
- Во-первых, определите точную методику числителя: CFADS, NOI, EBITDA или другой показатель.
- Во-вторых, возьмите платежи по основному долгу и процентам за тот же период.
- В-третьих, проверьте, какие кредиты и займы должны попасть в знаменатель.
- В-четвертых, исключите двойной учет процентов и других денежных выплат.
- В-пятых, не смешивайте фактический поток с прогнозным графиком без специальной цели.
- В-шестых, при наличии кредитного ковенанта используйте формулу именно из договора.
В итоге DSCR показывает, насколько денежный ресурс бизнеса покрывает платежи по долгу за выбранный период. Значение выше единицы означает наличие запаса, а ниже единицы — нехватку потока по принятой методике. Однако для правильного вывода одной цифры мало. Сначала нужно проверить состав числителя, график платежей и минимальный уровень, который требует конкретный кредитор.