
Компания покупает станок за 600 000 рублей и планирует использовать его пять лет. Для налога на прибыль такую покупку нельзя просто целиком списать в расходы в день начала работы. Сначала нужно понять, относится ли объект к «амортизируемому имуществу».
Если критерии выполняются, стоимость актива распределяют на расходы постепенно через амортизацию. Однако высокая цена сама по себе еще ничего не решает: значение имеют срок использования, назначение объекта и специальные исключения из НК РФ.
Амортизируемое имущество — имущество и отдельные объекты интеллектуальной собственности, стоимость которых для налога на прибыль списывают через амортизацию в течение срока полезного использования.
Сегодня же разберем, какие условия должен выполнить объект и что к амортизируемому имуществу не относится. Кроме того, посмотрим, как работает лимит 100 000 рублей, когда начинают начислять амортизацию и почему правила налогового учета нельзя автоматически переносить в бухгалтерский.
О понятии
Итак, термин «амортизируемое имущество» прежде всего относится к налогу на прибыль. Он показывает, стоимость каких долгосрочных активов организация учитывает в расходах не сразу, а постепенно.
При этом речь идет не только о материальных вещах. Например, при выполнении условий в эту категорию могут попасть и исключительные права на результаты интеллектуальной деятельности.
Обращаясь к первоисточнику, определение закреплено в статье 256 НК РФ. По общему правилу амортизируемым признают имущество, результаты интеллектуальной деятельности и другие объекты интеллектуальной собственности, которые принадлежат налогоплательщику, используются для извлечения дохода, служат более 12 месяцев и имеют первоначальную стоимость свыше 100 000 рублей.
Проще говоря, организация покупает долгосрочный актив не ради перепродажи, а для работы и получения дохода. Если остальные условия соблюдены, его стоимость постепенно переходит в налоговые расходы.
Пример ситуации
Допустим, компания купила производственный станок за 600 000 рублей и собирается использовать его пять лет. Станок нужен для выпуска продукции, срок превышает 12 месяцев, а стоимость — 100 000 рублей. Если нет специального исключения, объект относится к амортизируемому имуществу.
Какие условия должны выполняться
Прежде всего нужно проверить не один показатель, а несколько условий одновременно. Если хотя бы ключевой критерий не выполняется, общий порядок амортизации может не применяться.
Для обычной ситуации проверка выглядит так:
- использование для получения дохода — объект участвует в деятельности организации;
- срок более 12 месяцев — имущество рассчитано на длительное использование;
- стоимость свыше 100 000 рублей — учитывается первоначальная стоимость объекта;
- наличие права на объект — по общему правилу имущество принадлежит налогоплательщику, если глава 25 НК РФ не предусматривает специальный случай;
- отсутствие исключения — закон не запрещает начислять амортизацию по конкретному объекту.
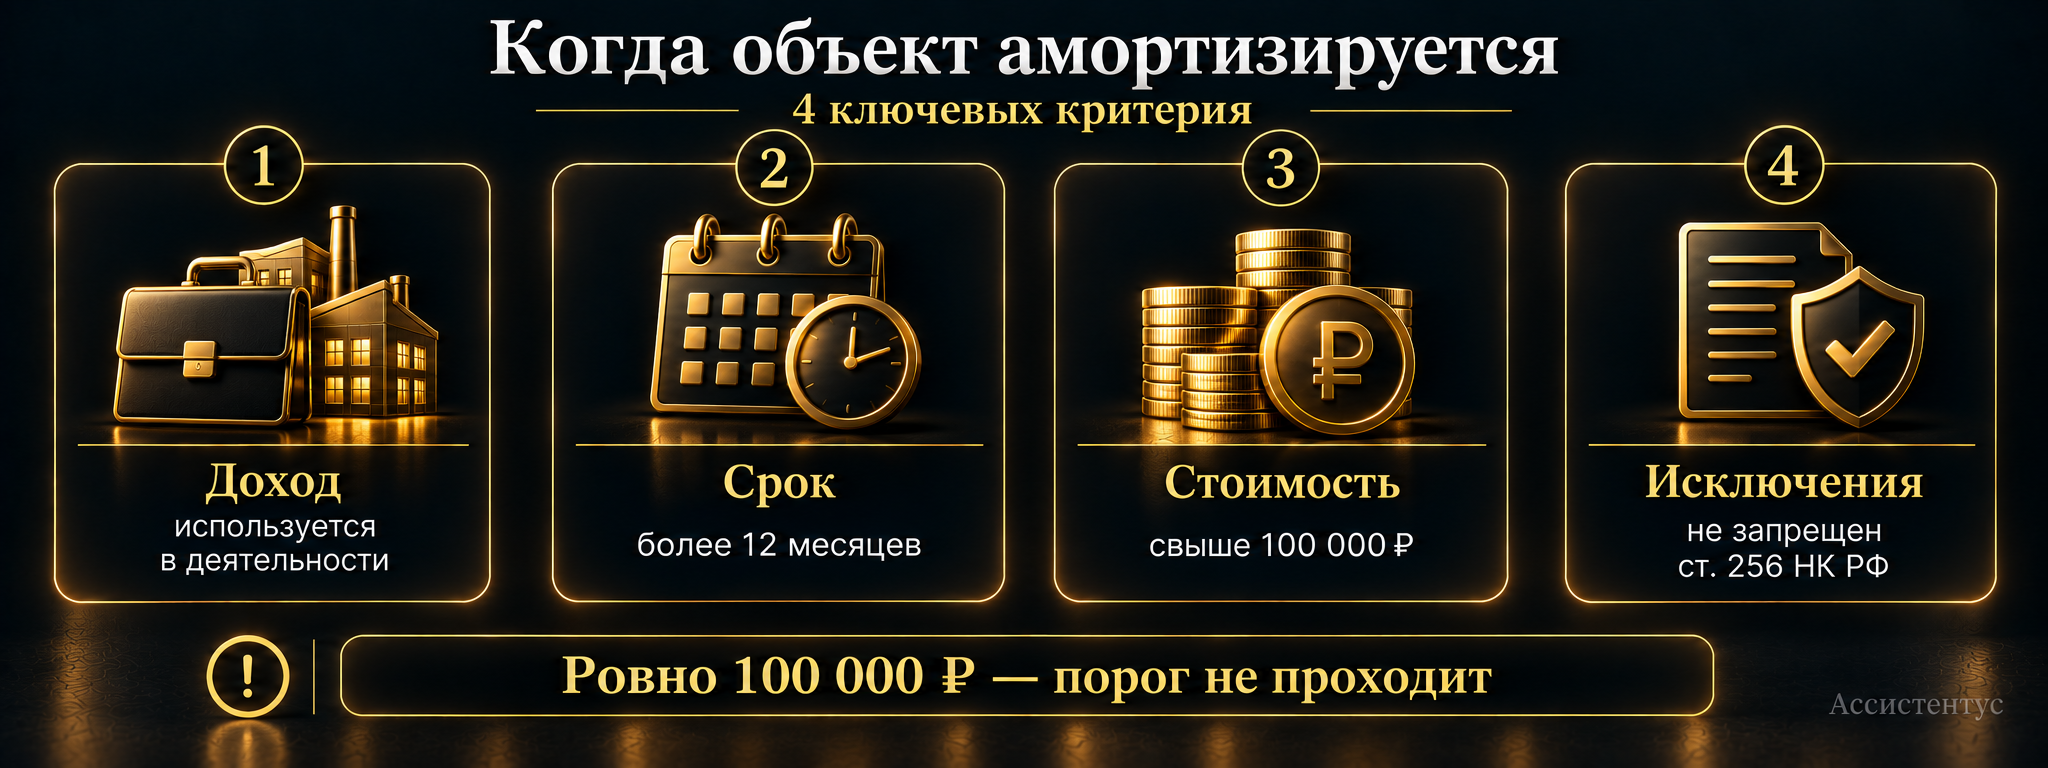
При этом критерий стоимости нужно читать буквально. Кодекс говорит именно о сумме свыше 100 000 рублей.
Объект первоначальной стоимостью ровно 100 000 рублей для целей статьи 256 НК РФ не является амортизируемым. Порог начинается только выше этой суммы.
Например, оборудование за 100 001 рубль со сроком службы три года может пройти стоимостный критерий. А станок за 90 000 рублей не станет амортизируемым только из-за того, что организация планирует пользоваться им десять лет.
Что относится к амортизируемому имуществу
Основную часть категории составляют основные средства. В частности, это оборудование, машины, здания и другие средства труда, которые отвечают налоговым критериям.
Кроме того, в амортизируемое имущество могут входить нематериальные активы. Здесь уже нет физической вещи, однако организация владеет исключительным правом и использует его для получения экономической выгоды.
Например, к НМА для налога на прибыль может относиться исключительное право на программу для ЭВМ, если оно отвечает условиям статьи 257 НК РФ.
В частности, статья 257 НК РФ требует для налогового НМА способности приносить экономическую выгоду и документов, которые подтверждают существование самого объекта и исключительного права налогоплательщика на него.
Вместе с тем НК РФ предусматривает и специальные случаи. Например, амортизируемыми могут быть неотделимые улучшения арендованного основного средства, которые арендатор сделал с согласия арендодателя. Для них действует отдельный порядок начисления амортизации.
Что не амортизируется
Не всякий дорогой и долгосрочный актив можно амортизировать. Статья 256 прямо исключает несколько категорий независимо от их стоимости.
В частности, амортизацию не начисляют на:
- землю и природные ресурсы — воду, недра и другие объекты природопользования;
- запасы и товары — их стоимость учитывают по другим налоговым правилам;
- незавершенное капитальное строительство — объект еще не стал готовым основным средством;
- ценные бумаги — для них действует отдельный порядок учета;
- производные финансовые инструменты — например, отдельные форвардные и опционные контракты;
- цифровую валюту — она также прямо названа среди неамортизируемых объектов.
Кроме того, статья содержит специальные исключения для отдельных видов имущества. Например, ограничения предусмотрены для некоторых активов бюджетных и некоммерческих организаций, приобретенных изданий и произведений искусства, а также объектов, по которым применили определенные налоговые вычеты.
То есть одной проверки срока и стоимости недостаточно. Даже участок стоимостью 20 млн рублей и сроком владения десятки лет не становится амортизируемым имуществом, потому что земля прямо исключена из амортизации.
Что происходит с имуществом дешевле 100 000 рублей
Если долгосрочный материальный объект не проходит стоимостный порог, это не означает, что организация вообще теряет расходы на его покупку.
Например, компания приобрела рабочий инструмент за 70 000 рублей и собирается пользоваться им три года. Для налоговой амортизации стоимость недостаточна.
В таком случае для инструментов, инвентаря и другого имущества, которое не относится к амортизируемому, действует подпункт 3 пункта 1 статьи 254 НК РФ. Как правило, стоимость включают в материальные расходы по мере ввода имущества в эксплуатацию.
Однако Кодекс разрешает и другой вариант. Организация вправе распределить такие материальные расходы более чем на один отчетный период с учетом срока использования или другого экономически обоснованного показателя.
Не стоит путать налоговый лимит с бухгалтерским. Правило «до 100 000 рублей — списать сразу» относится к конкретным нормам главы 25 НК РФ и не устанавливает универсальный порядок бухучета.
Амортизируемое имущество и основные средства — одно и то же?
Нет. Эти понятия пересекаются, но не совпадают.
Во-первых, амортизируемое имущество шире налоговых основных средств, потому что включает и отдельные нематериальные активы. Во-вторых, даже материальный долгосрочный объект может не попасть под налоговую амортизацию из-за стоимости или прямого исключения.
| Ситуация | Амортизируемое имущество для налога на прибыль |
|---|---|
| Станок за 600 000 рублей на 5 лет | Да, если выполняются остальные условия |
| Инструмент за 80 000 рублей на 3 года | Нет, стоимость не превышает 100 000 рублей |
| Оборудование за 300 000 рублей на 10 месяцев | Нет, срок не превышает 12 месяцев |
| Земельный участок за 5 млн рублей | Нет, земля прямо исключена из амортизации |
| Исключительное право стоимостью 500 000 рублей | Может относиться к амортизируемым НМА при выполнении требований НК РФ |
Поэтому сначала нужно определить налоговую природу объекта, а уже затем решать вопрос об амортизации.
Как определяют первоначальную стоимость
Для основных средств первоначальная стоимость нужна сразу по двум причинам. Во-первых, она показывает, преодолен ли порог 100 000 рублей. Во-вторых, от нее затем рассчитывают налоговую амортизацию.
По статье 257 НК РФ в стоимость входят расходы на приобретение, сооружение или изготовление объекта. Кроме того, учитывают доставку и затраты на доведение до состояния, в котором имущество можно использовать.
При этом НДС и акцизы по общему правилу в первоначальную стоимость не включают, если Кодекс не предусматривает иной порядок.
Пример расчета
Допустим, станок стоит 92 000 рублей без НДС, доставка обошлась в 7 000 рублей, а монтаж — еще в 6 000 рублей. Первоначальная стоимость составит 105 000 рублей. Поэтому при сроке полезного использования более 12 месяцев стоимостный критерий для амортизируемого имущества выполнен.
Именно поэтому сравнивать с лимитом только цену из счета поставщика неправильно. Сначала нужно сформировать первоначальную стоимость по налоговым правилам.
Как выбирают амортизационную группу
После признания объекта амортизируемым имуществом нужно определить срок полезного использования. Для основных средств его связывают с амортизационной группой.
Всего статья 258 НК РФ предусматривает 10 групп. Первая охватывает имущество со сроком от одного года до двух лет включительно, а десятая — объекты со сроком свыше 30 лет.
При этом конкретное основное средство ищут в Классификации, утвержденной Постановлением Правительства РФ № 1. Если объект там отсутствует, срок определяют по техническим условиям или рекомендациям изготовителя.
Кстати, у нас на сайте есть классификатор основных средств по амортизационным группам. Он помогает сопоставить объект, код ОКОФ и установленный диапазон срока полезного использования.
В свою очередь, НМА распределяют по группам исходя из срока полезного использования, который определяют по правилам статьи 258 НК РФ.
Когда начинают начислять амортизацию
Сам факт покупки еще не запускает налоговую амортизацию. Сначала основное средство нужно ввести в эксплуатацию.
По статье 259 НК РФ начисление начинается с первого числа месяца, следующего за месяцем ввода объекта в эксплуатацию. Причем для имущества, права на которое регистрируют, дата государственной регистрации сама по себе это правило не меняет.
Например, если компания ввела станок в эксплуатацию 18 сентября, налоговую амортизацию начинают начислять с 1 октября.
Кроме того, организация выбирает линейный или нелинейный метод и закрепляет его в налоговой учетной политике. Однако для отдельных объектов из восьмой-десятой групп Кодекс требует линейный метод независимо от общего выбора.
Для практики, часть капитальных расходов по основным средствам в отдельных случаях можно признать быстрее через амортизационную премию. У нас на сайте этот механизм отдельно разобран в статье об амортизационной премии.
Когда амортизацию временно прекращают
Иногда объект уже признан амортизируемым, но на определенный период его исключают из соответствующего состава для начисления амортизации.
Например, это происходит при консервации по решению руководства продолжительностью свыше трех месяцев.
Кроме того, специальное правило действует при реконструкции или модернизации дольше 12 месяцев. Однако если во время таких работ объект продолжает использоваться в деятельности для получения дохода, это исключение не применяется.
После расконсервации амортизацию продолжают в порядке, который действовал до консервации.
Временная остановка амортизации не означает, что объект навсегда перестал быть долгосрочным активом. После устранения основания начисление может возобновиться по правилам НК РФ.
Чем правила отличаются от бухгалтерского учета
Именно здесь возникает много путаницы. Налоговый порог 100 000 рублей нельзя автоматически использовать как обязательный лимит основных средств в бухучете.
По ФСБУ 6/2020 организация сама устанавливает лимит стоимости для малоценных объектов с учетом существенности информации. Поэтому бухгалтерский лимит может совпасть со 100 000 рублей, а может быть другим.
Кроме того, отдельные правила действуют для НМА по ФСБУ 14/2022. Там организация тоже может установить собственный стоимостный лимит для малоценных нематериальных активов.
Таким образом, один и тот же предмет может учитываться по-разному. Например, объект стоимостью 80 000 рублей способен отвечать признакам основного средства в бухгалтерском учете по выбранной политике, но для налога на прибыль амортизируемым имуществом по общему стоимостному критерию он не будет.
Поэтому бухгалтерский и налоговый учет нужно проверять отдельно. Иначе организация может ошибочно перенести налоговый лимит в бухучет или, наоборот, применить бухгалтерские правила при расчете налога на прибыль.
Что проверить перед начислением амортизации
Прежде всего нужно определить, подпадает ли объект под само понятие амортизируемого имущества. Только после этого имеет смысл выбирать группу и метод.
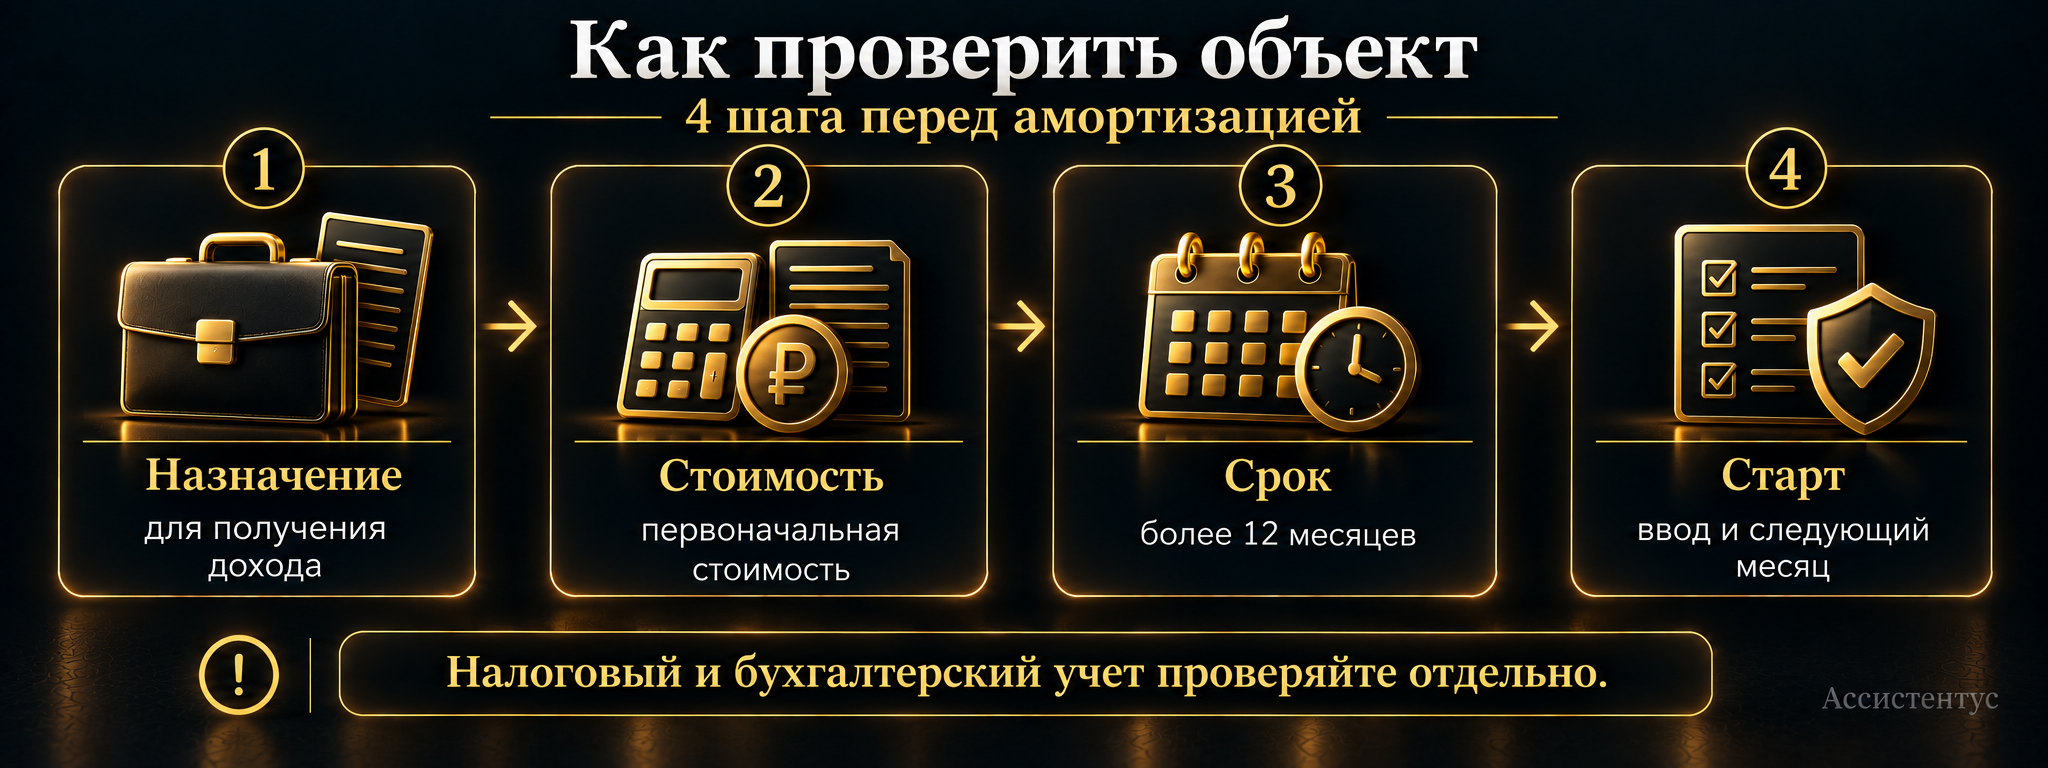
Порядок можно выстроить так:
- Определите назначение объекта и его использование для получения дохода.
- Рассчитайте первоначальную стоимость по правилам НК РФ.
- Проверьте, превышает ли срок полезного использования 12 месяцев.
- Сверьте стоимость с порогом 100 000 рублей.
- Убедитесь, что статья 256 не исключает объект из амортизации.
- Определите амортизационную группу или срок для НМА.
- Зафиксируйте ввод объекта в эксплуатацию и применимый метод.
- Отдельно проверьте бухгалтерский порядок по ФСБУ и учетной политике.
В итоге дорогое имущество не становится амортизируемым автоматически. Сначала объект должен пройти критерии статьи 256 НК РФ и не попасть под исключение. Зато после этого его первоначальную стоимость можно последовательно учитывать через налоговую амортизацию в течение установленного срока.